


Anzeige / Werbung
Milliarden-Aufträge, neue Projekte - jetzt wird der Chart spannend.
Bei TKMS bleibt einiges in Bewegung. Zwar gab es zuletzt nicht jeden Tag einen neuen Milliardenauftrag, dafür wächst die Zahl der strategisch wichtigen Projekte. Gleichzeitig bekommt der U-Boot- und Marinespezialist weiter Rückenwind von der Analystenseite.
Für den jüngsten Nachrichtenimpuls sorgte am 17. September die britische Tochter TKMS ATLAS UK. Sie erhielt vom britischen Verteidigungsministerium einen Auftrag für das "Next Generation Countermeasure"-Programm, kurz NGCM. Dabei geht es um ein Torpedoabwehrsystem der nächsten Generation für die Royal Navy. TKMS arbeitet dabei mit Babcock zusammen. Wie viel der Auftrag wert ist, wurde nicht veröffentlicht.
Schon Anfang September war bei TKMS einiges los. Am 2. September wurde das U-Boot "INS DRAKON" an die israelische Marine übergeben. Damit wurde das bisherige Dolphin-AIP-Programm abgeschlossen. Gleichzeitig läuft bereits die Fertigung der nächsten DAKAR-U-Boot-Generation für Israel.
Auch das deutsche F127-Projekt rückte Anfang September stärker in den Fokus. TKMS und seine Partner haben den Entwurf für die neue Luftverteidigungsfregatte weiter vorangetrieben. Die Plattform soll unter anderem Fähigkeiten für weitreichende Luftverteidigung und zur Abwehr ballistischer Flugkörper bieten. Nach Angaben von TKMS könnten rund 90 Prozent der Wertschöpfung in Deutschland entstehen.
Und auch international baut TKMS sein Netzwerk aus. Mit Fincantieri soll bis Jahresende ein gemeinsamer Kooperationsrahmen im Unterwasserbereich entstehen. Mit Navantia gibt es eine ähnliche Absichtserklärung für ausgewählte U-Boot-Projekte. Beides sind noch keine fertigen Großaufträge, zeigen aber, wohin TKMS strategisch will: mehr internationale Zusammenarbeit und zusätzliche industrielle Kapazitäten.
Operativ läuft es weiter ordentlich
In den ersten neun Monaten des Geschäftsjahres 2025/26 steigerte TKMS den Umsatz um 19 Prozent auf 1,89 Milliarden Euro. Das bereinigte EBIT legte um 13 Prozent auf 110 Millionen Euro zu. Der Auftragsbestand lag Ende Juni bei rund 20,1 Milliarden Euro.
Seitdem ist allerdings noch einiges dazugekommen. Nach dem Ende des Berichtszeitraums wurde unter anderem der Vertrag über vier MEKO-A-200-DEU-Fregatten für die Deutsche Marine unterzeichnet. Dazu kommen weitere Programme und Projekte in Aussicht. TKMS spricht inzwischen von einem Auftragsbestand von mehr als 25 Milliarden Euro.
Für das Geschäftsjahr 2025/26 erwartet TKMS ein Umsatzwachstum von 10 bis 12 Prozent und eine bereinigte EBIT-Marge von bis zu 6,5 Prozent. Mittelfristig soll die Marge auf mehr als 7 Prozent steigen.
Für mich ist genau das der interessante Punkt: TKMS muss nicht jeden Monat einen neuen Milliardenauftrag melden, damit die Story funktioniert. Ein großer Teil des künftigen Geschäfts ist bereits durch den hohen Auftragsbestand abgesichert.
Jetzt geht es zunehmend darum, diese Aufträge sauber abzuarbeiten und daraus steigende Umsätze und Margen zu machen.
Analysten sehen weiterhin Potenzial
Auch auf der Analystenseite hat sich zuletzt einiges getan.
Die Deutsche Bank hob ihr Kursziel am 13. August auf 112 Euro an und blieb bei "Buy". Bernstein wechselte am selben Tag von "Market-Perform" auf "Outperform" und erhöhte das Kursziel von 76 auf 125 Euro. Metzler hatte sein Kursziel zuvor auf 115 Euro angehoben und ebenfalls "Buy" bestätigt.
Am 18. September kam dann noch Stifel dazu. Das Analysehaus nahm die Beobachtung von TKMS mit "Buy" und einem Kursziel von 105 Euro auf. Stifel sieht TKMS vor allem wegen des hohen Auftragsbestands und der steigenden Nachfrage nach U-Booten und maritimen Verteidigungssystemen gut positioniert.
Bernstein bestätigte am 21. September sein Kursziel von 125 Euro und die Einstufung "Outperform". Analyst Adrien Rabier verwies dabei auf steigende europäische Verteidigungsausgaben und darauf, dass innerhalb der Verteidigungsbudgets der Anteil für Ausrüstung weiter steigen dürfte.
Die Analysten sehen also weiterhin deutliches Potenzial. Trotzdem würde ich die Kursziele nicht überbewerten. TKMS ist noch ein relativ junger Börsenwert und die Analystenabdeckung ist deutlich kleiner als bei etablierten DAX- oder MDAX-Unternehmen.
Heute steht zudem die Baader Bank Investment Conference in München auf dem Programm. Neue Aussagen des Managements könnten damit kurzfristig wieder Bewegung in die Aktie bringen.
Nach dem Rücksetzer wird jetzt der Chart interessant
An der Börse lief es zuletzt nicht ganz so geradlinig. Nach dem Zwischenhoch 88,20 Euro am 18. September kam die Aktie unter Druck und fiel zurück. Das 52-Wochen-Hoch liegt bei 108,80 Euro. Von diesem Niveau ist die Aktie damit noch ein gutes Stück entfernt.
Heute, am 24. September, steht außerdem die Baader Bank Investment Conference in München im Kalender von TKMS. Neue Aussagen des Managements könnten deshalb kurzfristig durchaus wieder Bewegung in die Aktie bringen.
Technisch ist jetzt vor allem interessant, ob TKMS den Bereich um 84 Euro als kurzfristige Unterstützung verteidigen kann. Der erste Erholungsversuch ist jedenfalls da. Gelingt es der Aktie, wieder über die jüngsten Zwischenhochs zu kommen, könnte sich das Chartbild weiter stabilisieren. Bleibt der Anstieg dagegen aus, wäre auch ein erneuter Test der jüngsten Tiefs nicht überraschend.
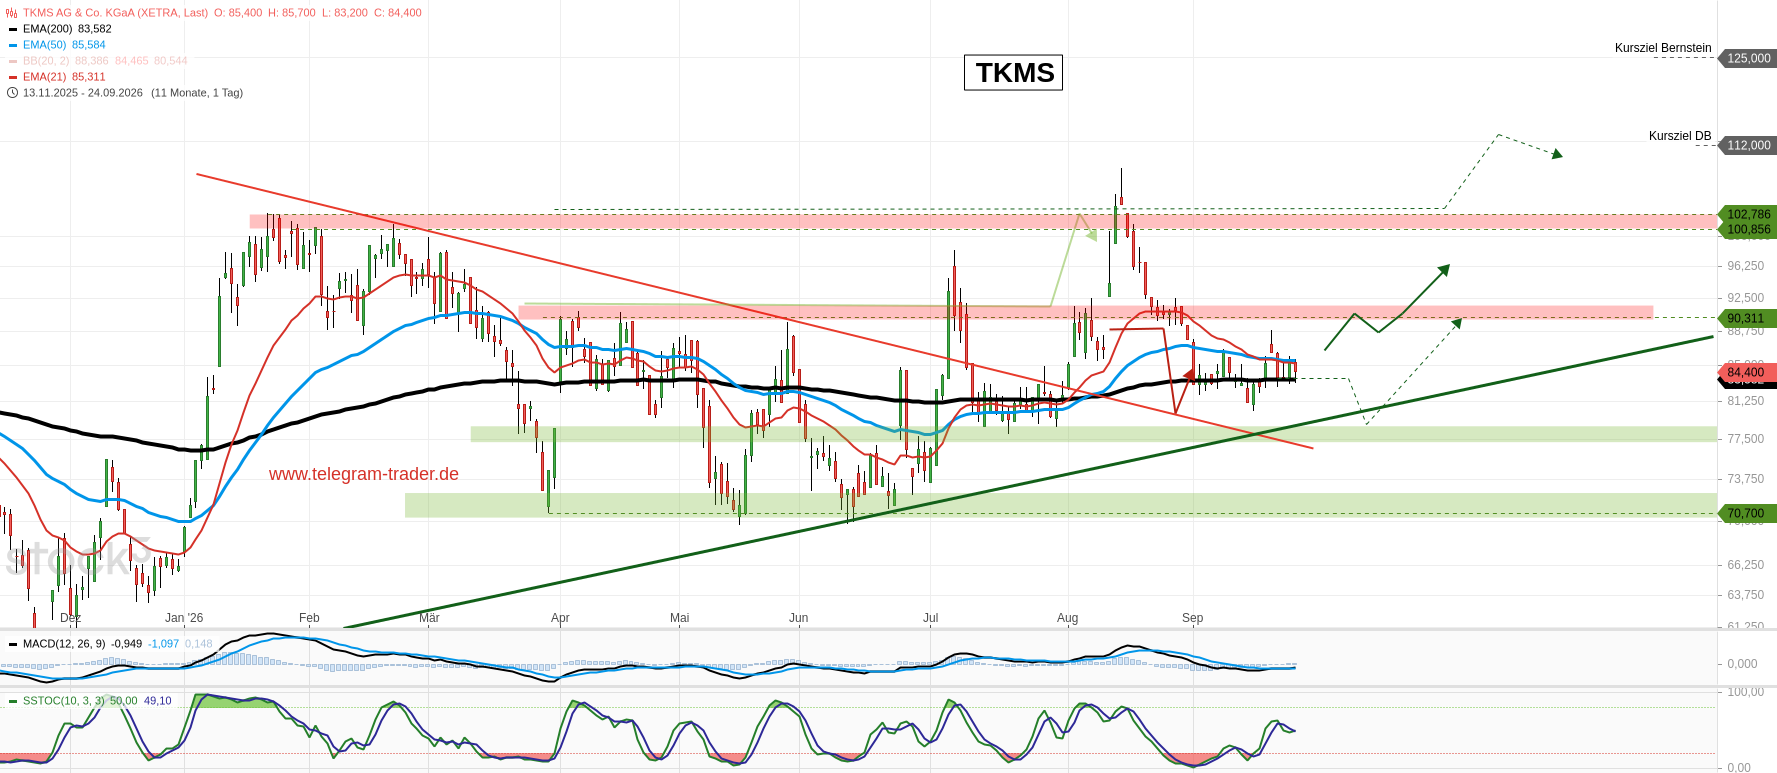 Nach dem Ausflug nach oben und dem Fehlausbruch über die Marke von 102 Euro muss sich die Aktie jetzt an der 200-Tage-Linie auf exponentieller Basis behaupten.
Aktuell kann sich TKMS noch darüber halten. Damit hat sich die Aktie zwischen der 50-Tage-Linie und der 200-Tage-Linie festgesetzt. Genau diese Zone wird jetzt spannend.
Sollte die 200-Tage-Linie gebrochen werden, könnte es noch einmal zurück in den Bereich um 80 Euro gehen. Dort wartet eine mehrfach getestete Unterstützung, die durchaus für eine Gegenbewegung beziehungsweise eine technische Reaktion sorgen könnte.
Mittelfristig sollte TKMS dann wieder die Marke von 90 Euro überwinden. Gelingt das, rücken auf der Oberseite zunächst die 100 Euro und darüber ein neues Hoch in Richtung 110 Euro in den Fokus.
Fazit
Für mich bleibt die TKMS-Story deshalb intakt. Nicht, weil jeden Tag ein neuer Milliardenauftrag auf der Meldungsseite auftaucht. Sondern weil sich dahinter inzwischen eine ganze Reihe langfristiger Programme, ein riesiger Auftragsbestand und ein immer größer werdendes internationales Netzwerk verbirgt.
Mehr als 25 Milliarden Euro Auftragsbestand, steigender Umsatz, neue Fregatten- und U-Boot-Projekte und ein europäischer Verteidigungsmarkt, der langfristig zusätzliche Kapazitäten braucht.
Jetzt muss TKMS zeigen, dass daraus auch nachhaltig mehr Umsatz und vor allem bessere Margen werden.
Und genau da wird es für die Aktie spannend: Die Aufträge sind da. Jetzt muss TKMS daraus auch entsprechend Geld verdienen.
Zum kostenlosen Telegram-Channel von AWSX: https://t.me/awsxtalk
Enthaltene Werte: DE000PD3TXXX,DE000TKMS001
Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals führen können. Die Informationen ersetzen keine, auf die individuellen Bedürfnisse ausgerichtete, fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. ABC New Media hat auf die veröffentlichten Inhalte keinerlei Einfluss und vor Veröffentlichung der Beiträge keine Kenntnis über Inhalt und Gegenstand dieser. Die Veröffentlichung der namentlich gekennzeichneten Beiträge erfolgt eigenverantwortlich durch Autoren wie z.B. Gastkommentatoren, Nachrichtenagenturen, Unternehmen. Infolgedessen können die Inhalte der Beiträge auch nicht von Anlageinteressen von ABC New Media und / oder seinen Mitarbeitern oder Organen bestimmt sein. Die Gastkommentatoren, Nachrichtenagenturen, Unternehmen gehören nicht der Redaktion von ABC New Media an. Ihre Meinungen spiegeln nicht notwendigerweise die Meinungen und Auffassungen von ABC New Media und deren Mitarbeiter wider. (Ausführlicher Disclaimer)