
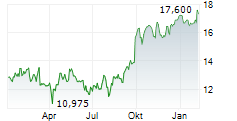
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat H&M nach Quartalszahlen des Modekonzerns mit einem Kursziel von 160 schwedischen Kronen auf "Hold" belassen. Das währungsbereinigte Umsatzwachstum liege moderat über der Konsensschätzung, und die überraschend hohe operative Ergebnismarge (Ebit) sei unter anderem der Rückerstattung gezahlter US-Zölle geschuldet, schrieb Adam Cochrane am Donnerstag. Ohne diese und andere positive Sonderfaktoren hätten die Bruttomargen enttäuscht, was aber durch die besser als erwartete Kostenkontrolle kompensiert worden sei./gl/ag
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / Zeitzone in Studie nicht angegeben Erstmalige Weitergabe der Original-Studie: 24.09.2026 / 06:59 / GMT
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: SE0000106270
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / Zeitzone in Studie nicht angegeben Erstmalige Weitergabe der Original-Studie: 24.09.2026 / 06:59 / GMT
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: SE0000106270
© 2026 dpa-AFX-Analyser

