


© Foto: JUNGHEINRICH AG
Die Jungheinrich-Aktie steht mächtig unter Druck. Mitte der Woche ging es auf den tiefsten Stand seit vier Jahren. Seit Jahresbeginn fehlen schon knapp 40 Prozent. Eine große US-Bank hat abgestuft und das Kursziel drastisch gekappt. Zugleich gibt es neue Aufträge und einen frischen Roboter im Angebot. Passt das alles noch irgendwie zusammen? Die Aufträge laufen, aber der Gewinn schrumpft. Charttechnisch steht eine wichtige Entscheidung bevor. Fällt die Aktie unter das jüngste Tief, könnte es weiter nach unten gehen. Erst über einer bestimmten Marke wird es wieder ruhiger. Wir zeigen, welche Level jetzt zählen und wie sich die Lage sachlich einordnen lässt.
Rekordtief nach Abstufung: Das steckt hinter dem Kursrutsch
Es war ein wahrlich vergangene Woche ein schwarzer Donnerstag für Jungheinrich. Am 8. Oktober rutschte die Aktie um über 6 Prozent auf unter 21 Euro. Das ist der tiefste Stand seit mehreren Jahren. Auslöser war die Bank of America. Ihr Analyst Tore Fangmann stufte den Staplerbauer auf "Underperform" ab und kappte das Kursziel von 35 auf 21 Euro. Seit Jahresbeginn steht daher schon ein Minus von rund 40 Prozent auf der Uhr. Das tut weh, besonders den Aktionären, die schon länger (z. B. seit Jahresanfang) dabei sind und auf ihren Verlusten sitzen. Fangmann nennt insgesamt drei Bremsklötze für Jungheinrich: hohe Zinsen, anhaltende Inflation und die wachsende Konkurrenz aus China. Chinesische Anbieter drücken mit niedrigen Preisen auf die Margen. Auch Kion bekam das zu spüren. Das Unternehmen ist der weltweit zweitgrößte Hersteller von Gabelstaplern und Flurförderzeugen (nach Toyota) sowie führend in Europa. Dort sank das Kursziel von 66 auf 45 Euro. Eine schnelle Erholung sieht der Analyst nicht. Ob staatliche Infrastrukturmaßnahmen der Logistikbranche helfen, ist für ihn offen. Dazu bremst der schwache Konsum.
Die Zahlen von Jungheinrich zeigen das Dilemma. Im ersten Halbjahr fiel das EBIT von über 210 auf unter 145 Millionen Euro. Die operative Marge liegt nur noch bei 5,4 Prozent. Dabei läuft die Nachfrage ordentlich, denn der Auftragseingang stieg um 7,7 Prozent auf 2,95 Milliarden Euro. Aufträge sind also da. Nur bleibt davon weniger hängen als früher. Das Problem sitzt in der Marge, nicht im Orderbuch.
Charttechnik
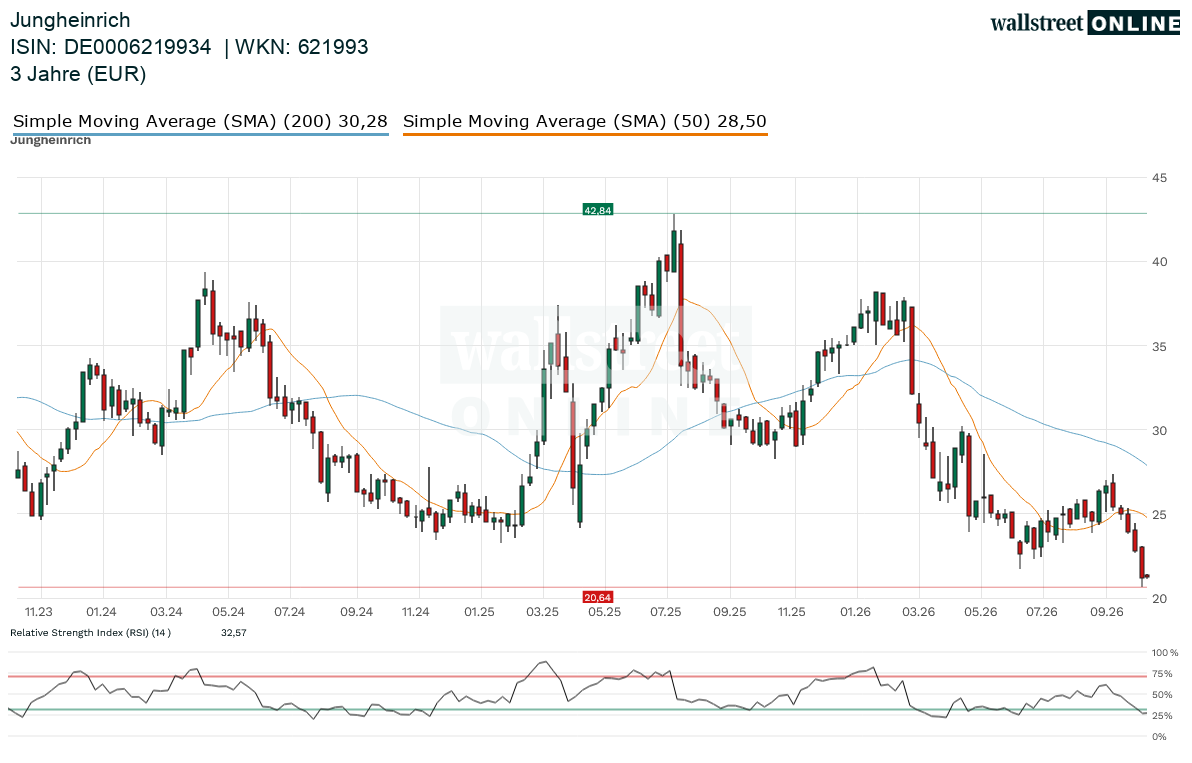
Der Chart sieht angeschlagen aus und die Aktie notiert bei gut 21 Euro und liegt damit knapp über dem Tief von 20,86 Euro. Die Käufer halten sich immer noch weitestgehend zurück. Der Abwärtstrend ist intakt und eine Entspannung sieht anders aus. Der Verlauf zeigt noch keinen Boden, eher ein vorsichtiges Abwarten auf wackligem Grund. Wichtig ist die Marke am Tief. Wird das zuletzt markierte Tief unterschritten, könnte es abwärts in Richtung 15 Euro gehen. Nach oben ist die Luft dünn. Die Zone um 22 Euro gilt als erste Hürde. Erst Kurse oberhalb von 23,50 Euro dürften etwas Entspannung bringen. Bis dahin bleibt jede Erholung zerbrechlich und gewiss kein Selbstläufer. Wer hier auf schnelle Gewinne setzt, braucht nicht nur gute Nerven, sondern auch eine Portion Glück. Richtig "gut" wird es wohl erst wieder, wenn der Kurs über 27 oder 28 Euro klettert. Dort liegt eine Widerstandsmarke aus dem September bei rund 27,50 Euro. Wird diese geknackt, öffnet den Weg in Richtung 30 Euro. Dort in diesem Bereich sind frühere Zwischenhochs. Von diesem Niveau ist die Aktie aktuell aber riesig weit entfernt. Ein Ausbruch nach oben wäre aber das erste echte Signal für einen Trendwechsel, den man aber zur Zeit noch nicht mal im Ansatz erkennt.
Was tun?
Die Lage ist eher negativ, aber nicht ganz hoffnungslos. Auf der Habenseite stehen der stabile Auftragseingang und neue Impulse. Der Transportroboter EAC 212a ist im Verkauf, dazu kommt laut Medienberichten ein Rahmenauftrag von Kühne+Nagel über 5.000 Fahrzeuge. Das Analysehaus MPCM hält an "Buy" fest und sieht 41 Euro. Das durchschnittliche Kursziel liegt bei knapp 40 Euro. Auf der Sollseite stehen die schwache Marge, der Preisdruck und die Bank of America mit ihrem Underperform-Rating und Kursziel 21. Unterm Strich spricht die Zahlenlage derzeit für Zurückhaltung. Die Ergebnisse sind schwächer, der Chart ist angeschlagen, und die Nachrichten sind zweigeteilt. Viellicht ist es sinnvoller, die Zahlen zum dritten Quartal abzuwarten. Im Fazit gesehen heißt das: beobachten statt überhastet oder hetzen lassen.
Autor: Felix Goldbach, FinanzNachrichten-Redaktion
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.

