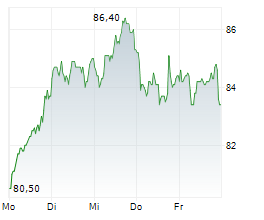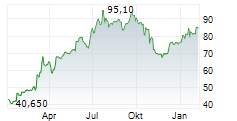
Vossloh wird nächste Woche, am 22. Oktober, die Q3-Zahlen veröffentlichen. Wir erwarten ein Umsatzwachstum ggü. Vorjahr sowie einen Anstieg des EBIT, wobei die akquisitionsbedingte PPA (Kaufpreisallokation) und die Integrationseffekte im Zusammenhang mit Sateba die Profitabilität weiterhin belasten dürften. Wir betrachten 2026 jedoch als Übergangsjahr; die vollen Vorteile aus Integration und Synergien sollten erst 2027 deutlicher sichtbar werden. Gleichzeitig ist Vossloh gut positioniert, um vom globalen Investitionszyklus in die Schieneninfrastruktur zu profitieren, der von der Netzmodernisierung und dem Kapazitätsausbau getragen wird, wie bereits der starke Auftragseingang im H1 zeigt. Nach einem Kursrückgang von knapp 45% gegenüber dem Höchststand sehen wir für geduldige, langfristig orientierte Value-Investoren eine attraktive Einstiegsgelegenheit. Unseres Erachtens spiegelt der Rückgang eher die Ungeduld des Marktes als operative Schwäche wider. Die Bewertung erscheint insbesondere im Hinblick auf die FY30-Ziele des Managements und die Stabilität des Marktes für Schieneninfrastruktur besonders attraktiv. Wir bekräftigen unser BUY-Rating mit einem Kursziel von EUR 90,00, was einem Aufwärtspotenzial von 88% entspricht. Die vollständige Analyse ist abrufbar unter https://research-hub.de/companies/vossloh-ag
© 2026 mwb research