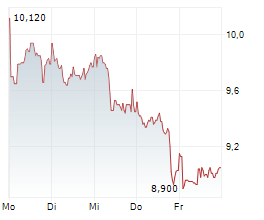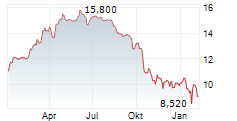
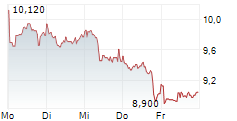
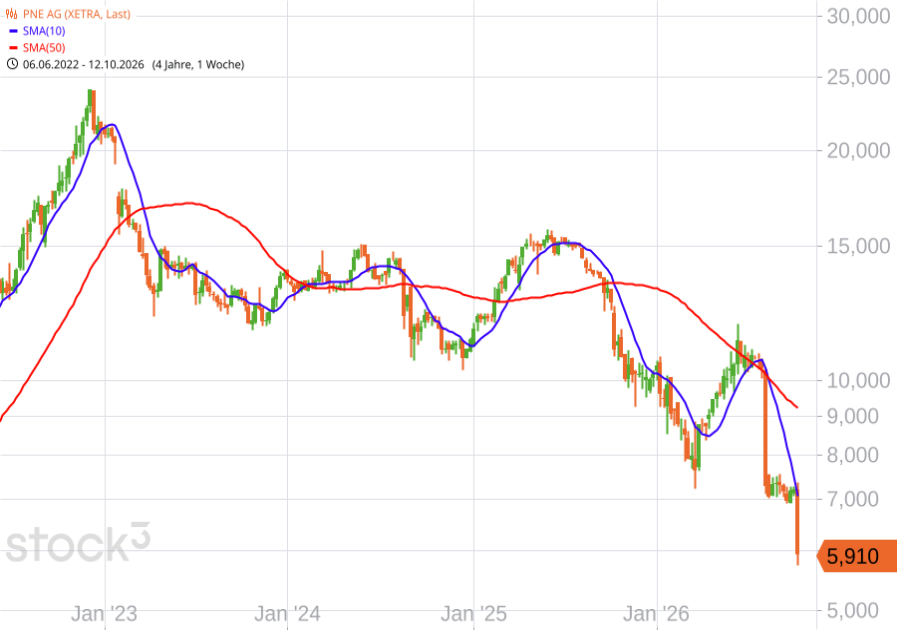
Die Aktie des Windparkentwicklers bricht heute zeitweise um rund 17 % ein. Auslöser ist eine massive Senkung der Ergebnisprognose für 2026. Das erwartete EBITDA wurde von 90 bis 120 auf 60 bis 75 Mio. € reduziert. Beim normalisierten EBITDA sinkt die Zielspanne sogar von 110 bis 140 auf 65 bis 80 Mio. €. Hintergrund sind verzögerte Projektverkäufe und Genehmigungsverfahren. Zudem behält PNE einige ursprünglich zum Verkauf vorgesehene Windparks im Eigenbestand. Die verschobenen Projekte sollen 2027 realisiert werden.
Operativ sieht die Entwicklung deutlich besser aus. Im laufenden Jahr wurden bereits elf Projekte mit insgesamt 361 MW verkauft. Die Entwicklungspipeline umfasste Ende Juni 21,7 GW. Im ersten Halbjahr stieg das normalisierte EBITDA von 4,7 auf 27,4 Mio. €.
Dennoch ist der Kursrutsch grundsätzlich gerechtfertigt. Die kräftige Prognosesenkung beschädigt das Vertrauen in die Planbarkeit der Ergebnisse. Mit einem geschätzten KGV von rund 19 für 2027 ist die Aktie trotz des Einbruchs noch kein echtes Schnäppchen. Grundlage diesr Bewertung ist der bisherige FactSet-Gewinnkonsens, der die jüngste Entwicklung noch nicht berücksichtigt. Hinzu kommt die hohe Verschuldung.
Fazit: Die umfangreiche Projektpipeline spricht mittelfristig für Erholungspotenzial. Kurzfristig überwiegen jedoch die Risiken. Erst wenn PNE die verschobenen Projekte tatsächlich erfolgreich verkauft, dürfte das Vertrauen zurückkehren. Bis dahin ist mit einer anhaltend hohen Schwankungsanfälligkeit zu rechnen.
Oliver Kantimm, Bernecker-Redaktion
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH im Abo oder im Einzelabruf unter www.bernecker.info
Operativ sieht die Entwicklung deutlich besser aus. Im laufenden Jahr wurden bereits elf Projekte mit insgesamt 361 MW verkauft. Die Entwicklungspipeline umfasste Ende Juni 21,7 GW. Im ersten Halbjahr stieg das normalisierte EBITDA von 4,7 auf 27,4 Mio. €.
Dennoch ist der Kursrutsch grundsätzlich gerechtfertigt. Die kräftige Prognosesenkung beschädigt das Vertrauen in die Planbarkeit der Ergebnisse. Mit einem geschätzten KGV von rund 19 für 2027 ist die Aktie trotz des Einbruchs noch kein echtes Schnäppchen. Grundlage diesr Bewertung ist der bisherige FactSet-Gewinnkonsens, der die jüngste Entwicklung noch nicht berücksichtigt. Hinzu kommt die hohe Verschuldung.
Fazit: Die umfangreiche Projektpipeline spricht mittelfristig für Erholungspotenzial. Kurzfristig überwiegen jedoch die Risiken. Erst wenn PNE die verschobenen Projekte tatsächlich erfolgreich verkauft, dürfte das Vertrauen zurückkehren. Bis dahin ist mit einer anhaltend hohen Schwankungsanfälligkeit zu rechnen.
Oliver Kantimm, Bernecker-Redaktion
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH im Abo oder im Einzelabruf unter www.bernecker.info
© 2026 Bernecker Börsenbriefe