© Foto: Dieses Symbolbild wurde mit einer KI erstellt
Das hat kaum jemand so erwartet. Die Hensoldt-Aktie legt eine starke Woche hin und springt um mehr als 15 Prozent nach oben. Am Freitag allein ging es um knapp sechs Prozent aufwärts. Im Auftragsbuch stehen über zehn Milliarden Euro, so viel wie nie zuvor. Aus der Ukraine kommt neuer Rückenwind und mehrere Analysten "drehen" ihre Einschätzung ins Positive. Der Chart hat sich durch den jüngsten Anstieg spürbar aufgehellt, denn die wichtigen Durchschnittslinien (SMA 50 und SMA200) sind zurückerobert, die 100 Euro rücken wieder ins Blickfeld, doch ein Haken bleibt, denn bestimmte Kursmarken bzw. -regionen entscheiden, ob es weiter nach oben geht oder ob ein Rückschlag droht. Welche das sind und was jetzt zu tun ist, lesen Sie hier.
Rüstungsstar im Höhenflug
Was war das für eine tolle Woche für die Hensoldt-Aktie. Am Freitag sprang die Aktie nochmals um knapp sechs Prozent nach oben und schloss bei rund 87,30 Euro. Auf Wochensicht stehen unter dem Strich somit über 15 Prozent Kursgewinn. Der Auslöser kam aber nicht nur aus dem Unternehmen selbst, sondern die ganze Branche lief. Europa möchte weiterhin militärisch unabhängiger werden, und Anleger setzen dabei auch auf Radar und Sensorik und Hensoldt sollte davon natürlich profitieren. Auch das Zahlenwerk von Hensoldt kann sich sehen lassen, denn im ersten Halbjahr verdoppelte sich der Auftragseingang auf 2,8 Milliarden Euro. Der Auftragsbestand liegt mittlerweile bei über 10 Milliarden Euro, ein neuer Rekord. Das ist mehr, als das ganze Unternehmen an der Börse wert ist. Der Umsatz stieg auf 1,17 Milliarden Euro. Für 2026 peilt der Vorstand rund 2,75 Milliarden an. Das gibt Rückenwind für die kommenden Jahre. Dazu kommt Bewegung aus der Ukraine. Hensoldt unterzeichnete eine Absichtserklärung über weitere Radarlieferungen. Noch ist das kein fester Auftrag, das gehört zur Wahrheit und das muss man dazu sagen, aber trotzdem zeigt es, wie gefragt die Technik ist. Jefferies und Kepler Cheuvreux raten inzwischen zum Kauf. Jefferies sieht die Aktie bei 98 Euro, Barclays hob sein Ziel auf 101 Euro an. Das sind positive Aussagen.
Charttechnik
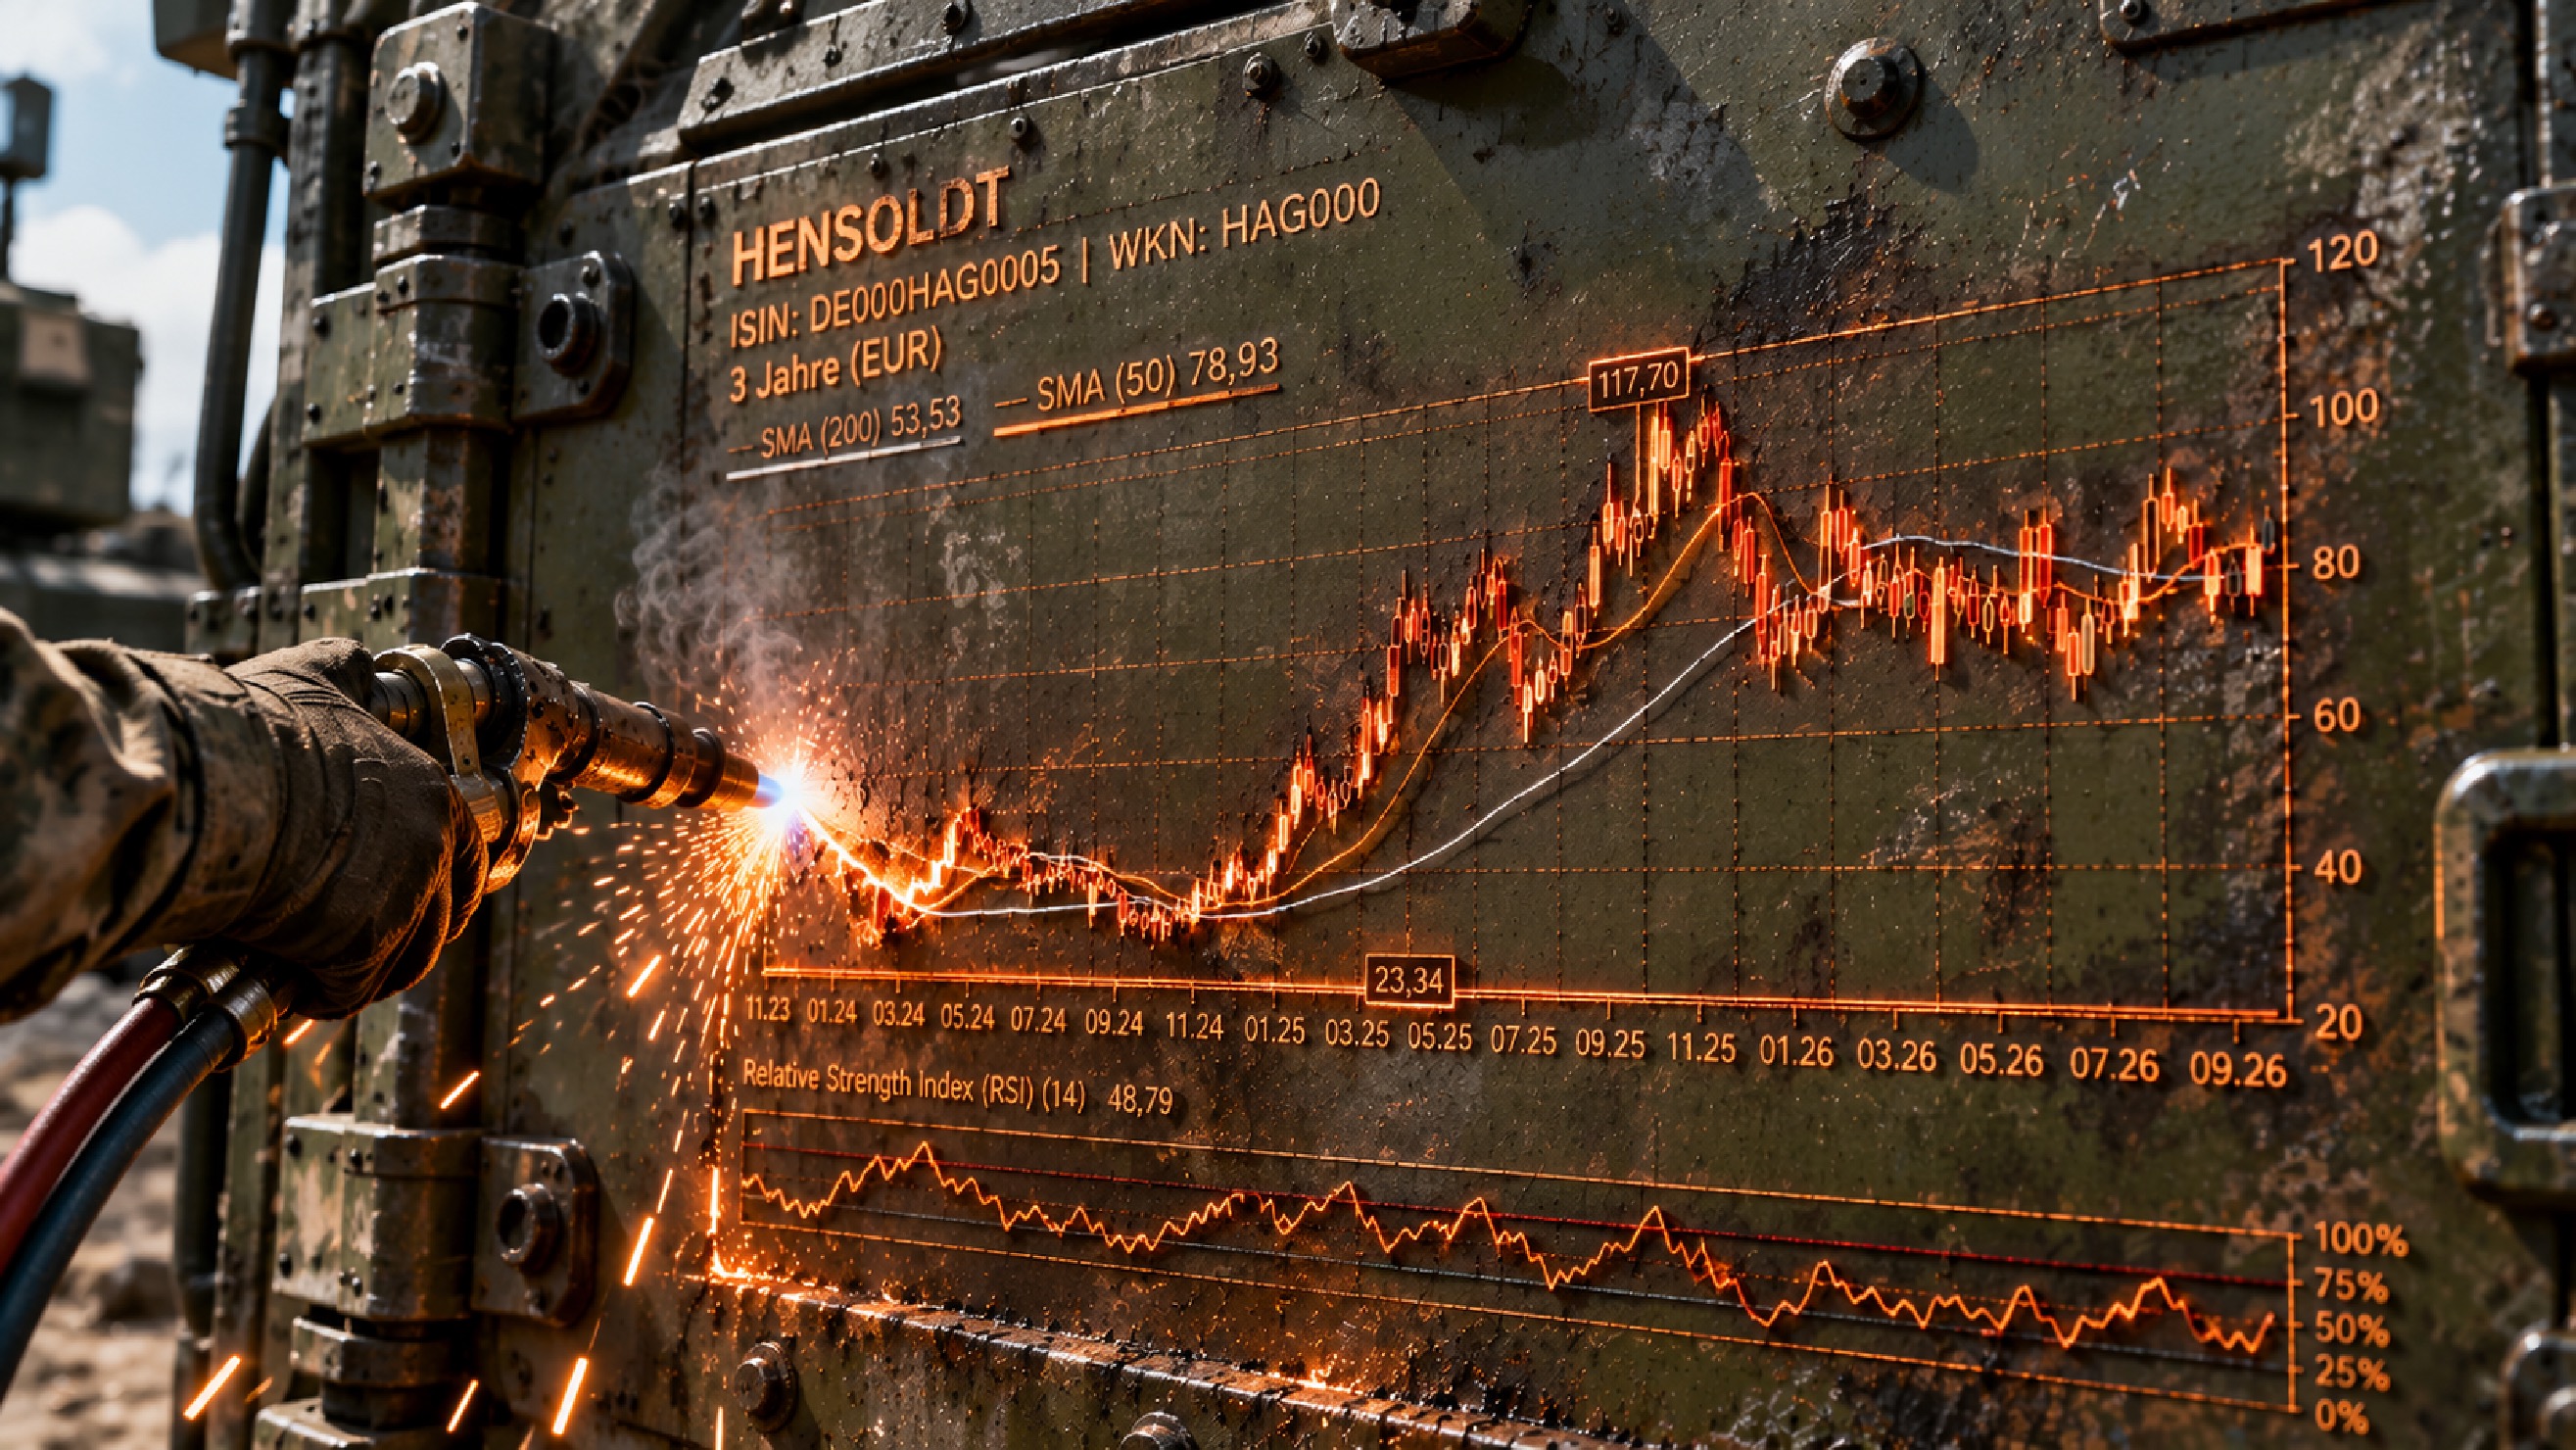
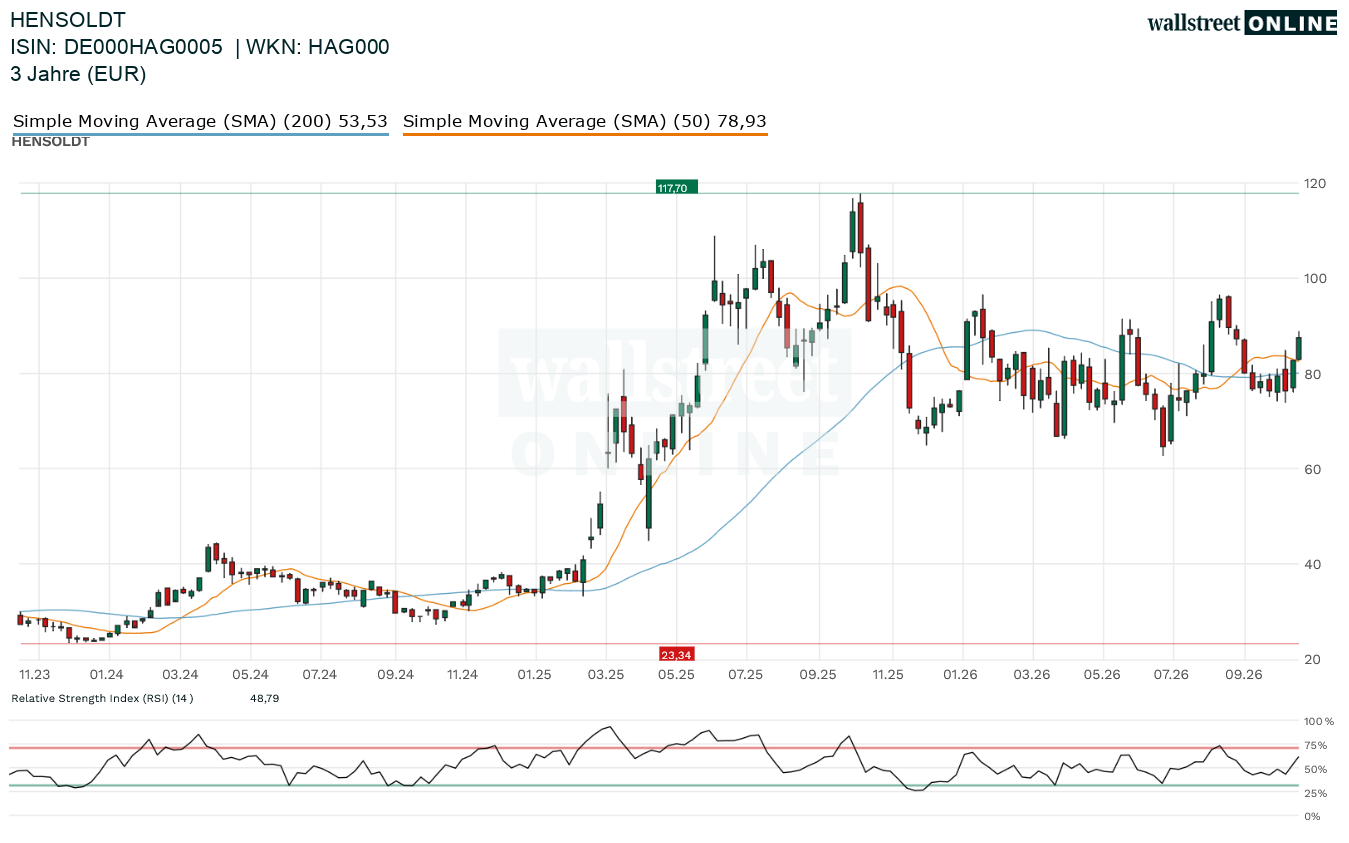
Charttechnisch hat sich das Bild zuletzt deutlich aufgehellt, da die Aktie wieder über dem 200er und dem 50er SMA liegt. Dennoch warten nun die nächsten Hürden auf dem Weg nach oben. Zuerst die Zone zwischen 85 und 90 Euro, danach das Augusthoch bei knapp 97 Euro. Gelingt auch dieser Sprung, rückt die 100 Euro-Marke in Blick- und Reichweite. Der Weg dorthin ist frei, aber nicht ohne Hindernisse und eines sollte man auch berücksichtigen, denn noch ist der Abstand zu den beiden SMAs recht klein. Ein Rückschlag kann jederzeit kommen und dann wäre der Kurs vielleicht schon wieder unter den beiden SMAs. Entscheidend könnte hierbei die Marke bei 75 Euro werden. Fällt die Aktie darunter, wird es charttechnisch heikel. Dann droht ein Rutsch zurück in Richtung 60 bis 65 Euro. Dort lag im Juni das Jahrestief bei gut 63 Euro. Halten die 80 Euro als erste Auffangzone, bleibt das Bild freundlich und nach oben gerichtet.
Was tun?
Hensoldt hat einen riesigen Auftragsbestand, die Zahlen sind gut und die Prognose steht. Am 5. November kommen die Neunmonatszahlen. Einige Analysten rechnen schon mit einer Anhebung des Ausblicks. Fünf Tage später folgt der Kapitalmarkttag, auf dem sich das Unternehmen präsentiert. Das Interesse der Anleger dürfte bis dahin hoch bleiben. Aber erwähnt werden muss auch immer die Gegenseite. Die Bären argumentieren, dass das KGV bei rund 80 liegt, was ein "sehr sportlicher" Wert ist. Der freie Cashflow war im ersten Halbjahr noch negativ. Das Aus für die Fregatte F126 kostet einen Teil eines gut 200 Millionen Euro schweren Auftrags und mwb research warnt mit einem Kursziel von 62 Euro. Die aktuelle Bewertung mit einem so hohen KGV lässt wenig Raum für Enttäuschungen und dürfte auch schon Positives für die Zukunft mit einbeziehen. Mutige Anleger könnten schrittweise einsteigen und damit auch Rücksetzer in Betracht ziehen. Ein genereller Stopp sollte dann aber auch das Risiko begrenzen. Es bleibt aussichtsreich, aber nicht ohne Gefahr von Korrekturen.
Autor: Felix Goldbach, FinanzNachrichten-Redaktion
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.