Unterbewertung?
Outside Reversal bei der Synosys-Aktie (SNPS) in Kombination mit Rücksetzer zum 50er-EMA! Long Einstieg mit Rückenwind aus dem Tech-Sektor?
Synopsys (NTRA) - US98138H1014
Rückblick
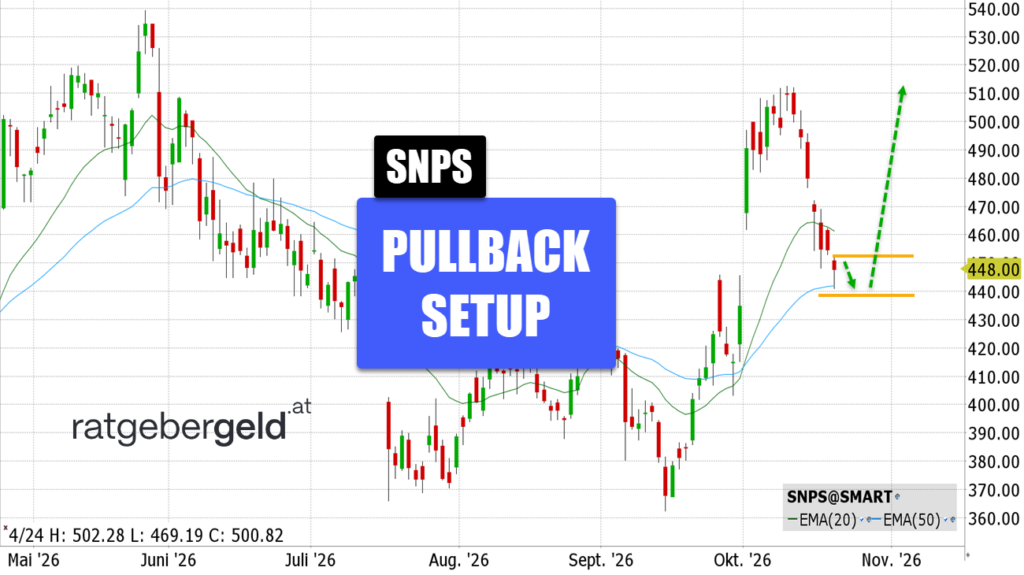
Nach einem Rückgang von über 530 USD Anfang Juni auf rund 370 USD im September startete die Synopsys-Aktie eine dynamische Erholung, die den Kurs Anfang Oktober bis auf rund 510 USD führte. Auf den kräftigen Anstieg folgte zuletzt eine deutliche Korrektur, wobei die schnellen Kursbewegungen im Oktober eine erhöhte Volatilitätanzeigen. Charttechnisch interessant ist der Outside Reversal gegenüber dem Gap Up der letzten Septembertage und der gleichzeitige Test des 50er-EMA am gestrigen Dienstag.
Synopsys-Aktie: Chart vom 20.10.2026, Kürzel: SNPS, Kurs: 447.62 USD, Tageschart Quelle: TWS
Mögliches bullisches Szenario
Wir achten auf die kleine Kurslücke zwischen Montag und Dienstag dieer Woche. Ein Lückenschluss wäre ein klares Kaufsignal. Kursziel wäre das Pivot-Hoch vom 9. Oktober. Sofern sich der erwartete Rückenwind des Tech-Sektors einstellt, würde das Gap Down der Vorwoche nicht sonderlich stören.
Mögliches bärisches Szenario
Fällt die Synopsys-Aktie nachhaltig unter 440 USD, wäre das Pullback-Setup gescheitert und ein Rückgang in Richtung 420 USD möglich. Sollte auch dieser Bereich nicht halten, könnten die vorherigen Tiefs um 400 USD und anschließend die Septembertiefs um 370 USD wieder in den Fokus rücken. Trader könnten einen Stop Loss knapp unterhalb von 440 USD platzieren, um sich gegen einen Bruch der eingezeichneten Unterstützung abzusichern.
Meinung
Der US-Technologiekonzern Synopsys wurde 1986 gegründet und hat seinen Hauptsitz in Sunnyvale, Kalifornien. Das Unternehmen zählt zu den weltweit führenden Anbietern von Software für das Design und die Überprüfung von Halbleitern (Electronic Design Automation, EDA) sowie von Lösungen zur Überprüfung der Softwaresicherheit. Seine Werkzeuge helfen Chipentwicklern, immer komplexere Prozessoren und andere Halbleiter effizienter zu entwerfen, zu simulieren und zu testen. Damit profitiert Synopsys strukturell von steigenden Anforderungen durch künstliche Intelligenz, Rechenzentren und moderne Chiparchitekturen. Im dritten Quartal des Geschäftsjahres 2026 steigerte Synopsys den Umsatz gegenüber dem Vorjahreszeitraum um rund 42 Prozent auf 2.48 Milliarden USD und erzielte einen bereinigten Gewinn je Aktie von 3.91 USD. Für das Gesamtjahr stellte das Management einen Umsatz von rund 9.72 Milliarden USD in Aussicht. Ein wichtiger Wachstumstreiber ist die zunehmende Komplexität KI-fähiger Chips, die leistungsfähigere Entwicklungs-, Simulations- und Testwerkzeuge erfordert. Zusätzliche Chancen ergeben sich durch KI-gestützte Automatisierung des Chipdesigns und neue, nutzungsabhängige Abrechnungsmodelle, die das bisherige Lizenzgeschäft ergänzen. Morgan Stanley erwartet für das Geschäftsjahr 2027 ein Wachstum von 13 Prozent im Bereich Design-Automatisierung, 15 Prozent bei Design-IP und 9 Prozent im Simulationsgeschäft. Das Kursziel wurde von 500 auf 574 USD angehoben, die positive Einstufung der Aktie beibehalten. Entscheidend für eine nachhaltige Neubewertung dürfte sein, ob Synopsys die neuen KI-Anwendungen erfolgreich monetarisieren und die erwarteten Wachstumsraten tatsächlich erreichen kann.
Quellennachweise, Meinung und sonstige Daten
- Aktuelle Marktkapitalisierung: 85.85 Mrd. USD
- Meine Meinung zu Synpsys ist bullisch.
- Quellennachweis: https://de.marketscreener.com/boerse-nachrichten/synopsys-unterbewertet-da-der-markt-umsatzpotenzial-durch-ki-uebersieht-sagt-morgan-stanley-ce785cd8da8bf020
- Autor: Thomas Canali
Veröffentlichungsdatum: 18.10.2026
Hinweis auf mögliche Interessenkonflikte
Personen, die Anlageempfehlungen erstellen und weitergeben, sind nach der Verordnung (EU) 596/2014 des Europäischen Parlaments und des Rates vom 16. April 2014 über Marktmissbrauch (Marktmissbrauchsverordnung) verpflichtet, alle Beziehungen und Umstände offenzulegen, bei denen damit gerechnet werden kann, dass sie die Objektivität der Empfehlung beeinträchtigen. Dies umfasst insbesondere Interessen oder Interessenkonflikte aller Personen, die die Information erstellt haben bzw. an der Erstellung beteiligt waren.
Für den Finanzinformationsdienst, der vom sog "Journalistenprivileg" nach Art. 20 Abs. 3 UAbs. 4 Gebrauch macht, gelten zusätzlich die Vorgaben des Pressekodex des Deutschen Presserats und die Journalistischen Verhaltensgrundsätzen und Empfehlungen des Deutschen Presserats zur Wirtschafts- und Finanzmarktberichterstattung. Auch danach sind Interessenskonflikte bei der Erstellung oder Weitergabe von Anlageempfehlungen oder Anlagestrategieempfehlungen in geeigneter Weise offenzulegen.
In diesem Zusammenhang weisen wir auf folgendes hin:
Es liegt kein Interessenskonflikt vor.
Bitte nehmen Sie den Disclaimer und die Risikohinweise zur Kenntnis, die Sie unter https://ratgebergeld.at/disclaimer/ abrufen können.
Analyse erstellt im Auftrag von