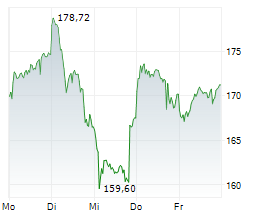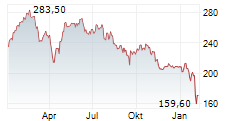
FRANKFURT (dpa-AFX Broker) - Deutsche Bank Research hat das Kursziel für SAP nach Quartalszahlen von 200 auf 235 Euro angehoben und die Einstufung auf "Buy" belassen. Der Softwarekonzern habe eine recht hohe Hürde genommen, wenn man bedenke, dass der Aktienkurs seit den Tiefstständen Ende Juli um mehr als 60 Prozent gestiegen sei und die Erwartungen im Vorfeld der Ergebnisse gestiegen seien, schrieb Johannes Schaller in einer am Donnerstag vorliegenden Studie. Das "Autonomous Enterprise"-Angebot gewinne zunehmend an kommerzieller Bedeutung, was die Debatte darüber, dass Künstliche Intelligenz die SAP-Software verdrängen werde, auf absehbare Zeit beenden dürfte./rob/edh/men
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET Erstmalige Weitergabe der Original-Studie: 22.10.2026 / 08:02 / CET
dpa-AFX Broker - die Trader News von dpa-AFX
DE0007164600