
© Foto: Alexander Mils auf Unsplash.
Die Anteile des US-Werkzeugherstellers Snap-on haben zuletzt stark korrigiert, doch das eröffnet mit Blick auf Bewertung und Dividende eine Einstiegschance!
Investoren schichten um: Raus aus Künstlicher Intelligenz
In den vergangenen Tagen ist es bei vielen Werten aus der KI-Branche zu hohen Kursverlusten bis hin zu panikartigen Verkäufen gekommen. Betroffen waren vor allem Papiere von Neocloud-Anbietern, wie CoreWeave und Nebius, aber auch Energieversorger und deren Zulieferer hatten zu kämpfen - das haben am Donnerstag vor allem Siemens Energy und Mitbewerber GE Vernova zu spüren bekommen.
Von Anlegerinnen und Anlegern gefragt waren zuletzt vor allem Substanzwerte. Die profitierten einerseits von der Flucht von Investoren aus der KI-Branche sowie von fallenden Anleiherenditen, da inzwischen trotz anhaltend hoher Energiepreise auf eine Zinspause oder sogar erste Zinssenkungen spekuliert wird, da die Schuldensituation im Zusammenhang mit dem KI-Boom andernfalls eskalieren könnte.
Defensive Aktien profitieren, aber Snap-on bleibt zurück
Doch nicht alle Defensiv- und Value-Werte sind gleichermaßen gefragt. Während beispielsweise Coca-Cola zuletzt auf neue Rekordnotierungen klettern konnte, entwickelten sich Unternehmensanteile, wo eine Abhängigkeit des Geschäftsmodells von Energiepreisen besteht, unterdurchschnittlich.
Davon betroffen war beispielsweise der US-Werkzeughersteller Snap-on, der in den vergangenen Jahren vor allem als Dividendenwachstumswert auf sich aufmerksam gemacht hat. Der Konzern hat seine Ausschüttungen im zurückliegenden Jahrzehnt mit einer durchschnittlichen jährlichen Steigerungsrate (CAGR) von 14,9 Prozent angehoben - das ist absolute Spitzenklasse! Wer vor 10 Jahren eingestiegen ist, bringt es so auf eine Einstiegsrendite von 6,4 Prozent. Neuen Anlegerinnen und Anlegern bietet die Aktie gegenwärtig 2,65 Prozent.
In den vergangenen Wochen hat die Aktie stark korrigiert. Ausgehend von einem Allzeithoch bei 423,02 US-Dollar fiel Snap-on um rund 16 Prozent. Neben einer zwischenzeitlich zu ambitionierten Unternehmensbewertung belasten die anhaltend hohen Treibstoffkosten die Werkzeugverkäufe, da sich finanziell unter Druck geratene Kundinnen und Kunden mit Neuanschaffungen zurückhalten.
Dieselpreise belasten das Geschäftsergebnis
Dementsprechend enttäuschend fielen die am Donnerstag präsentierten Quartalszahlen aus. Gegenüber dem Vorjahresquartal fielen die Erlöse um 0,8 Prozent auf 1,18 Milliarden US-Dollar, womit das Unternehmen die Erwartungen um 60 Millionen US-Dollar verfehlt hat. Auch der Ertrag konnte den Schätzungen nicht gerecht werden. Statt 4,73 US-Dollar je Anteil erwirtschaftete Snap-on nur einen Gewinn von 4,64 US-Dollar pro Aktie.
Unter dem Strich erwirtschaftete Snap-on einen auf die Anteilseignerinnen und -eigner entfallenden Nettogewinn in Höhe von 243,0 Millionen US-Dollar nach 265,4 Millionen US-Dollar im Vorjahrsquartal. Das entspricht jedoch immer noch einer beeindruckend hohen Nettomarge von 22,4 Prozent.
CEO Nick Pinchuk sprach von einem "gemischten" Quartalsergebnis, welches durch einen "noch die dagewesenen Anstieg der Dieselpreise" belastet gewesen sei, was bei Franchise-Nehmern zu geringeren Lagerbeständen geführt hätte; Snap-on vertreibt seine Spezialwerkzeuge nicht selbst, sondern über ein Netzwerk aus selbständigen Franchise-Nehmern. Ein neues Rekordergebnis im Industriekundengeschäft sei dadurch überschattet worden.
Aktie mit zwischenzeitlich hohen Verlusten ...
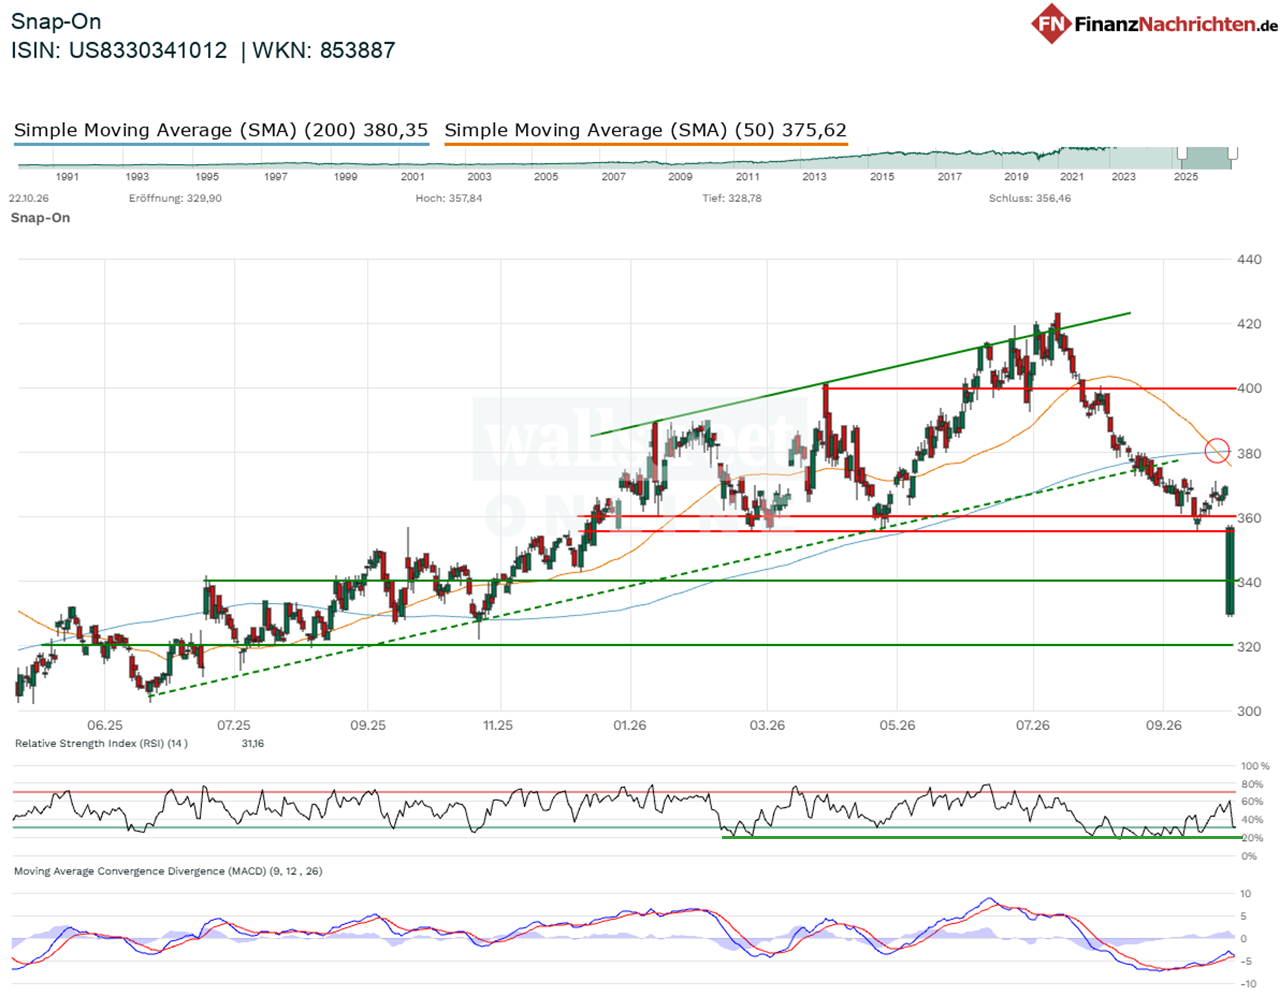
Anlegerinnen und Anleger zeigten sich über das Nullwachstum zunächst maßlos enttäuscht. Sie schickten die Aktie nach Handelseröffnung zweistellig ins Minus und damit auf den niedrigsten Stand seit fast einem Jahr. Der Abverkauf weckte jedoch das Interesse von Schnäppchenjägern, sodass die Verluste schließlich auf -3,4 Prozent eingedämmt werden konnten.
Charttechnisch ist die Aktie nach der mehrwöchigen Korrektur angeschlagen. Neben der Aufwärtstrendlinie wurden auch die beiden gleitenden Durchschnitte aufgegeben, in denen es mit einem Death Cross außerdem zu einem Verkaufssignal gekommen ist. Auch die Horizontalunterstützung bei 360 US-Dollar hielt dem hohen Verkaufsdruck jedoch nicht stand. Immerhin konnte der Support-Bereich zwischen 320 und 340 US-Dollar verteidigt werden.
Mit dem Abverkauf am Donnerstag könnte der Höhepunkt der Korrektur jedoch bereits erreicht sein, denn in den technischen Indikatoren RSI und MACD liegen inzwischen bullishe Divergenzen vor, die auch durch die jüngsten Kursverluste nicht gefährdet wurden. Das spricht gemeinsam mit einem RSI nahe des überverkauften Bereichs für wachsende Chancen auf eine Trendwende.
... doch die Bewertung ist damit wieder attraktiv
Auch der Blick auf die Unternehmensbewertung zeigt ein zunehmend attraktives Chance-Risiko-Verhältnis. Hier steht für das laufende Geschäftsjahr ein KGVe von 18,6 zu Buche. Das liegt zwar um rund 17 Prozent über dem 5-Jahres-Mittel von 15,9, aber um 4 Prozent unter dem Branchendurchschnitt von 19,4. Da das Unternehmen finanziell als konservativ gilt, ergibt sich vor dem Hintergrund eines Nettovermögens von rund 393,0 Millionen US-Dollar ein mit 13,3 überdurchschnittlich günstiges EV/EBITDA-Verhältnis, das um 5 Prozent unter dem Wert der Vergleichsgruppe liegt.
Umgekehrt ist die Dividendenrendite mit 2,65 Prozent fast 80 Prozent höher als bei den Mitbewerbern. Sie liegt außerdem gleichzeitig um 7 Prozent über dem 5-Jahres-Mittel. Auch das zeigt, dass Snap-on sein Potenzial nach oben mittelfristig noch nicht ausgeschöpft haben dürfte und es sich bei der jüngsten Korrektur nur um eine zwischenzeitliche Konsolidierung im langfristigen Aufwärtstrend handelt.
Fazit: Starker Dividendenwachstumswert für jedes Depot
Der Ausverkauf in der KI-Branche treibt Anlegerinnen und Anleger wieder verstärkt in defensive Basis- und Substanzwerte. Angesichts der Kapitalknappheit sind vor allem Aktien mit überdurchschnittlich hohen Dividendenrenditen und sicheren Cashflows gefragt - genau das bietet Snap-on! Die explodierenden Kraftstoffpreise, insbesondere für Diesel, haben jedoch zu einer Wachstumsdelle im Franchise-Geschäft und rückläufigen Erlösen geführt, was auch die Aktie belastet hat, deren Bewertung dadurch aber wieder attraktiv geworden ist.
Mittel- und langfristig sollte sich der Aufwärtstrend des Qualitätsunternehmens aber wieder durchsetzen können, denn im Industriekundengeschäft verfügt man mit der Luft- und Raumfahrtbranche über zwei besonders wachstumsstarke Kundenkreise. Selbst wenn die Schwäche im Geschäft mit kleinen und mittelgroßen Gewerbekunden anhalten sollte, dürfte Snap-on zeitnah wieder wachsen. Das würde nicht nur der Aktie neuen Schwung verleihen, sondern dürfte auch die Grundlage bilden für die Fortsetzung der in den vergangenen Jahren sehr großzügig agierenden Dividendenpolitik. Antizyklisch agierende Anlegerinnen und Anleger beginnen mit dem Aufbau erster Positionen!
Gastautor: Max Gross
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen.
Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.
