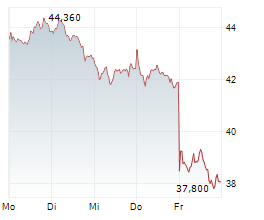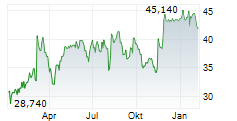
Bechtle rückt nach der Übernahme des irischen IT-Resellers ITQuotes sowie aufgrund neuer Branchendaten, die auf einen deutlichen Einbruch der weltweiten PC-Auslieferungen hindeuten, wieder in den Fokus. Die Akquisition stellt einen weiteren Schritt in Bechtles europäischer Expansionsstrategie dar. Gleichzeitig meldete Counterpoint Research für das dritte Quartal 2026 einen Rückgang der globalen PC-Auslieferungen um 21% ggü. Vorjahr und erwartet für das vierte Quartal eine weitere Verschlechterung. Auf den ersten Blick wirft Letzteres Fragen hinsichtlich der Hardware-Nachfrage und der Nachhaltigkeit der jüngsten Wachstumsdynamik auf., jedoch sind wir der Auffassung, dass Bechtles diversifiziertes Geschäftsmodell, die vergleichsweise robuste Kundenbasis im kommerziellen Segment (Geschäftskunden) sowie der hohe Auftragsbestand die Auswirkungen abfedern sollten. Die Übernahme von ITQuotes eröffnet zusätzliche strategische Optionen, wenngleich der unmittelbare Ergebnisbeitrag voraussichtlich begrenzt bleiben dürfte. Wir lassen daher unsere Schätzungen unverändert und bestätigen unser BUY-Rating sowie das Kursziel von EUR 45,00. Die vollständige Analyse ist abrufbar unter https://research-hub.de/companies/bechtle-ag
© 2026 mwb research