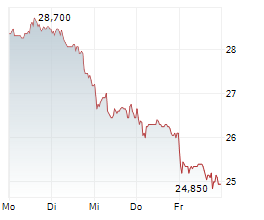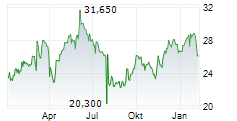
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat Cancom nach Quartalszahlen und der Senkung der Umsatzprognose mit einem Kursziel von 32 Euro auf "Buy" belassen. Er habe bereits nach den Zweitquartalszahlen seine Schätzungen für den IT-Dienstleister gekürzt, schrieb Lars Vom-Cleff in seiner am Dienstag vorliegenden Einschätzung. Beim Umsatz liege er unter der früheren, aber innerhalb der neuen Unternehmenszielspanne./gl/ag
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET Erstmalige Weitergabe der Original-Studie: 27.10.2026 / 07:56 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0005419105
© 2026 dpa-AFX-Analyser