

Anzeige / Werbung
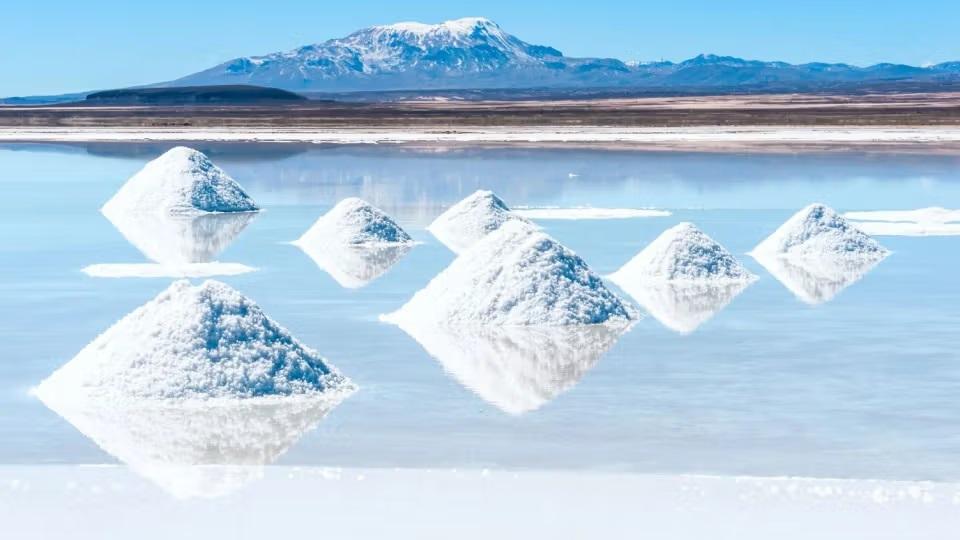
Benchmark Mineral Intelligence erwartet eine Verdreifachung der Lithiumnachfrage bis 2050. Dafür müssten weltweit mindestens 134 neue Minen entstehen.
Rechnerisch alle zwei Monate eine neue Großmine über die kommenden 24 Jahre - vor dieser gewaltigen industriellen Herausforderung steht die weltweite Bergbauindustrie, um den rasant wachsenden Bedarf an Lithium für Elektromobilität und stationäre Batteriespeicher bis zur Mitte des Jahrhunderts zu decken. Nach Berechnungen des renommierten Analysehauses Benchmark Mineral Intelligence sind bis 2050 mindestens 134 zusätzliche Lithiumbergwerke erforderlich. Das dafür notwendige Investitionsvolumen beziffern die Experten auf mehr als 100 Milliarden US-Dollar - und das noch vor Berücksichtigung von Recyclingmengen. Das eigentliche Dilemma für Rohstoffinvestoren liegt dabei nicht im Mangel an geologischen Vorkommen im Boden, sondern in der Frage, wie das benötigte Kapital angesichts zyklischer Preistiefs dauerhaft mobilisiert werden soll.
Im Basisszenario von Benchmark Mineral Intelligence verdreifacht sich die weltweite Lithiumnachfrage von voraussichtlich 2,11 Millionen Tonnen Lithiumcarbonatäquivalent (LCE) im Jahr 2026 auf rund sieben Millionen Tonnen bis 2050. Dies erfordert ein zusätzliches Fördervolumen von annähernd 4,8 Millionen Tonnen LCE pro Jahr. Legt man eine durchschnittliche Minenkapazität von 36.000 Tonnen LCE jährlich zugrunde, summiert sich das Defizit auf 134 neue Förderbetriebe, wobei allein das Nachfragewachstum zwischen 2040 und 2050 die Produktion von 44 Minen binden wird. Haupttreiber bleibt der globale Elektrofahrzeugsektor, dessen Nachfrageanteil von heute rund 55 Prozent auf 76 Prozent im Jahr 2050 steigen soll. Parallel dazu gewinnen stationäre Batteriespeicher zur Netzstabilisierung erneuerbarer Energien massiv an Bedeutung, was sich bereits 2025 in einem weltweiten Nachfrageplus von 25 Prozent laut Internationaler Energieagentur (IEA) widerspiegelte. In einem beschleunigten Hochwasserszenario könnte der Bedarf bis 2050 gar auf annähernd neun Millionen Tonnen LCE klettern - was mehr als 180 Minen und Investitionen von deutlich über 150 Milliarden US-Dollar erzwingen würde.
Preisschock versus Superzyklus: Das Finanzierungsdilemma der Minenbetreiber
Die zentrale Hürde für diese Angebotsoffensive liegt in der notorischen Volatilität der Termin- und Kassamärkte. Cameron Perks, Lithium-Produktdirektor bei Benchmark, warnt vor den Schwierigkeiten, institutionelles Kapital in deflationären Marktphasen langfristig an kapitalintensive Projekte zu binden. Wie drastisch die Ausschläge ausfallen, zeigte das dritte Quartal 2026: Batteriegeeignetes Lithiumcarbonat verbilligte sich gegenüber dem Vorquartal um 20,8 Prozent auf 19.025 US-Dollar je Tonne, während Spodumenkonzentrat aus Hartgesteinsvorkommen sogar um 23,5 Prozent auf 1.780 US-Dollar je Tonne absackte. Dieser Preisdruck entlastet zwar kurzfristig die Margen der Batteriehersteller, droht jedoch die Anreize für dringend benötigte Investitionsentscheidungen (FID) abzuwürgen.
Die Konsequenzen dieses Zauderns sind bereits spürbar: Die IEA bezifferte den globalen Ausgabenrückgang für die Erschließung kritischer Mineralien im Jahr 2025 auf neun Prozent, bei reinen Batterierohstoffen brachen die Investitionen sogar um 20 Prozent ein. Hier droht der klassische Rohstoffzyklus zur Versorgungsfalle zu werden: Zögerliche Investitionen in Tiefpreisphasen führen unweigerlich zu Angebotsengpässen, sobald die Nachfragewelle auf ein verknapptes Angebot trifft. Verschärft wird diese Gemengelage durch mehrjährige Genehmigungs- und Umweltprüfungen, infrastrukturelle Engpässe bei Strom und Logistik sowie eine verschärfte Kapitalallokation, da Rohstoffprojekte zunehmend mit den massiven Investitionen in künstliche Intelligenz, Verteidigungsgüter und andere Sektoren der Energiewende konkurrieren.
Geopolitische tektonische Verschiebungen und der Recycling-Faktor bis 2050
Parallel zum Mengenwachstum zeichnet sich eine fundamentale geografische Neuordnung der Lieferketten ab. Australiens dominanter Förderanteil wird sich laut Benchmark von 29 Prozent im Jahr 2026 auf 20 Prozent im Jahr 2050 abschwächen. Chinas Anteil an der Minenförderung dürfte stabil bei rund 25 Prozent verharren, wenngleich das Reich der Mitte bei der Weiterverarbeitung und Raffination mit aktuell rund 70 Prozent Marktanteil nach wie vor die uneingeschränkte Hebelposition behält. Demgegenüber steht Nordamerika vor einem spürbaren Aufholprozess: Von aktuell marginalen 1,7 Prozent soll der nordamerikanische Förderanteil bis 2050 auf 13 Prozent anwachsen. Europa, das derzeit weniger als ein Prozent des weltweiten Lithiums fördert, aber sieben Prozent der Batteriezellfertigung auf sich vereint, soll seine heimische Förderung bis 2050 auf 5,5 Prozent steigern (bei dann acht Prozent Anteil an der Zellfertigung).
Als zweite tragende Säule neben dem primären Bergbau gewinnt die Kreislaufwirtschaft an Kontur. Bis 2050 könnte wiedergewonnenes Lithium laut Benchmark nahezu die Hälfte des globalen Marktangebots abdecken. Aufgrund der langen Lebensdauer von Traktionsbatterien schlägt dieser Entlastungseffekt jedoch erst mit erheblicher Zeitverzögerung durch, flankiert von Herausforderungen bei Rücknahmesystemen und Recyclingkosten. Unter Einberechnung eines substanziellen Recyclingbeitrags taxiert Benchmark den bereinigten Minen-Investitionsbedarf bis 2040 immer noch auf beachtliche 64 Milliarden US-Dollar. Für rohstoffaffine Anleger verdeutlichen diese Fundamentaldaten, dass der Übergang zu neuen Antriebstechnologien ohne kontinuierliche, milliardenschwere Kapitalzuflüsse in den Primärsektor kaum realisierbar ist.
Disclaimer
I. Informationsfunktion und Haftungsausschluss: Die GOLDINVEST Consulting GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Analysen und Nachrichten auf www.goldinvest.de zu veröffentlichen. Die Inhalte dienen ausschließlich der allgemeinen Information und ersetzen keine individuelle, fachkundige Anlageberatung. Es handelt sich nicht um Finanzanalysen oder Verkaufsangebote, noch liegt eine Handlungsaufforderung zum Kauf bzw. Verkauf von Wertpapieren vor. Entscheidungen, die auf Basis der veröffentlichten Informationen getroffen werden, erfolgen vollständig auf eigene Gefahr. Zwischen der GOLDINVEST Consulting GmbH und den Lesern bzw. Nutzern entsteht kein vertragliches Verhältnis, da sich unsere Informationen ausschließlich auf das Unternehmen und nicht auf persönliche Anlageentscheidungen beziehen.
II. Risikoaufklärung: Der Erwerb von Wertpapieren birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Trotz sorgfältiger Recherche übernimmt die GOLDINVEST Consulting GmbH und ihre Autoren keine Haftung für Vermögensschäden oder die inhaltliche Garantie bezüglich Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der veröffentlichten Informationen. Bitte beachten Sie auch unsere weiteren Nutzungshinweise.
III. Interessenkonflikte: Gemäß §34b WpHG und §48f Abs. 5 BörseG (Österreich) weisen wir darauf hin, dass die GOLDINVEST Consulting GmbH sowie ihre Partner, Auftraggeber oder Mitarbeiter Aktien der oben genannten Unternehmen halten. Zudem besteht ein Beratungs- oder sonstiger Dienstleistungsvertrag zwischen diesen Unternehmen und der GOLDINVEST Consulting GmbH, und es ist möglich, dass die GOLDINVEST Consulting GmbH jederzeit Aktien dieser Unternehmen kauft oder verkauft. Diese Umstände können zu Interessenkonflikten führen, da die oben genannten Unternehmen die GOLDINVEST Consulting GmbH für die Berichterstattung entlohnen.
IV. Einsatz von KI-gestützten Systemen: Bei der Erstellung von Beiträgen können KI-gestützte Systeme zur Unterstützung von Recherche, Strukturierung oder sprachlicher Optimierung eingesetzt werden. Sämtliche Inhalte werden vor Veröffentlichung redaktionell geprüft und verantwortet.
Enthaltene Werte: AU0000071482
Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals führen können. Die Informationen ersetzen keine, auf die individuellen Bedürfnisse ausgerichtete, fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. ABC New Media hat auf die veröffentlichten Inhalte keinerlei Einfluss und vor Veröffentlichung der Beiträge keine Kenntnis über Inhalt und Gegenstand dieser. Die Veröffentlichung der namentlich gekennzeichneten Beiträge erfolgt eigenverantwortlich durch Autoren wie z.B. Gastkommentatoren, Nachrichtenagenturen, Unternehmen. Infolgedessen können die Inhalte der Beiträge auch nicht von Anlageinteressen von ABC New Media und / oder seinen Mitarbeitern oder Organen bestimmt sein. Die Gastkommentatoren, Nachrichtenagenturen, Unternehmen gehören nicht der Redaktion von ABC New Media an. Ihre Meinungen spiegeln nicht notwendigerweise die Meinungen und Auffassungen von ABC New Media und deren Mitarbeiter wider. (Ausführlicher Disclaimer)