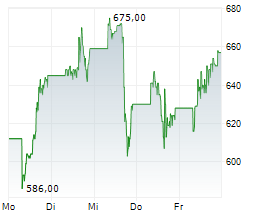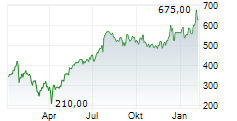
GE Vernova erhöht nach einem starken dritten Quartal die Jahresziele. Der Auftragseingang sprang organisch um 96% auf 29,3 Mrd. $, der Auftragsbestand ist damit gegenüber dem Vorquartal um 20 Mrd. auf 197 Mrd. $ angewachsen. Im vierten Quartal soll er die Marke von 200 Mrd. $ überschreiten. Das sind gut vier Jahresumsätze. Besonders gefragt sind Gasturbinen und Netzausrüstung.
Der Umsatz im dritten Quartal stieg um 27% auf 12,6 Mrd. $. Das bereinigte EBITDA erreichte 1,9 Mrd. USD, die Marge verbesserte sich auf 15,4%. Für 2026 erwartet man nun 46,5 bis 47,5 Mrd. $ Umsatz, eine EBITDA-Marge von 13,5 bis 14,5% und 16 bis 17 Mrd. $ freien Cashflow. Insbesondere die Cashflow-Prognose steigt deutlich von zuvor 11,5 bis 12,5 Mrd. $. Die starke Geschäftsentwicklung samt Prognose spiegelt die strukturelle Nachfrage nach Strominfrastruktur und Rechenzentren wider.
Ebenfalls angekündigt wurde der die geplante Übernahme des Hochspannungsspezialisten Trench Group für 9 Mrd. $. Der Kaufpreis entspricht etwa dem 13-Fachen des 2028er EBITDA vor Synergien. Die Finanzierung soll je zur Hälfte aus Barmitteln und Schulden erfolgen. Kein Schnäppchen, aber im aktuell boomenden Umfeld akzeptabel.
Die FB-Empfehlung aus Ausgabe 05/2026 dürfte mit den News im Rücken die alten Hochs in Angriff nehmen.
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter www.bernecker.info im Abo oder im Einzelabruf!
© 2026 Bernecker Börsenbriefe