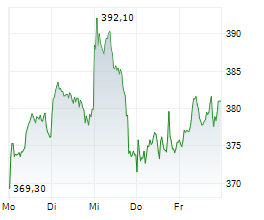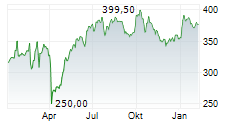
MTU Aero Engines übertrifft mit Umsatz und Cashflow die Erwartungen, muss allerdings seine Wachstumsziele im Geschäft mit neuen Triebwerken zurücknehmen. Für mwb research bleibt vor allem die starke Entwicklung im Wartungsgeschäft ein Argument für die MTU Aktie. Das Analystenhaus bestätigt seine Kaufempfehlung und das Kursziel von 530 Euro. ...Den vollständigen Artikel lesen ...
© 2026 4investors