© Foto: KI Support // Symbolbild
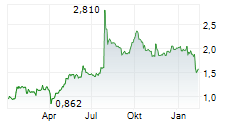
Eben noch Hoffnung auf Besserung, jetzt der Absturz. Heidelberger Druck hat die Gewinnziele gekappt, und die Anleger reagierten prompt. Die Aktie verlor extrem stark und fiel auf ein Jahrestief. Dabei läuft nicht alles ganz so schlecht. Die Aufträge ziehen an, und der Umsatz soll stabil bleiben. Doch die wichtige Unterstützung bei 1,20 bis 1,25 Euro ist scheinbar gebrochen. Jetzt rückt die Marke von 1,00 Euro näher. Was steckt hinter der Warnung? Wie ernst ist die Lage wirklich? Und was heißt das für Anleger? Hier nachfolgend finden Sie die Antworten.
Prognose gekappt, Aufträge steigen
Das hat richtig Rums gemacht und gesessen. Heidelberger Druck senkt die Gewinnziele für das Geschäftsjahr 2026/27. Die bereinigte EBITDA-Marge soll nur noch bei 5,6 bis 6,6 Prozent liegen. Bisher hatte der Vorstand eine spürbare Verbesserung zum Vorjahreswert von 6,6 Prozent versprochen. Im besten Fall tritt der Konzern jetzt also auf der Stelle. An der Börse kam das gar nicht gut an. Der Kurs rauschte zeitweise um mehr als 20 Prozent nach unten. Der Kurs lag nur noch knapp über 1 Euro. Dann berappelte er sich wieder und liegt aber immer noch knapp unter der 1,20 Euro-Marke. Der Vorstand nennt mehrere Gründe. Die schwache Weltwirtschaft drückt auf das Geschäft. Dazu kommt der anhaltende Kostendruck. Auch der Nahe Osten spielt eine Rolle, denn dort belastet ein ungünstiger Produktmix die Marge. Außerdem verzögern sich Projekte im Segment Technologies. Die Umsatzprognose bleibt dagegen bestehen. Heidelberger Druck rechnet weiter mit stabilen Erlösen von rund 2,3 Milliarden Euro. Die Halbjahreszahlen zeigen, warum der Ausblick so wackelt. Die Marge lag nach 6 Monaten bei nur 3,7 Prozent, vor einem Jahr waren es 6,4. Der Umsatz fiel von 985 auf 913 Millionen Euro. Unter dem Strich steht ein Verlust von 9 Millionen Euro. Der Free Cashflow rutschte auf -125 Millionen Euro. Vor einem Jahr waren es noch -64 Millionen. Das Unternehmen verweist auf den Aufbau des Nettoumlaufvermögens. Es gibt aber auch Lichtblicke, denn im zweiten Quartal stieg der Auftragseingang auf 604 Millionen Euro, nach 551 Millionen im Vorjahr. Die Nachfrage ist also da. Die Marge erholte sich auf 6,4 Prozent. Der Quartalsgewinn von 24 Millionen Euro stammt allerdings vor allem aus einem Sonderertrag durch die Übernahme von manroland sheetfed. Viel über die operative Stärke sagt er daher nicht.
Charttechnik
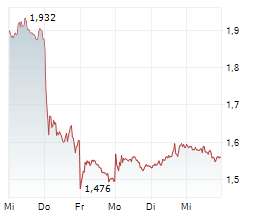
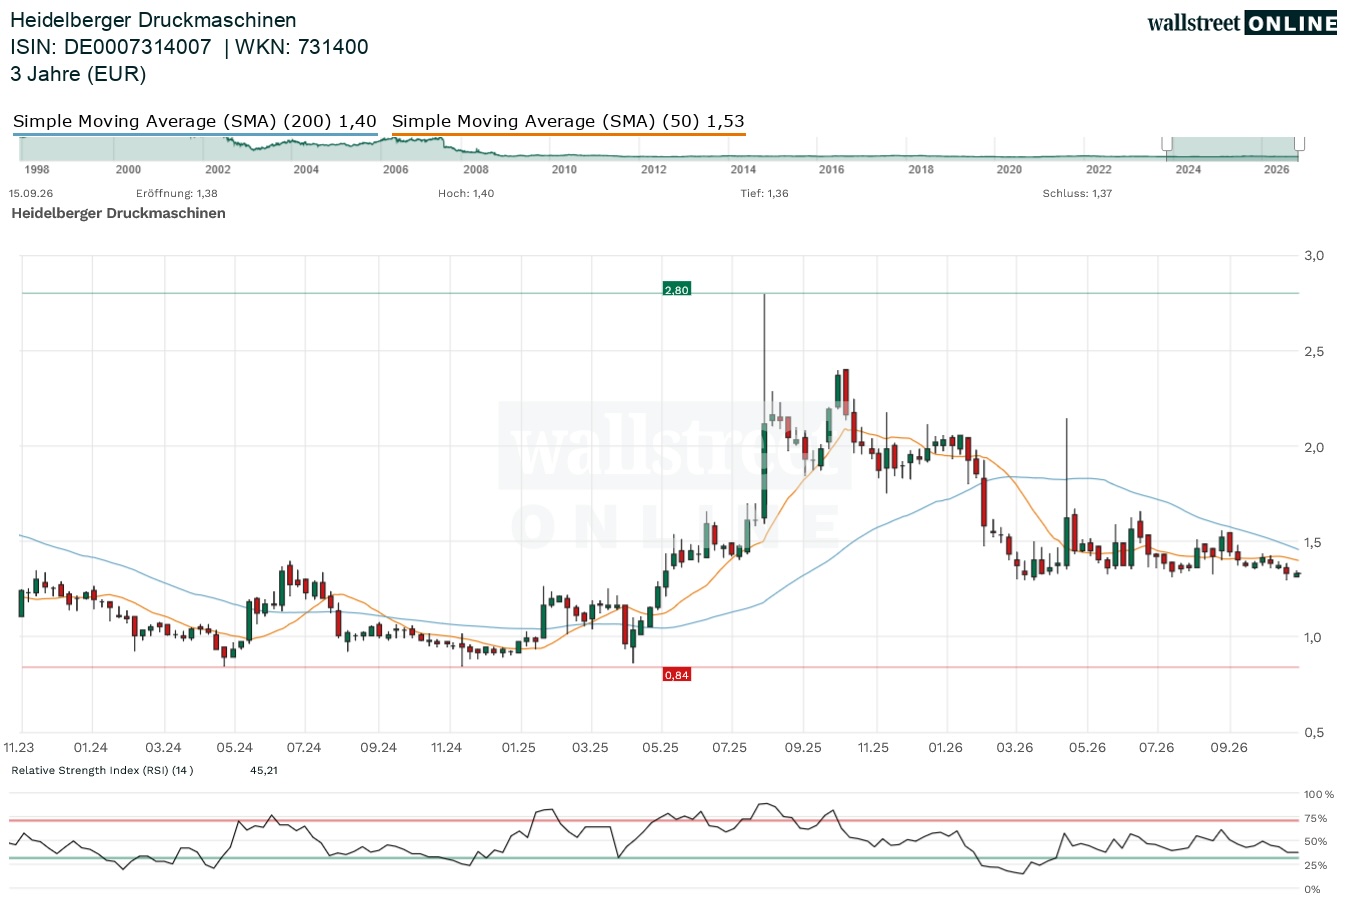
Technisch sieht es düster aus. Die Unterstützung im Bereich von 1,20 bis 1,25 Euro hat nicht gehalten. Am Donnerstag ging es zeitweise bis auf rund 1,04 Euro runter, am Nachmittag notierte die Aktie bei etwa 1,15 - 1,20 Euro, was aber immer noch ein Minus von gut 11 Prozent ist. Wer auf eine schnelle Erholung gehofft hatte, wurde enttäuscht. In den Meldungen ist von einem neuen Jahrestief die Rede. Das ist ein klares Warnsignal. Jetzt rückt erneut die runde Marke von 1,00 Euro in den Blick. Rutscht die Aktie weiter ab, ist sie schnell erreicht. Nach unten ist die nächste klare Unterstützungsmarke nicht in Sicht, bzw. irgendwo knapp unter 1 Euro. Erst die Rückkehr über die Zone von 1,20 bis 1,25 Euro würde das Bild aufhellen. Bis dahin bleibt der Chart angeschlagen. Jeder Erholungsversuch dürfte zunächst auf willige Verkäufer treffen. Wer einsteigen möchte, sollte das im Kopf haben.
Was tun?
Für die Aktie spricht der steigende Auftragseingang, dazu die gehaltene Umsatzprognose. Auch die Marge im zweiten Quartal zeigt nach oben. Dagegen aber stehen die gekappte Prognose, der Halbjahresverlust und der hohe Mittelabfluss. Der Sonderertrag aus der Übernahme täuscht über die operative Lage hinweg. Warburg Research sah die Aktie zuletzt im August bei Buy, könnte aber in den kommenden Tagen möglicherweise revidieren oder Anpassungen vornehmen. Fundamental ist die Aktie damit kein zwingender Investmentcase. Unterm Strich heißt das: Vorsicht. Der Chart ist angeschlagen, die Prognose gesenkt. Mutige Anleger warten besser, bis sich der Kurs über 1,20 Euro stabilisiert oder kaufen erst bei deutlich tieferen Kursen um die 1 Euro oder darunter. Der nächste Prüfstein folgt am 12. November, wenn der volle Halbjahresbericht erscheint. Dann zeigt sich, wie belastbar die neue Spanne ist
Autor: Felix Goldbach, FinanzNachrichten-Redaktion
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.