© Foto: von Jan Zinnbauer auf Unsplash
Adidas liefert Zahlen, die man so schnell nicht vergessen dürfte: Rekordumsatz, Gewinnsprung, höhere Prognose. Die Aktie tendiert freundlich nach oben, aber ist das schon der endgültige, große Befreiungsschlag auf den viele Aktionäre warten? Mal schauen, denn ein Teil des Gewinns stammt aus einer Zollerstattung und in Europa läuft es noch holprig. Auch bei Lifestyle-Schuhen hakt es weiter und dann kommt auch noch der aktuelle Chartverlauf hinzu: Bei 180 Euro wartet ein harter Widerstand! Prallt die Aktie dort ab, oder geht es danach Richtung 200 und mehr? Wir zeigen, worauf es jetzt ankommt und worauf Investoren jetzt achten sollten.
Rekordquartal mit Beigeschmack
Adidas hat im dritten Quartal richtig geliefert. Der Umsatz stieg um 9 Prozent auf gut 7,25 Milliarden Euro, währungsbereinigt waren es 7 Prozent. Das Betriebsergebnis sprang um 37 Prozent auf 1,008 Milliarden Euro. Die operative Marge kletterte von 11,1 auf 13,9 Prozent. Unter dem Strich blieben 711 Millionen Euro aus dem fortgeführten Geschäft übrig, ein Plus von 48 Prozent. Ganz so glatt und sauber ist das Bild aber dennoch nicht, da rund 200 Millionen Euro aus einer Erstattung zu viel gezahlter US-Zölle stammen. Das hilft zwar der Marge, hat aber mit dem laufenden Geschäft wenig zu tun und das Ziel für den Betriebsgewinn 2026 liegt nun bei rund 2,5 Milliarden Euro, vorher waren es 2,3 Milliarden Euro. Etwa 100 Millionen will der Konzern gleich wieder reinvestieren. Bemerkenswert ist, dass China und Nordamerika zweistellig wachsen und Bekleidung legte um 19 Prozent zu. Dagegen sank der Umsatz in Europa um 4 Prozent und das Schuhgeschäft trat auf der Stelle, vor allem wegen schwacher Lifestyle-Modelle. Für das vierte Quartal verspricht CEO Gulden aber ein Wachstum im hohen einstelligen Bereich, auch in Europa. Das Orderbuch sei ausgesprochen positiv.
Charttechnik
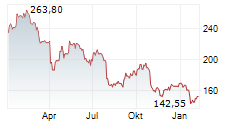
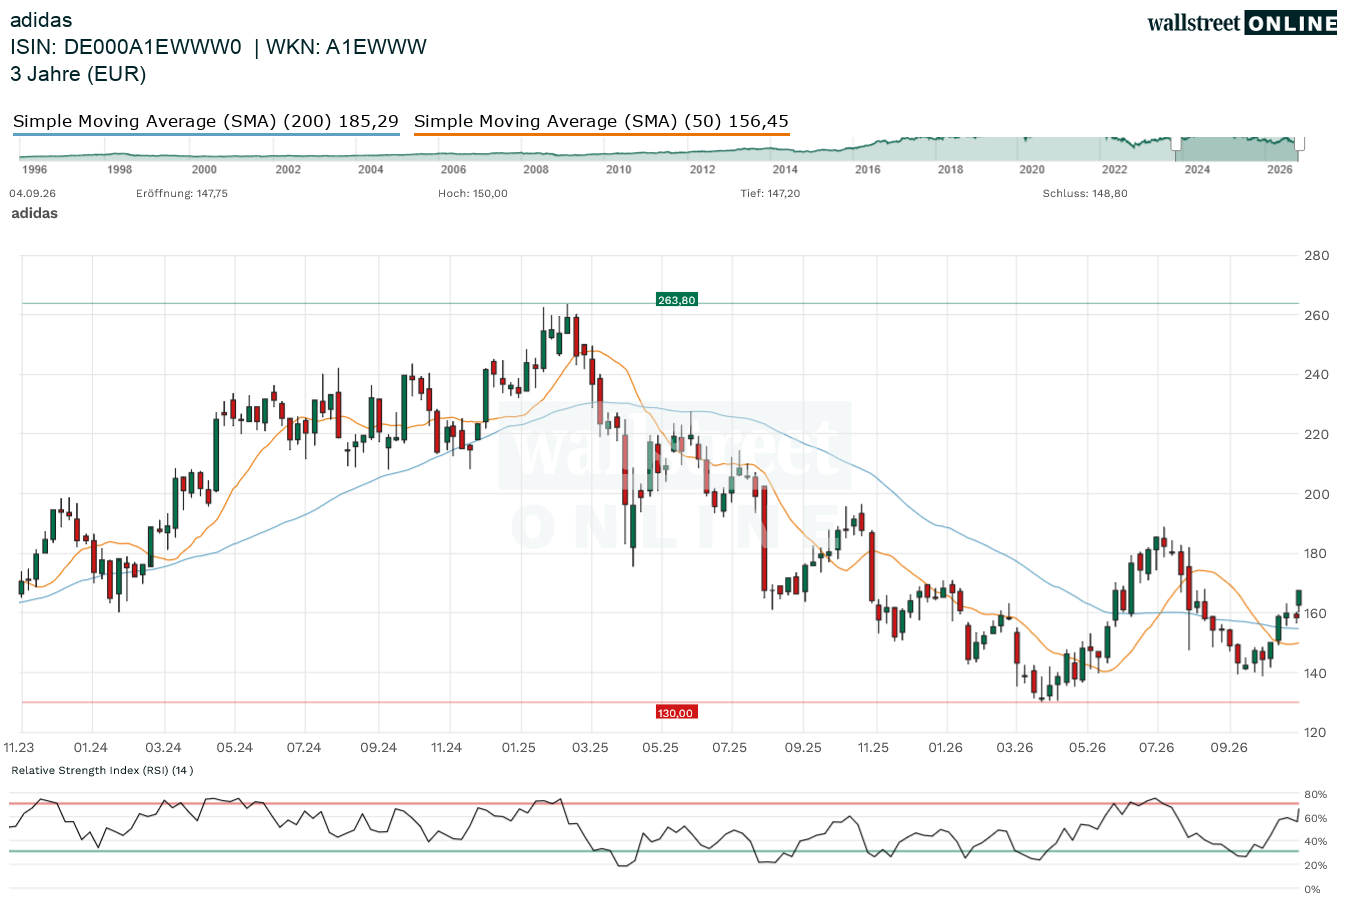
Die Börse hat die Zahlen bejubelt. Die Aktie liegt bei rund 167 Euro, Anfang Oktober lag sie noch unter 140 Euro. Jetzt hat sie erstmals seit Mitte August wieder die Marke von 165 Euro erreicht. Was aber daran noch wichtiger ist: Sie liegt jetzt vollends und deutlich über dem 200er SMA. Daran war sie seit dem Kurseinbruch Ende Juli immer wieder mal gescheitert. Kurzfristig könnte es noch Richtung 180 Euro gehen. Dort lauert aber massiver Widerstand und es ist gut möglich, dass die Aktie an dieser Hürde erst mal abprallt. Genauso gut kann sie schon vorher wieder nach unten drehen, denn nach so einem Sprung ist eine Verschnaufpause normal. Längerfristig sind eventuell aber 200 oder sogar 220 Euro denkbar, wenn die Zahlen weiter liefern und der Markt mitspielt.
Was tun?
Die Analysten sind sich nicht einig. Die Kursziele reichen von 176 Euro bei der Bank of America bis 245 Euro bei Bernstein. J.P. Morgan sieht 230 Euro, RBC 210, Jefferies 200. Das zeigt, dass das Gros der Analysten Potenzial sieht. Die Lage hat sich gebessert, Risiken bleiben. Das Europageschäft muss für Adidas liefern, und das Schuhgeschäft braucht wieder neuen Schwung. Ohne beides wird es schwer, die hohen Erwartungen zu erfüllen. Die Zahlen sind stark, die Prognose steigt, der Chart hat sich zuletzt deutlich aufgehellt. Gleichzeitig hilft der Zolleffekt, aber bei 180 Euro wird es eng. Wer dabei sein möchte, könnte eventuell besser auf einen Rücksetzer warten, statt direkt an oder kurz vor der Widerstandszone zu kaufen. Auf lange Sicht bleibt aber genügend Luft nach oben - zumindest derzeit.
Autor: Felix Goldbach, FinanzNachrichten-Redaktion
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.