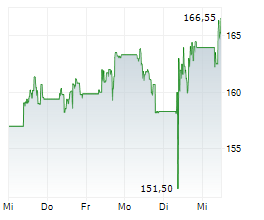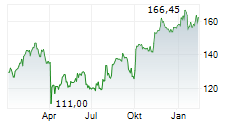
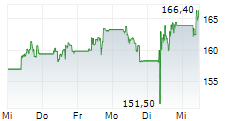
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat die Einstufung für Astrazeneca nach Zahlen zum dritten Quartal auf "Hold" mit einem Kursziel von 11700 Pence belassen. Der Umsatz und das Ergebnis je Aktie hätten die Erwartungen überboten, schrieb Emmanuel Papadakis in einer Studie am Montag. Dies und eine Flucht von Anlegern in die sichere Pharmabranche seien dem Aktienkurs zugute gekommen./rob/bek/tih
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 02.11.2026 / 08:07 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB0009895292
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 02.11.2026 / 08:07 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB0009895292
© 2026 dpa-AFX-Analyser