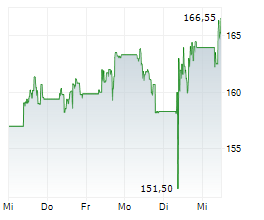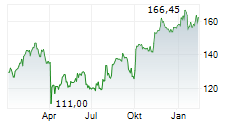
FRANKFURT (dpa-AFX Analyser) - Die DZ Bank hat das Kursziel für Astrazeneca nach Zahlen von 15600 auf 15900 Pence angehoben und die Einstufung auf "Kaufen" belassen. Die Geschäfte im Bereich der Onkologie hätten Patentabläufe kompensiert und ein Ergebnis u?ber den Erwartungen ermöglicht, schrieb Analyst Elmar Kraus in einer am Dienstag vorliegenden Studie. Einen zusätzlichen Beitrag dazu sollten auch die Bereiche Atemwegserkrankungen sowie "Seltene Erkrankungen" liefern./rob/tih/he
Veröffentlichung der Original-Studie: 03.11.2026 / 16:03 / Zeitzone in Studie nicht angegeben Erstmalige Weitergabe der Original-Studie: 03.11.2026 / 16:22 / Zeitzone in Studie nicht angegeben
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB0009895292
Veröffentlichung der Original-Studie: 03.11.2026 / 16:03 / Zeitzone in Studie nicht angegeben Erstmalige Weitergabe der Original-Studie: 03.11.2026 / 16:22 / Zeitzone in Studie nicht angegeben
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB0009895292
© 2026 dpa-AFX-Analyser