
Trump verliert beide Kammern des Kongresses und wird damit zur lame Duck. Die von vielen Marktbeobachtern gefürchtete "blaue Welle" ist damit Realität. Doch was auf den ersten Blick nach einem Belastungsfaktor für die Börsen aussieht, muss keiner sein. Sitzverluste der Präsidentenpartei sind bei Zwischenwahlen eher die Regel als die Ausnahme. Seit 1950 stand der S&P 500 zwölf Monate nach jeder Zwischenwahl höher, im Durchschnitt um rund 15 %. Die Geschichte spricht also eher für als gegen steigende Kurse.
In Asien sah man das zunächst anders. Der Nikkei verlor zeitweise rund 3,6 %, der Kospi etwa 3,2 %. Vor allem Technologie- und Halbleiterwerte gerieten unter Druck. Das Narrativ: Die Demokraten könnten die KI-Branche stärker regulieren und damit ihr Wachstum bremsen. Doch politische Börsen haben bekanntlich kurze Beine. Schon am Morgen relativierten sich die Sorgen. Die europäischen Märkte zeigten sich stabiler und der Nasdaq-100-Future drehte während des Schreibens sogar kurzzeitig ins Plus, nachdem er nachts noch mehr als 2 % verloren hatte.
Dabei hatte die Wall Street bereits vor Schließung der Wahllokale eine erste Erholung eingeleitet. Der Nasdaq 100 gewann rund 0,7 %, der S&P 500 legte um 0,36 % zu. Allerdings standen im S&P 500 noch immer 311 Verlierer zu Buche. Die Erholung wurde also vor allem von den großen Technologiewerten getragen. Nachbörslich lieferten AMD und Arista Networks weitere Argumente dafür, dass der KI-Boom fundamental keineswegs am Ende ist.
AMD steigerte den Umsatz um 45 % und verdoppelte nahezu sein Rechenzentrumsgeschäft. Ein starker Ausblick ließ die Aktie nachbörslich um mehr als 6 % steigen. Arista Networks meldete sogar 58,5 % Umsatzwachstum, hob die Jahresprognose an und gewann nachbörslich rund 12 %. Die Botschaft ist eindeutig: Während an der Börse über das Ende des KI-Booms diskutiert wird, verdienen wichtige Zulieferer weiterhin kräftig daran.
Am Anleihemarkt bleiben die Zinsen ein Thema. Robuste US-Arbeitsmarktdaten ließen die Rendite zehnjähriger Staatsanleihen gestern um rund 6 Basispunkte auf 4,95 % steigen. Heute folgen die ADP-Arbeitsmarktdaten um 14:15 Uhr und der ISM-Dienstleistungsindex um 16:00 Uhr MEZ. Beide könnten die Zinserwartungen erneut bewegen.
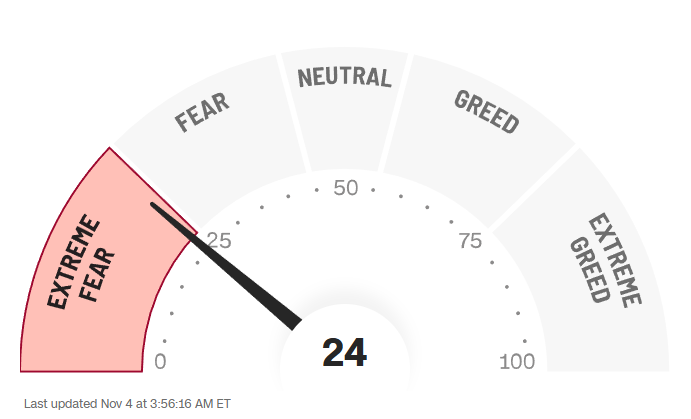
Die Stimmung ist inzwischen ausgesprochen schlecht - und genau darin liegt auch eine Chance. Der Fear & Greed Index steht bei nur 24 Punkten und signalisiert immer noch extreme Angst obwohl er seit gestern um 5 Punkte zulegte. VIX und VDAX notieren knapp über 20 Punkten. Das spricht für erhöhte Nervosität, aber noch nicht für Panik. Viele Anleger hatten nach einer blauen Welle mit einem regelrechten Ausverkauf gerechnet. Stattdessen haben sich die US-Futures nach zwischenzeitlich kräftigen Verlusten deutlich erholt. Nach der jüngsten Korrektur, insbesondere bei Big Tech, ist das durchaus ein Signal.
Hinzu kommt: Die Klarheit des Wahlergebnisses ist besser als eine politische Hängepartie. Ein knappes Resultat hätte Raum für Anfechtungen und neue Unsicherheit geboten. Stattdessen hat Trump nach anfänglichen Aussetzern den Demokraten zum Wahlsieg gratuliert und Bereitschaft zur Zusammenarbeit signalisiert. Das nimmt zunächst politischen Druck aus dem Markt. Dass der neue Kongress künftig jede Initiative des Präsidenten durchwinkt, ist ohnehin nicht zu erwarten. Eine stärkere gegenseitige Kontrolle kann aus Börsensicht durchaus Vorteile haben.
Unterm Strich könnte die gefürchtete blaue Welle damit zum Ausgangspunkt einer Erholung werden. Die politischen Fronten sind geklärt, die Erwartungen der Anleger niedrig und die Geschäftszahlen wichtiger KI-Unternehmen weiterhin stark. Ob daraus tatsächlich eine nachhaltige Rally wird, muss sich erst zeigen. Aber die Voraussetzungen für eine Gegenbewegung sind nach den jüngsten Kursverlusten besser, als es die Schlagzeilen zum Wahlausgang vermuten lassen.
Die TB Daily geht heute long, wer mitmachen will kann hier die aktuelle Ausgabe abrufen. Das geht per Einzelabruf oder im Abo.
In der Bernecker Daily schauen wir heute kurz und knapp auf diese Themen:
AMD: Der Chipkonzern liefert neue Argumente für den KI-Boom und zeigt, warum Anleger trotz der jüngsten Skepsis wieder genauer hinschauen sollten.
PALANTIR: Das Wachstum bleibt spektakulär, doch hinter den glänzenden Zahlen tauchen erste Fragen auf, die Anleger nicht ignorieren sollten.
MICHAEL BURRY: Der bekannte Starinvestor baut seine Wetten aus und sieht bei einem angeschlagenen US-Finanzdienstleister überraschend großes Potenzial.
PFIZER: Beim Pharmariesen kommt wieder Bewegung ins Spiel, und eine wichtige Kursmarke könnte über die nächste Etappe entscheiden.
BIOMÉRIEUX: Der französische Diagnostikspezialist sendet ein vielversprechendes Signal, das auch für zwei deutsche Labortechnikwerte interessant werden könnte.
EVONIK: Beim Spezialchemiekonzern kommt Bewegung in die Zahlen und die Konzernstruktur, während im Hintergrund weiterhin eine spannende Übernahmefrage steht.
BAYER: Bessere Geschäftszahlen, neue Hoffnungsträger und klare Aussagen zur Konzernstrategie könnten der Aktie zusätzlichen Rückenwind geben.
Die Bernecker Daily gibt es auch im Einzelabruf und im Abo.
Ich wünsche Ihnen eine erstklassige Wochenmitte
Jens Brahm
In Asien sah man das zunächst anders. Der Nikkei verlor zeitweise rund 3,6 %, der Kospi etwa 3,2 %. Vor allem Technologie- und Halbleiterwerte gerieten unter Druck. Das Narrativ: Die Demokraten könnten die KI-Branche stärker regulieren und damit ihr Wachstum bremsen. Doch politische Börsen haben bekanntlich kurze Beine. Schon am Morgen relativierten sich die Sorgen. Die europäischen Märkte zeigten sich stabiler und der Nasdaq-100-Future drehte während des Schreibens sogar kurzzeitig ins Plus, nachdem er nachts noch mehr als 2 % verloren hatte.
Dabei hatte die Wall Street bereits vor Schließung der Wahllokale eine erste Erholung eingeleitet. Der Nasdaq 100 gewann rund 0,7 %, der S&P 500 legte um 0,36 % zu. Allerdings standen im S&P 500 noch immer 311 Verlierer zu Buche. Die Erholung wurde also vor allem von den großen Technologiewerten getragen. Nachbörslich lieferten AMD und Arista Networks weitere Argumente dafür, dass der KI-Boom fundamental keineswegs am Ende ist.
AMD steigerte den Umsatz um 45 % und verdoppelte nahezu sein Rechenzentrumsgeschäft. Ein starker Ausblick ließ die Aktie nachbörslich um mehr als 6 % steigen. Arista Networks meldete sogar 58,5 % Umsatzwachstum, hob die Jahresprognose an und gewann nachbörslich rund 12 %. Die Botschaft ist eindeutig: Während an der Börse über das Ende des KI-Booms diskutiert wird, verdienen wichtige Zulieferer weiterhin kräftig daran.
Am Anleihemarkt bleiben die Zinsen ein Thema. Robuste US-Arbeitsmarktdaten ließen die Rendite zehnjähriger Staatsanleihen gestern um rund 6 Basispunkte auf 4,95 % steigen. Heute folgen die ADP-Arbeitsmarktdaten um 14:15 Uhr und der ISM-Dienstleistungsindex um 16:00 Uhr MEZ. Beide könnten die Zinserwartungen erneut bewegen.
Die Stimmung ist inzwischen ausgesprochen schlecht - und genau darin liegt auch eine Chance. Der Fear & Greed Index steht bei nur 24 Punkten und signalisiert immer noch extreme Angst obwohl er seit gestern um 5 Punkte zulegte. VIX und VDAX notieren knapp über 20 Punkten. Das spricht für erhöhte Nervosität, aber noch nicht für Panik. Viele Anleger hatten nach einer blauen Welle mit einem regelrechten Ausverkauf gerechnet. Stattdessen haben sich die US-Futures nach zwischenzeitlich kräftigen Verlusten deutlich erholt. Nach der jüngsten Korrektur, insbesondere bei Big Tech, ist das durchaus ein Signal.
Hinzu kommt: Die Klarheit des Wahlergebnisses ist besser als eine politische Hängepartie. Ein knappes Resultat hätte Raum für Anfechtungen und neue Unsicherheit geboten. Stattdessen hat Trump nach anfänglichen Aussetzern den Demokraten zum Wahlsieg gratuliert und Bereitschaft zur Zusammenarbeit signalisiert. Das nimmt zunächst politischen Druck aus dem Markt. Dass der neue Kongress künftig jede Initiative des Präsidenten durchwinkt, ist ohnehin nicht zu erwarten. Eine stärkere gegenseitige Kontrolle kann aus Börsensicht durchaus Vorteile haben.
Unterm Strich könnte die gefürchtete blaue Welle damit zum Ausgangspunkt einer Erholung werden. Die politischen Fronten sind geklärt, die Erwartungen der Anleger niedrig und die Geschäftszahlen wichtiger KI-Unternehmen weiterhin stark. Ob daraus tatsächlich eine nachhaltige Rally wird, muss sich erst zeigen. Aber die Voraussetzungen für eine Gegenbewegung sind nach den jüngsten Kursverlusten besser, als es die Schlagzeilen zum Wahlausgang vermuten lassen.
Die TB Daily geht heute long, wer mitmachen will kann hier die aktuelle Ausgabe abrufen. Das geht per Einzelabruf oder im Abo.
In der Bernecker Daily schauen wir heute kurz und knapp auf diese Themen:
AMD: Der Chipkonzern liefert neue Argumente für den KI-Boom und zeigt, warum Anleger trotz der jüngsten Skepsis wieder genauer hinschauen sollten.
PALANTIR: Das Wachstum bleibt spektakulär, doch hinter den glänzenden Zahlen tauchen erste Fragen auf, die Anleger nicht ignorieren sollten.
MICHAEL BURRY: Der bekannte Starinvestor baut seine Wetten aus und sieht bei einem angeschlagenen US-Finanzdienstleister überraschend großes Potenzial.
PFIZER: Beim Pharmariesen kommt wieder Bewegung ins Spiel, und eine wichtige Kursmarke könnte über die nächste Etappe entscheiden.
BIOMÉRIEUX: Der französische Diagnostikspezialist sendet ein vielversprechendes Signal, das auch für zwei deutsche Labortechnikwerte interessant werden könnte.
EVONIK: Beim Spezialchemiekonzern kommt Bewegung in die Zahlen und die Konzernstruktur, während im Hintergrund weiterhin eine spannende Übernahmefrage steht.
BAYER: Bessere Geschäftszahlen, neue Hoffnungsträger und klare Aussagen zur Konzernstrategie könnten der Aktie zusätzlichen Rückenwind geben.
Die Bernecker Daily gibt es auch im Einzelabruf und im Abo.
Ich wünsche Ihnen eine erstklassige Wochenmitte
Jens Brahm
© 2026 Bernecker Börsenbriefe
