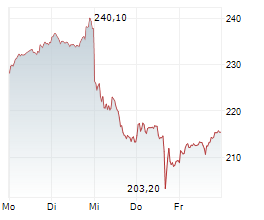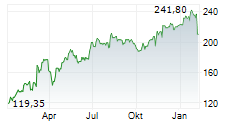
FRANKFURT (dpa-AFX Analyser) - Die DZ Bank hat den fairen Wert für Heidelberg Materials nach Zahlen von 203 auf 206 Euro angehoben und die Einstufung auf "Kaufen" belassen. Der Wachstumsschwung bei dem Zementkonzern beschleunige sich, schrieb Thorsten Reigber in einer am Mittwoch vorliegenden Studie. Ein Programm zur Selbstoptimierung werde ausgeweitet und das deutsche Infrastrukturprogramm komme langsam in Fahrt. Er schätzt, dass es 2027 erste positive Impulse bringen sollte./rob/tih/jha/
Veröffentlichung der Original-Studie: 04.11.2026 / 15:55 / Zeitzone in Studie nicht angegeben
Erstmalige Weitergabe der Original-Studie: 04.11.2026 / 16:07 / Zeitzone in Studie nicht angegeben
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0006047004
Veröffentlichung der Original-Studie: 04.11.2026 / 15:55 / Zeitzone in Studie nicht angegeben
Erstmalige Weitergabe der Original-Studie: 04.11.2026 / 16:07 / Zeitzone in Studie nicht angegeben
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0006047004
© 2026 dpa-AFX-Analyser