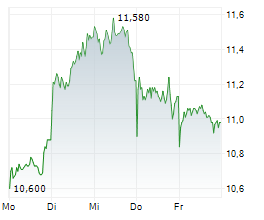
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat die Bewertung von Deutz beim Kursziel von 14,50 Euro mit "Buy" aufgenommen. Deutz sei eine erstklassige Aktie aus dem Verteidigungssektor, die als Motorenhersteller falsch bewertet sei, schrieb Mira Wiegratz in ihrer am Montag vorliegenden Kaufempfehlung. Die nächsten Wachstumstreiber seien ein niederländischer Fahrzeugauftrag, der Mitte November fällig sei, Folgeaufträge für Bergungsfahrzeuge sowie das neue Radfahrzeugprogramm der Bundeswehr./la/ag
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET Erstmalige Weitergabe der Original-Studie: 09.11.2026 / 08:07 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0006305006
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET Erstmalige Weitergabe der Original-Studie: 09.11.2026 / 08:07 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0006305006
© 2026 dpa-AFX-Analyser