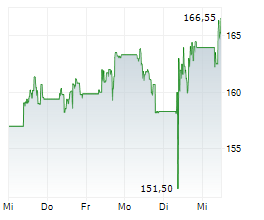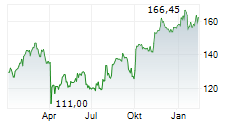
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat das Kursziel für Astrazeneca anlässlich der jüngst veröffentlichten Quartalszahlen von 11700 auf 12000 Pence angehoben, aber die Einstufung auf "Hold" belassen. Der Pharmakonzern habe durchwachsen abgeschnitten, schrieb Emmanuel Papadakis in seiner am Montag vorliegenden Nachbetrachtung. Er bleibt etwas zurückhaltend hinsichtlich der für 2027 erwarteten Kursimpulse sowie mit Blick auf die Frage, inwieweit die Briten ihr Wachstum trotz der schwierigen Rahmenbedingungen bis in die frühen 2030er Jahre sichern können./rob/la/ag
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET Erstmalige Weitergabe der Original-Studie: 09.11.2026 / 08:07 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB0009895292
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET Erstmalige Weitergabe der Original-Studie: 09.11.2026 / 08:07 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB0009895292
© 2026 dpa-AFX-Analyser