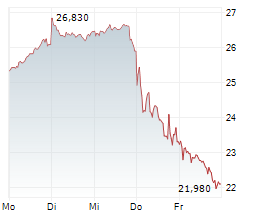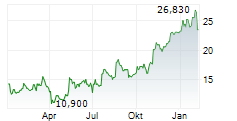
Eigentlich war das erste Halbjahr gut angelaufen. Im dritten Quartal sah das aber ganz anders aus. VESTAS hatte im Sommer seine Ergebnisprognose für das Jahr angehoben, nachdem der Konzern in den vergangenen Jahren angesichts steigender Kosten und Lieferkettenproblemen stark an seiner Profitabilität gearbeitet hat. Auch profitierte man von einer hohen Nachfrage: Zum Ende des dritten Quartals saß VESTAS noch auf einem Auftragsbestand inklusive Service-Vereinbarungen in Höhe von 77,9 Mrd. Euro - fast 10 Mrd. Euro mehr als ein Jahr zuvor. Der Auftragseingang für Windturbinen lag im Quartal allerdings mit knapp 4,1 Mrd. Euro fast 11 % unter dem Vorjahreszeitraum. Und die gebuchte Gigawatt-Leistung fiel gut ein Viertel niedriger aus. Zudem verfehlte der Umsatz (5,7 Mrd. Euro) die durchschnittlichen Erwartungen von Analysten. Und auch das bereinigte Ebit fiel mit einem Anstieg um 16 % auf 483 Mio. Euro deutlich schwächer aus als am Markt gedacht. Die entsprechende operative Marge erreichte 8,5 %. VESTAS plant nun für dieses Jahr mit Investitionen von 1 Mrd. Euro - 200 Mio. Euro weniger als zuvor angedacht. Zudem soll das bereits seit August laufende Aktienrückkaufprogramm im Volumen von 400 Mio. Euro noch bis Mitte Dezember fortgeführt werden. Da bei Zahlenvorlage die Ziele eingegrenzt wurden, ist es nicht verwunderlich, dass die Aktie heute durchrasselt.
Catharina Nitsch aus Ihrer Bernecker Redaktion / www.bernecker.info
Börsen-Erfahrung via Facebook: Besuchen und abonnieren Sie kostenlos die Facebook-Seite der Hans A. Bernecker Börsenbriefe GmbH: www.facebook.com/bernecker.info
Catharina Nitsch aus Ihrer Bernecker Redaktion / www.bernecker.info
Börsen-Erfahrung via Facebook: Besuchen und abonnieren Sie kostenlos die Facebook-Seite der Hans A. Bernecker Börsenbriefe GmbH: www.facebook.com/bernecker.info
© 2026 Bernecker Börsenbriefe