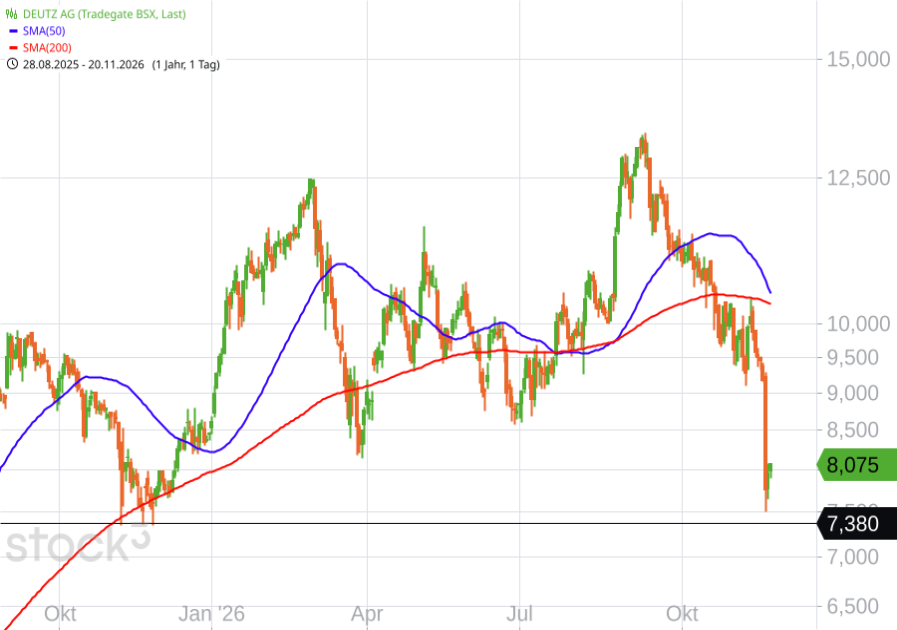
Deutz liefert nun die Gegenargumente zu Ningi. Die Minderheitsrechte bei FFG Industries seien im Kaufpreis berücksichtigt, unabhängige Wirtschaftsprüfer stützten die erwartete Vollkonsolidierung. Erklärungsbedürftig bleiben die 75-%-Mehrheiten für bestimmte Führungsentscheidungen und Gewinnausschüttungen: FFG hält lediglich 55 % an FFG Industries. Operativ verbreitert sich jedoch die Basis. Laut MPCM Research wurden die niederländischen Fahrzeugaufträge am 19. November unterschrieben. Der FFG-Auftragsbestand liegt über 2,7 Mrd. €, rund ein Viertel entfällt auf das Ukraine-Programm von Industries. Dessen Großauftrag über bis zu 750 Mio. € besteht bereits; die Auslieferung soll 2027 beginnen. MPCM berücksichtigt die Minderheitsanteile längst. Selbst bei abweichender Bilanzierung bliebe der Gewinn je Deutz-Aktie im Analystenmodell unverändert. Das Kursziel würde lediglich um 0,30-0,60 € sinken. MPCM bestätigt "Kaufen" mit 18 €. Die Kontrollrechte bleiben offen, Ningis wirtschaftliche Schlussfolgerungen werden durch diese Gegenrechnung deutlich relativiert.
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter https://www.bernecker.info/ im Abo oder im Einzelabruf!
Volker Schulz
Redaktionsleiter Hans A. Bernecker Börsenbriefe
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter https://www.bernecker.info/ im Abo oder im Einzelabruf!
Volker Schulz
Redaktionsleiter Hans A. Bernecker Börsenbriefe
© 2026 Bernecker Börsenbriefe