
Kommt nun eine Jahresendrally oder nicht?
Bis zum Jahresende gibt es noch rd. 24 Börsentage (je nach Ort). Die Grundstimmung kommt von den beiden Tech-Assen: Nvidia mit seinem Unfall und einer Beinahe-Halbierung des Kurses, aber einer Stabilisierung auf diesem Niveau. Der Börsengang von Anthropic war ein voller Erfolg und führte zu einem Börsenwert von etwa 1,5 Bio. $. Was aus dem Zeichnungskurs von 83 $ in den nächsten vier Wochen wird, definiert auch die Stimmung insgesamt. Aus Europa gibt es keine neuen Indizien. Also: Nach rd. 10 % Gewinn aller relevanten Indizes in der Welt ist der Spielraum für eine große Jahresendrally bescheiden. Es würde reichen, wenn die bisherigen Erfolge gesichert werden könnten. Dazu gehört allerdings eine alte Erfahrung: Alle Banken, Vermögensverwalter und Finanzadressen sind daran interessiert, einen positiven Jahresendwert zu erreichen, allein um gut dazustehen. Das ergibt dann eine hoffnungsvolle Weihnachts- oder Jahresendrally und im Anschluss in der Regel einen freundlichen Januar. Bitte beachten Sie dazu die aktuelle Actien-Börse.
Werden die Leaks ein längerfristiges Problem für die Deutsche-Bank-Aktie?
Die Probleme der Deutschen Bank beruhten auf neu zugespielten Fakten von Whistleblowern. Sie sind im Durchschnitt älter als 12 bis 14 Jahre und für eine sehr sorgfältige Prüfung kaum noch aussagefähig. Aber: Eine Rufschädigung für die Deutsche Bank folgt daraus immer, wenngleich mit vorübergehender Wirkung. Der sachliche Schaden bleibt begrenzt. Wer dahinter als Interessent steht, bleibt eine spannende Krimi-Frage, die man sich stellen muss. Ergo: Für die Deutsche Bank gibt es Ärger, Gerüchte und Vermutungen mit Schwerpunkt Medien. Für das reale Geschäft der Deutschen Bank ist der Schaden sehr begrenzt.
3,2 Prozent bei 30-jährigen US-Bonds: Echte Chance, oder unterschätzen die Anleger die Inflation?
Steigende Verschuldung führt stets zu steigenden Zinsen, weil für jede anziehende Schuld in den Zinsen eine Risikoprämie aufgebaut wird. Dieser Grundsatz gilt seit eh und je. Entscheidend sind zurzeit das Tempo der Inflation, das Tempo der Verschuldung der Staaten und die entsprechende Wirkung auf die Zinsen. Kein Land ist zurzeit in der Lage, die Schuldendynamik zu begrenzen oder gar ins Gegenteil zu kehren. Die Fed wird bemüht sein, die Verteuerung der Renditen möglichst gering zu halten. Ein Festnageln der Zinsen ist nicht in Sicht.
Bis zum Jahresende gibt es noch rd. 24 Börsentage (je nach Ort). Die Grundstimmung kommt von den beiden Tech-Assen: Nvidia mit seinem Unfall und einer Beinahe-Halbierung des Kurses, aber einer Stabilisierung auf diesem Niveau. Der Börsengang von Anthropic war ein voller Erfolg und führte zu einem Börsenwert von etwa 1,5 Bio. $. Was aus dem Zeichnungskurs von 83 $ in den nächsten vier Wochen wird, definiert auch die Stimmung insgesamt. Aus Europa gibt es keine neuen Indizien. Also: Nach rd. 10 % Gewinn aller relevanten Indizes in der Welt ist der Spielraum für eine große Jahresendrally bescheiden. Es würde reichen, wenn die bisherigen Erfolge gesichert werden könnten. Dazu gehört allerdings eine alte Erfahrung: Alle Banken, Vermögensverwalter und Finanzadressen sind daran interessiert, einen positiven Jahresendwert zu erreichen, allein um gut dazustehen. Das ergibt dann eine hoffnungsvolle Weihnachts- oder Jahresendrally und im Anschluss in der Regel einen freundlichen Januar. Bitte beachten Sie dazu die aktuelle Actien-Börse.
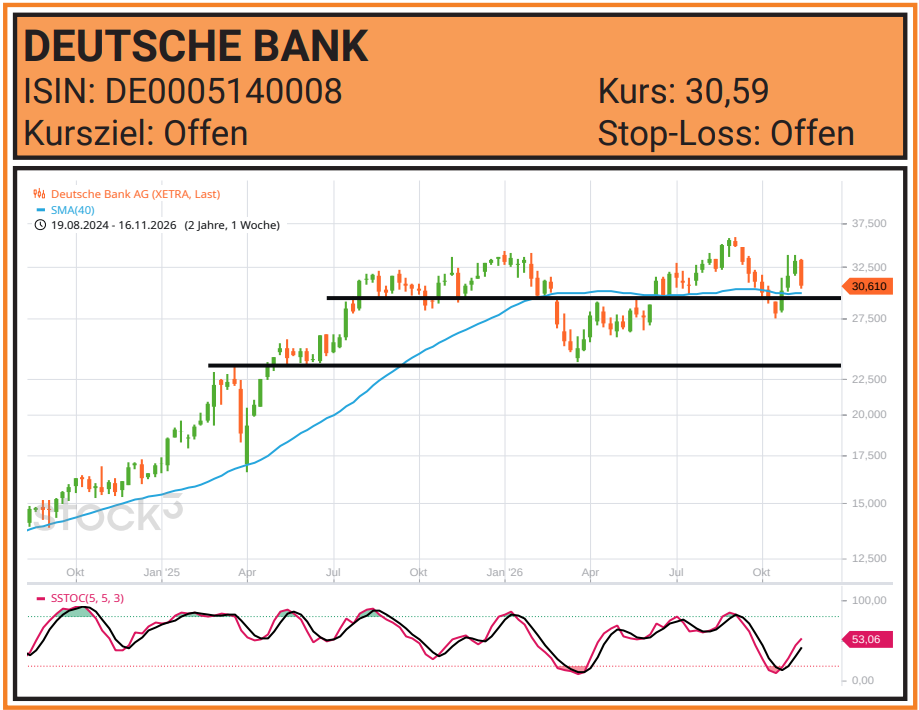
Werden die Leaks ein längerfristiges Problem für die Deutsche-Bank-Aktie?
Die Probleme der Deutschen Bank beruhten auf neu zugespielten Fakten von Whistleblowern. Sie sind im Durchschnitt älter als 12 bis 14 Jahre und für eine sehr sorgfältige Prüfung kaum noch aussagefähig. Aber: Eine Rufschädigung für die Deutsche Bank folgt daraus immer, wenngleich mit vorübergehender Wirkung. Der sachliche Schaden bleibt begrenzt. Wer dahinter als Interessent steht, bleibt eine spannende Krimi-Frage, die man sich stellen muss. Ergo: Für die Deutsche Bank gibt es Ärger, Gerüchte und Vermutungen mit Schwerpunkt Medien. Für das reale Geschäft der Deutschen Bank ist der Schaden sehr begrenzt.
3,2 Prozent bei 30-jährigen US-Bonds: Echte Chance, oder unterschätzen die Anleger die Inflation?
Steigende Verschuldung führt stets zu steigenden Zinsen, weil für jede anziehende Schuld in den Zinsen eine Risikoprämie aufgebaut wird. Dieser Grundsatz gilt seit eh und je. Entscheidend sind zurzeit das Tempo der Inflation, das Tempo der Verschuldung der Staaten und die entsprechende Wirkung auf die Zinsen. Kein Land ist zurzeit in der Lage, die Schuldendynamik zu begrenzen oder gar ins Gegenteil zu kehren. Die Fed wird bemüht sein, die Verteuerung der Renditen möglichst gering zu halten. Ein Festnageln der Zinsen ist nicht in Sicht.
© 2026 Bernecker Börsenbriefe