© Foto: Krakenimages auf Unsplash.
Inmitten des Abverkaufs bei KI-Werten empfiehlt JP Morgan die Aktie von Neocloud-Anbieter IREN zum Kauf. Die Studie bescheinigt den Anteilen hohes Aufwärtspotenzial.
Dramatische KI-Warnungen setzen die Technologiebranche unter Druck
Zum Wochenauftakt präsentierten sich in einem zunehmend verunsicherten Marktumfeld vor allem Technologiewerte schwach. Schon in der US-Vorbörse verlor der Branchenindex Nasdaq 100 mehr als 1,5 Prozent an Wert, während es bei deutschen Halbleiterwerten bereits am Morgen schon zu fast panikartigen Verkäufen gekommen war.
Der Grund hierfür: Anthropic-CEO Dario Amodei warnte am Wochenende vor wachsenden Sicherheitsrisiken durch Künstliche Intelligenz und rief die Branche zu einer langsameren Entwicklung sogenannter Frontier-Modelle auf. Schon in der vergangenen Woche mahnte ein ehemaliger Anthropic-Forscher, KI könne die Menschheit mit einer Wahrscheinlichkeit von 10 Prozent noch bis zum Ende des Jahrzehnts auslöschen.
JP Morgan empfiehlt Neocloud-Anbieter IREN zum Kauf
Ausgerechnet in einem von Angst geprägten Marktumfeld, der Fear & Greed Index ist inzwischen auf 33 Punkte abgerutscht, hat die US-Großbank JP Morgan die Aktie des australischen Neocloud-Anbieters IREN zum Kauf empfohlen. Das Upgrade ist besonders bemerkenswert, da JP Morgan mit seinem Urteil eine 180-Grad-Wende vollzieht, denn bislang wurde IREN mit "Verkaufen" bewertet - die Zwischenstufe "Neutral" beziehungsweise "Halten" wurde somit übersprungen. Solche Doppel-Upgrades haben in der Analystenzunft Seltenheitswert.
Ihre grundlegend veränderte Einschätzung gegenüber dem ursprünglich in Australien als Bitcoin-Miner gegründeten Unternehmen begründet die Bank mit steigenden Preisen für Rechenleistung von KI-Anwendungen sowie der strategischen Partnerschaft mit Nvidia, welche IREN im Mai geschlossen hat. Damit sei das Unternehmen auf dem Weg, innerhalb der Neocloud-Branche einer der Top-Anbieter zu werden - hochklassige Kunden wie Microsoft würden diese Entwicklung unterstreichen.
Höhere Leasing-Preise sollen für mehr Profitabilität sorgen
Ein weiteres Argument für den Kauf der Aktie sei außerdem die Entwicklungspipeline. Nach Einschätzung von JP Morgan kommen noch in diesem Jahr 150 Megawatt Rechenleistung ans Netz, wodurch die jährlich wiederkehrenden Erlöse (ARR) von gegenwärtig einer auf die vom Unternehmen selbst geschätzten 4 Milliarden US-Dollar ansteigen könnten. Über Microsoft (und OpenAI) hinaus habe IREN außerdem zahlreiche weitere Verträge zur Bereitstellung Rechenkapazitäten abgeschlossen, darunter mit Perplexity, Fluidstack, Hume AI und Cohere, woraus nicht nur eine breitere Kundschaft, sondern auch erhebliches Wachstumspotenzial hervorgehe.
Zwar plane der Konzern für 2027, um weitere 500 Megawatt Rechenleistung in Betrieb zu nehmen, mit gewaltigen Investitionsausgaben von 25 bis 30 Milliarden US-Dollar, doch höhere Leasing-Preise könnten nach Einschätzung der Studie "sehr gewinnbringend" sein. JP Morgan nennt hierfür eine Schwelle von 15 US-Dollar pro Watt; zuletzt sollen die Vermietungspreise bei 12 bis 15 US-Dollar pro Watt gelegen haben. Zwar gebe es erhebliche Ausführungsrisiken bei Netzanschlüssen in Texas, welche zu Verzögerungen bei der Erweiterung der Rechenzentrumskapazitäten führen könnten, doch insgesamt überwiegen laut JP Morgan die Chancen.
Ihr Kursziel hat die Bank von vormals 46 auf nun 65 US-Dollar angehoben. Das entspricht gegenüber dem Schlusskurs vom vergangenen Freitag einer Upside von 48,3 Prozent. Im Mittel aller Einschätzungen wird der faire Wert der IREN-Aktie auf 79,03 US-Dollar veranschlagt, was einem Aufwärtspotenzial von 80,3 Prozent entspricht. Nach dem Upgrade von JP Morgan ist IREN 13 Mal zum "Kaufen", einmal zum "Übergewichten" sowie 3 Mal mit "Halten" bewertet. Verkaufsempfehlungen liegen jetzt keine mehr vor.
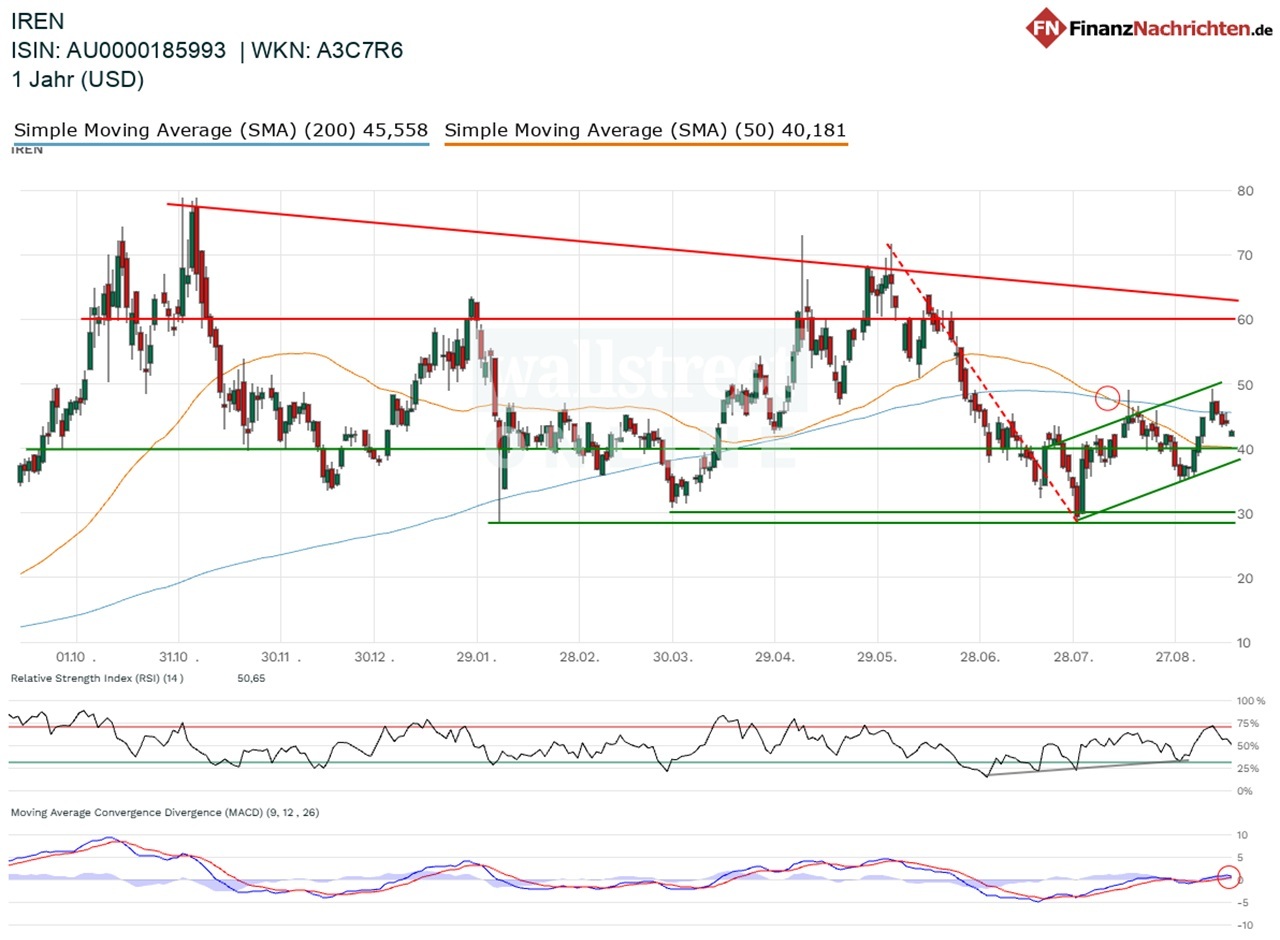
Aktie zeigt sich unbeeindruckt, Bärenflagge könnte für Ärger sorgen
Am Montag durfte sich IREN nicht nur über eine, sondern gleich noch eine zweite Kaufempfehlung freuen. Das Research-Haus BTIG bekräftigte seine bereits bestehende Kaufempfehlung mit einem Kursziel von 80,00 US-Dollar mit der Begründung, IREN sei einer der wenigen vertikal integrierten KI-Anbieter und verwies hierfür auf die umfangreichen Energiekapazitäten die sich IREN für seine Ausbaupläne gesichert habe. Schon in der Rolle als Bitcoin-Miner hatte sich IREN in Australien hohe Kapazitäten vor allem erneuerbarer Energien gesichert.
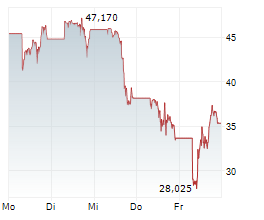
Profitieren konnte die Aktie davon zum Wochenauftakt jedoch nicht. Gemeinsam mit dem Rest der KI- und Technologiebranche handelte IREN bereits in der US-Vorbörse mit Verlusten. Zeitweise büßten die Anteile mehr als 4 Prozent an Wert ein. Damit nimmt die bereits in der vergangenen Woche gestartete Verkaufswelle an Fahrt auf. Insgesamt steht es IREN derzeit ohnehin nicht zum Besten.
Nach zwei Hype-Phasen im Herbst vergangenen Jahres sowie im Mai und Juni befindet sich die Aktie in einem Abwärtstrend mit einem Boden bei etwa 30 US-Dollar. Zuletzt konnte zwar ein korrektiver Aufwärtstrend etabliert werden, doch sollte dieser nach unten verlassen werden, läge im Chart eine Bärenflagge vor. Die könnte schließlich zur Aufgabe der Unterstützung bei 30 US-Dollar und 52-Wochen-Tiefs führen. Eine Fortsetzung der Verluste zeichnet sich mit einem Vorzeichenwechsel im Trendstärkeindikator MACD bereits ab. Neue prozyklische Kaufsignale lägen hingegen oberhalb von 50 US-Dollar vor.
Fazit: Viele operative und finanzielle Risiken
Der von JP Morgan (und BTIG) in Aussicht gestellte Kursanstieg könnte aber auch der anhaltenden Verwässerung der Aktionärsstruktur sowie der hohen Schuldenaufnahme des Unternehmens zum Opfer fallen. Zuletzt hat das Management wiederholt auf Kapitalerhöhungen gesetzt, um die geplanten Investitionen zu finanzieren. Gleichzeitig explodieren die Schulden. Der jüngste Quartalsbericht hat eine Gesamtverschuldung von 7,84 Milliarden US-Dollar ausgewiesen und damit fast doppelt so viel wie nur 3 Monate zuvor. Das ist vor dem Hintergrund der explodierenden Anleiherenditen eine hochriskante Wette mit unsicherem Ausgang.
Blind folgen sollten Anlegerinnen und Anleger den jüngsten Kaufempfehlung daher nicht, im Gegenteil. Weder für das laufende noch für das kommende Jahr wird von Expertenseite aus Profitabilität erwartet. Mit dem Kapazitätsausbau werden also erstmal nicht nur die Schulden, sondern auch die operativen Verluste steigen. Nur wenn sich die von JP Morgan erwarteten Preissteigerungen durchsetzen, hat IREN eine Chance, ausreichend früh profitabel zu wirtschaften, ehe die hohen Verbindlichkeiten für eine existenziell bedrohliche Lage sorgen könnten. Das Chance-Risiko-Profil der Aktie ist nur für spekulative Investoren mit straffem Risikomanagement geeignet.
Gastautor: Max Gross
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen.
Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.