


© Foto: Symbolbild mit KI erstellt
Der Vorstand Jürgen Paul Otto griff in die eigene Tasche. Er kaufte für etwas weniger als 81.000 Euro 56.441 Aktien zu 1,43 Euro. Das klingt nach Vertrauen, zumindest aber nach Zuversicht. Dabei sieht die Bilanz auf den ersten Blick gar nicht so gut aus. Der Umsatz brach im ersten Quartal ein, unterm Strich blieb ein dicker Verlust stehen. Trotzdem hält der Vorstand an seinen Jahreszielen fest. Gleichzeitig baut der Traditionskonzern sein Geschäft in völlig neue Richtungen aus, Richtung Batteriezellen und Drohnenabwehr. Was steckt hinter dieser Strategie? Wir haben uns die Lage einmal genauer angeschaut.
Insider kaufen
Die Insidertransaktion (der Kauf) von Jürgen Paul Otto ist interessant. Bemerkenswert zumindest deswegen, dass sich die Zahlen zum ersten Quartal 2026/27 alles andere als rosig lesen. Der Umsatz sackte um 13 Prozent auf 404 Millionen Euro ab, das bereinigte EBITDA blieb mit nur 1 Million Euro fast bei nahe 0. Unterm Strich stand dann sogar ein Verlust von 32 Millionen Euro. Auch der Auftragseingang gab nach, um 4 Prozent auf 537 Millionen Euro. Ein Grund liegt in Italien. Dort brach das Bestellvolumen um mehr als 60 Millionen Euro ein, weil ein staatliches Förderprogramm für Industrieinvestitionen ausgelaufen ist. Trotzdem hält der Vorstand an seiner Prognose für das Gesamtjahr fest. Der Umsatz soll stabil bleiben, die Marge sich spürbar verbessern. Ob das gelingt, zeigt sich wohl erst in der zweiten Jahreshälfte. Um weniger abhängig vom klassischen Druckmaschinengeschäft zu sein, baut der Konzern neue Standbeine auf. Mit Phenogy entsteht ein Joint Venture für Natrium-Ionen-Batteriezellen, mit dem US-Unternehmen Ondas das Gemeinschaftsunternehmen ONBERG für Drohnenabwehr. Brandenburg an der Havel wird dafür zum Kompetenzzentrum. Zum 1. Oktober übernimmt zudem Christoph Burkhard als neuer Finanzvorstand das Ruder, zuvor war er CFO bei Wacker Neuson und Nordex.
Charttechnik
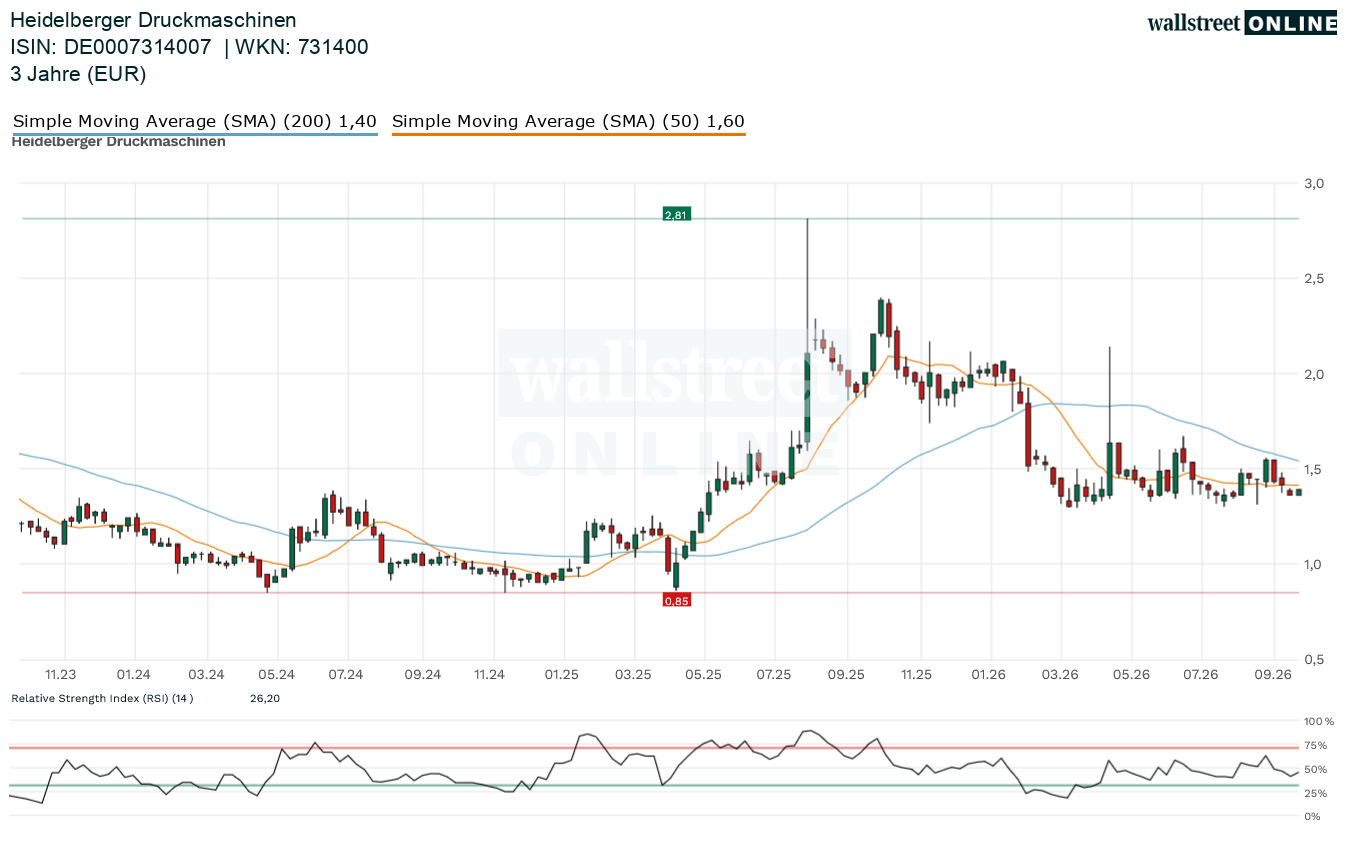
Auch charttechnisch bleibt die Lage sehr unübersichtlich. Die Aktie notiert aktuell bei rund 1,38 Euro und kämpft mit der Unterstützungszone zwischen 1,30 und 1,40 Euro. Seit Jahresbeginn steht ein Minus von knapp 30 Prozent, vom 52-Wochen-Hoch aus Ende September/Anfang Oktober 2025 bei 2,40 Euro trennen das Papier Welten. Das 52-Wochen-Tief liegt bei 1,29 Euro und damit nicht allzu weit vom aktuellen Kurs entfernt - gelinde gesagt in Schlagweite. Steigt der Kurs über die Marke von 1,60 Euro und schiebt sich dabei über den 50er und den 200er SMA, wäre der Weg nach oben frei. Dann rückt ein Kursziel von 1,90 Euro bis 2,00 Euro in greifbare Nähe. Fällt die Aktie dagegen unter 1,30 Euro, bzw. auf 1,28 Euro, sieht es düster aus. In diesem Fall ist ein weiterer Rutsch bis auf 1,00 Euro nicht auszuschließen.
Was tun?
Es ist noch nichts entschieden, aber es ist fast alles möglich und denkbar. Auf der einen Seite steht ein schwaches erstes Quartal mit sinkendem Umsatz und rotem Ergebnis. Auf der anderen Seite steht der Insiderkauf. Analysten bleiben teilweise zurückhaltend aber andere eher positiv gestimmt. Warburg Research bestätigte seine Kaufempfehlung mit Kursziel 1,80 Euro, mwb research senkte sein Ziel zwar von 2,50 Euro auf 2,35 Euro, empfiehlt die Aktie aber weiterhin zum Kauf. Der Umbau zum breiter aufgestellten Technologiekonzern klingt spannend, braucht aber wohl noch einiges an Zeit. Batteriezellen und Drohnenabwehr sind noch Zukunftsfelder, tragen aktuell aber noch nichts, bzw. wenn dann eher wenig zum Ergebnis bei. Interessierte Investoren, die die Story trotzdem gut finden, könnten abwarten und die Marken bei 1,30 Euro und 1,60 Euro im Blick behalten. Unter 1,30 Euro kann man auch noch auf tiefere Kurse für einen Einstieg warten. Und über 1,60 Euro wäre für geduldige Anleger eine klarere charttechnische Einstiegsmöglichkeit. Aber auch dann sollten sie sich des Transformationsrisikos bei Heidelberger Druck bewusst sein und dies in Kauf nehmen.
Autor: Felix Goldbach, FinanzNachrichten-Redaktion
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.

