
© Foto: American Public Power Association auf Unsplash.
Die Energiekrise macht nicht nur Pendlerinnen und Pendlern zu schaffen, sondern sorgt auch für steigende Strompreise. Davon kann man als Anleger profitieren.
Nach Benzin und Diesel wird jetzt auch Strom immer teurer ...
Sieben Monate nach dem Beginn des Iran-Krieges ist noch immer keine Friedenslösung in Sicht. Zwar scheinen die Verhandlungsbemühungen in den vergangenen Tagen wieder an Fahrt aufgenommen zu haben, doch einen ersten Vorschlag lehnte US-Präsident Donald Trump am vergangenen Wochenende ab. Dementsprechend notieren die Öl-Preise noch immer deutlich über 100 US-Dollar, während Benzin und Diesel angesichts weltweit knapper Raffineriekapazitäten hierzulande schon bald auf 3 Euro pro Liter steigen könnten.
Auch die Strompreise haben stark zugelegt. Vor dem Beginn des Konfliktes im Nahen Osten waren Neuverträge auch ohne eingerechnete Rabatte und Sonderkonditionen zu 24 bis 25 Cent je kWh zu haben - jetzt geht es nach Angaben der Vergleichsplattform Verivox ab 31 Cent pro kWh überhaupt erst los. Auf das Jahr gerechnet muss ein durchschnittlicher Haushalt mit Mehrkosten von mehreren Hundert Euro rechnen. Dabei sind steigende Kosten für Lebensmittel und Dienstleistungen, welche sich durch höhere Energiekosten ebenfalls verteuern, noch gar nicht mit berücksichtigt.
... das freut vor allem Versorger mit niedrigen Erzeugungskosten!
Für Anlegerinnen und Anleger gibt es jedoch eine ebenso einfache wie naheliegende Lösung, der Energiepreis- und Lebensmittelinflation zu begegnen - der Kauf von Anteilen genau derjenigen Unternehmen, die von der Krise profitieren. Dazu gehören neben Mineralölkonzernen auch Energieversorger. Je niedriger deren Stromgestehungskosten, desto besser, weil die Unternehmensmargen dann besonders hoch sind.
Die niedrigsten Gestehungskosten bieten laut einer 2024 vom Fraunhofer-Institut veröffentlichten Studie Photovoltaik und On-Shore-Wind. Mit diesen Erzeugungsarten lässt sich Strom inklusive aller Folgekosten bereits ab 4 Cent pro kWh produzieren. Bei besonders günstigen Standortbedingungen, wie sie beispielsweise die Mittelmeeranrainer Spanien und Italien bieten, lässt sich Solarstrom sogar schon ab 3,0 bis 3,5 Cent herstellen. Bei Verkaufspreisen, die bis zu 10 Mal so hoch liegen, sorgt das für gewaltige Gewinnmargen.
Nicht überraschend gehören daher vor allem südeuropäische Energieversorger zu den an europäischen Aktienmärkten in diesem Jahr am besten gelaufenen Werten. Vor allem Endesa und Iberdrola aus Spanien überzeugen, doch auch der italienische Versorger Enel erzielte zeitweise attraktive Kursgewinne. Das hat sich nach einer scharfen Korrektur in den vergangenen Wochen jedoch geändert. Die Aktie ist jetzt wieder zum Preis vom Jahresanfang zu haben - und mit einer dementsprechend günstigen Bewertung sowie einer weit überdurchschnittlichen Dividendenrendite.
Italienischer Anbieter Enel jetzt mit attraktiver Einstiegschance
Bei Enel handelt es sich um einen teilstaatlichen Energieversorger. Das 1962 gegründete Unternehmen tritt als Strom- und Gasversorger auf, der seine Erzeugungskapazitäten in den vergangenen Jahren stark diversifiziert hat. Obwohl Italien dank seiner langen Küstenlinie, Hügellandschaften sowie zahlreichen Sonnenstunden hervorragende Standortbedingungen für Solar- und Windkraft bietet, hinkte das Land bei erneuerbaren Energien lange hinterher.
Das hat sich auch dank des Betreibens von Enel geändert, denn mit einer Gesamtleistung von 67 Gigawatt (29 Gigawatt in Europa), verteilt über 1.400 Standorte, ist das Unternehmen inzwischen einer der weltweit größten Anbieter erneuerbarer Energien. In den kommenden zwei Jahren sollen 20 Milliarden Euro in neue Kapazitäten investiert werden. Dabei setzt Enel auch auf innovative Lösungen, wie schwimmende Solarkraftwerke auf Stau- und Speicherseen.
In den vergangenen Jahren entwickelten sich die Geschäfte in Abhängigkeit der Energiepreisentwicklung volatil, doch insgesamt stimmt der Trend mit einem Umsatzanstieg von 68,6 auf 78,1 Milliarden Euro zwischen 2016 und 2025. Beim Gewinn steuert Enel im laufenden Geschäftsjahr mit 7,25 Milliarden Euro auf einen neuen Unternehmensrekord zu. Trotz der umfangreichen Expansionsbemühungen ist die Unternehmensverschuldung mit einem Verschuldungsgrad von 2,5 (Gesamtverschuldung/EBITDA) moderat geblieben. Als gesund gelten bereits 3 oder weniger.
Günstige Unternehmensbewertung, beeindruckende Dividendenrendite
Nach Kursverlusten von rund 15 Prozent in den vergangenen 3 Monaten handelt die Aktie mit einer äußerst attraktiven Bewertung. Für das laufende Geschäftsjahr steht ein KGVe von 12,0 zu Buche, das 2027 auf 11,4 sinken soll. Der 10-Jahres-Durchschnitt liegt mit 20,0 weit darüber, auch gegenüber dem europäischen Branchendurchschnitt bietet Enel Bewertungsvorteile.
Gleichzeitig schüttet das Unternehmen eine außergewöhnlich hohe Gewinnbeteiligung aus. Nach 5,5 Prozent im vergangenen Jahr ist für das laufende Geschäftsjahr mit einer Dividendenrendite von 5,9 Prozent zu rechnen. Das ist ein europäischer Bestwert, der gleichzeitig gut durch die laufenden Erträge abgesichert ist. Die Ausschüttungsquote liegt damit bei rund 70 Prozent.
Geht es nach Analystinnen und Analysten bietet die Aktie auf dem aktuellen Kursniveau ein Aufwärtspotenzial von rund 18 Prozent, denn der faire Wert wird im Mittel mit 10,27 Euro angegeben, was dem 52-Wochen-Hoch der Anteile entspricht.
Angeschlagenes Chartbild, aber erste Entspannung in Sicht
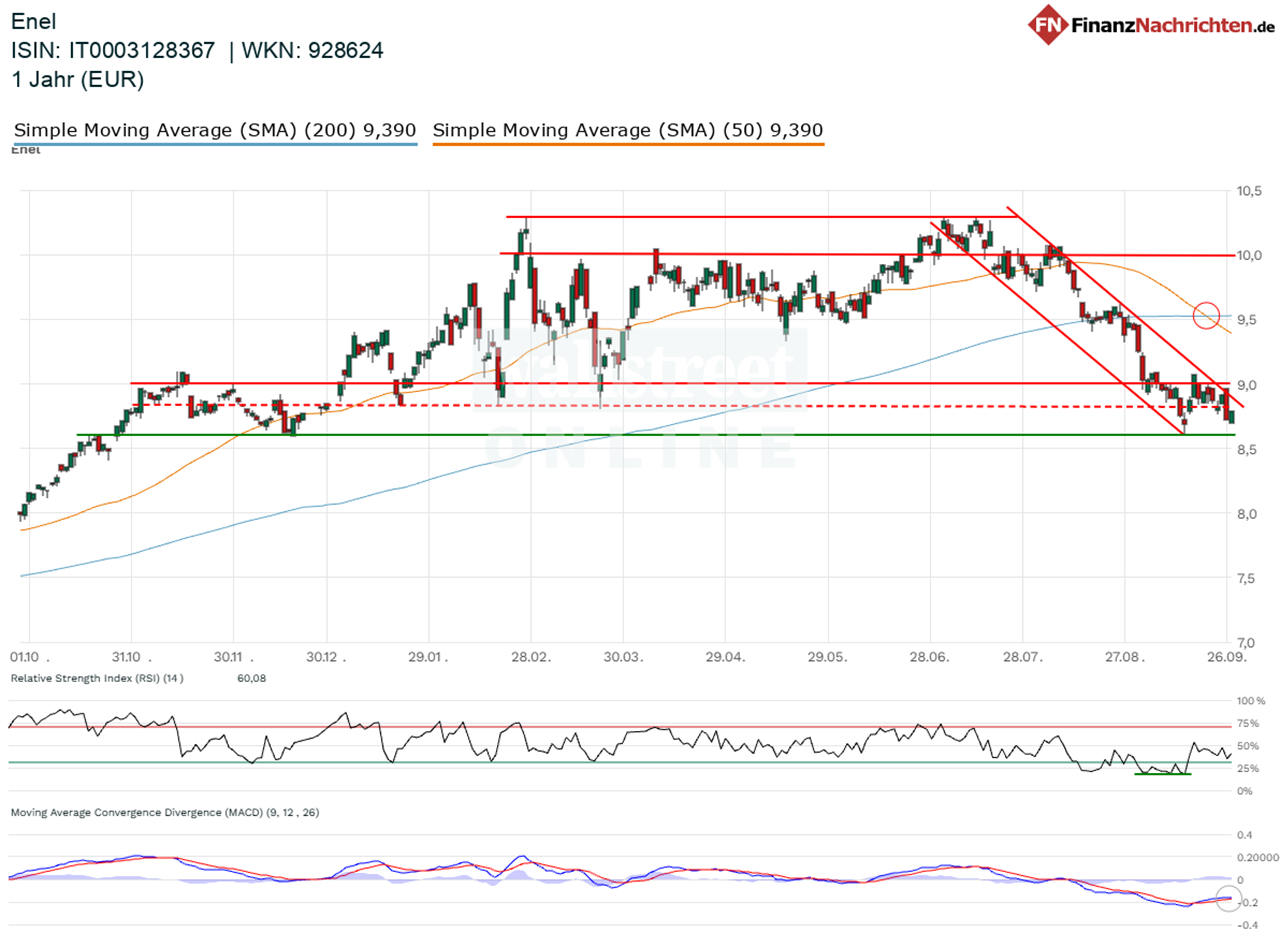
Während die Story, die Geschäftsentwicklung und die Bewertung stimmen, gleicht der Chart der Aktie einer Baustelle. Zwar zeigt der übergeordnete Trend nach oben, doch die Korrektur der vergangenen Wochen hat Enel im wahrsten Sinne des Wortes einen Bärendienst geleistet. Mit dem Unterschreiten der gleitenden Durchschnitte wurden Verkaufssignale generiert, außerdem kam es mit einem Death Cross vor zwei Wochen zu einem weiteren.
Auch die technische Indikation ist entsprechend schwach mit einem Relative-Stärke-Index unter 50 Punkten und einem Trendstärkeindikator MACD weit unter der Nulllinie, der damit einen intakten Abwärtstrend der Aktie anzeigt. Doch im Bereich der bei 8,60 Euro verlaufenden Unterstützung und 9,00 Euro ist inzwischen eine Bodenbildung zu beobachten, die von einer Bodenbildung im RSI unterstützt wird. Dass der MACD zumindest über seine Signallinie geklettert ist, kann ebenfalls als Entspannungssignal bewertet werden. Damit könnte bereits in Kürze eine Erholung der Aktie starten. Prozyklisch wäre Enel oberhalb von 9,50 Euro wieder ein Kauf. Wer bereits jetzt zugreift, sollte sich mit einem Stopp unterhalb von 8,60 Euro absichern.
Fazit: Nicht jammern, sondern einfach teilhaben!
Anlegerinnen und Anleger sind der Benzin- und Energiepreisinflation nicht hilflos ausgeliefert. Wer in die Krisenprofiteure investiert, kann an steigenden Unternehmensgewinnen und hohen Ertragsausschüttungen teilhaben. Das hilft, höheren Lebenshaltungskosten entgegenzuwirken.
Ein besonders attraktives Chance-Risiko-Profil bietet gegenwärtig der italienische Energieversorger Enel, der nach einer Korrektur mit einer günstigen Bewertung und einer der höchsten Dividendenrendite der europäischen Versorgerbranche überzeugt. Außerdem sind die weiteren Geschäftsaussichten als vielversprechend zu bewerten, da das Unternehmen inzwischen stark auf erneuerbare Energien setzt, wofür Südeuropa beste Standortbedingungen bietet. Ein Investment in Enel bringt daher nicht nur finanzielle Vorteile, sondern trägt auch zur Energieunabhängigkeit Europas bei.
Gastautor: Max Gross
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen.
Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.
