


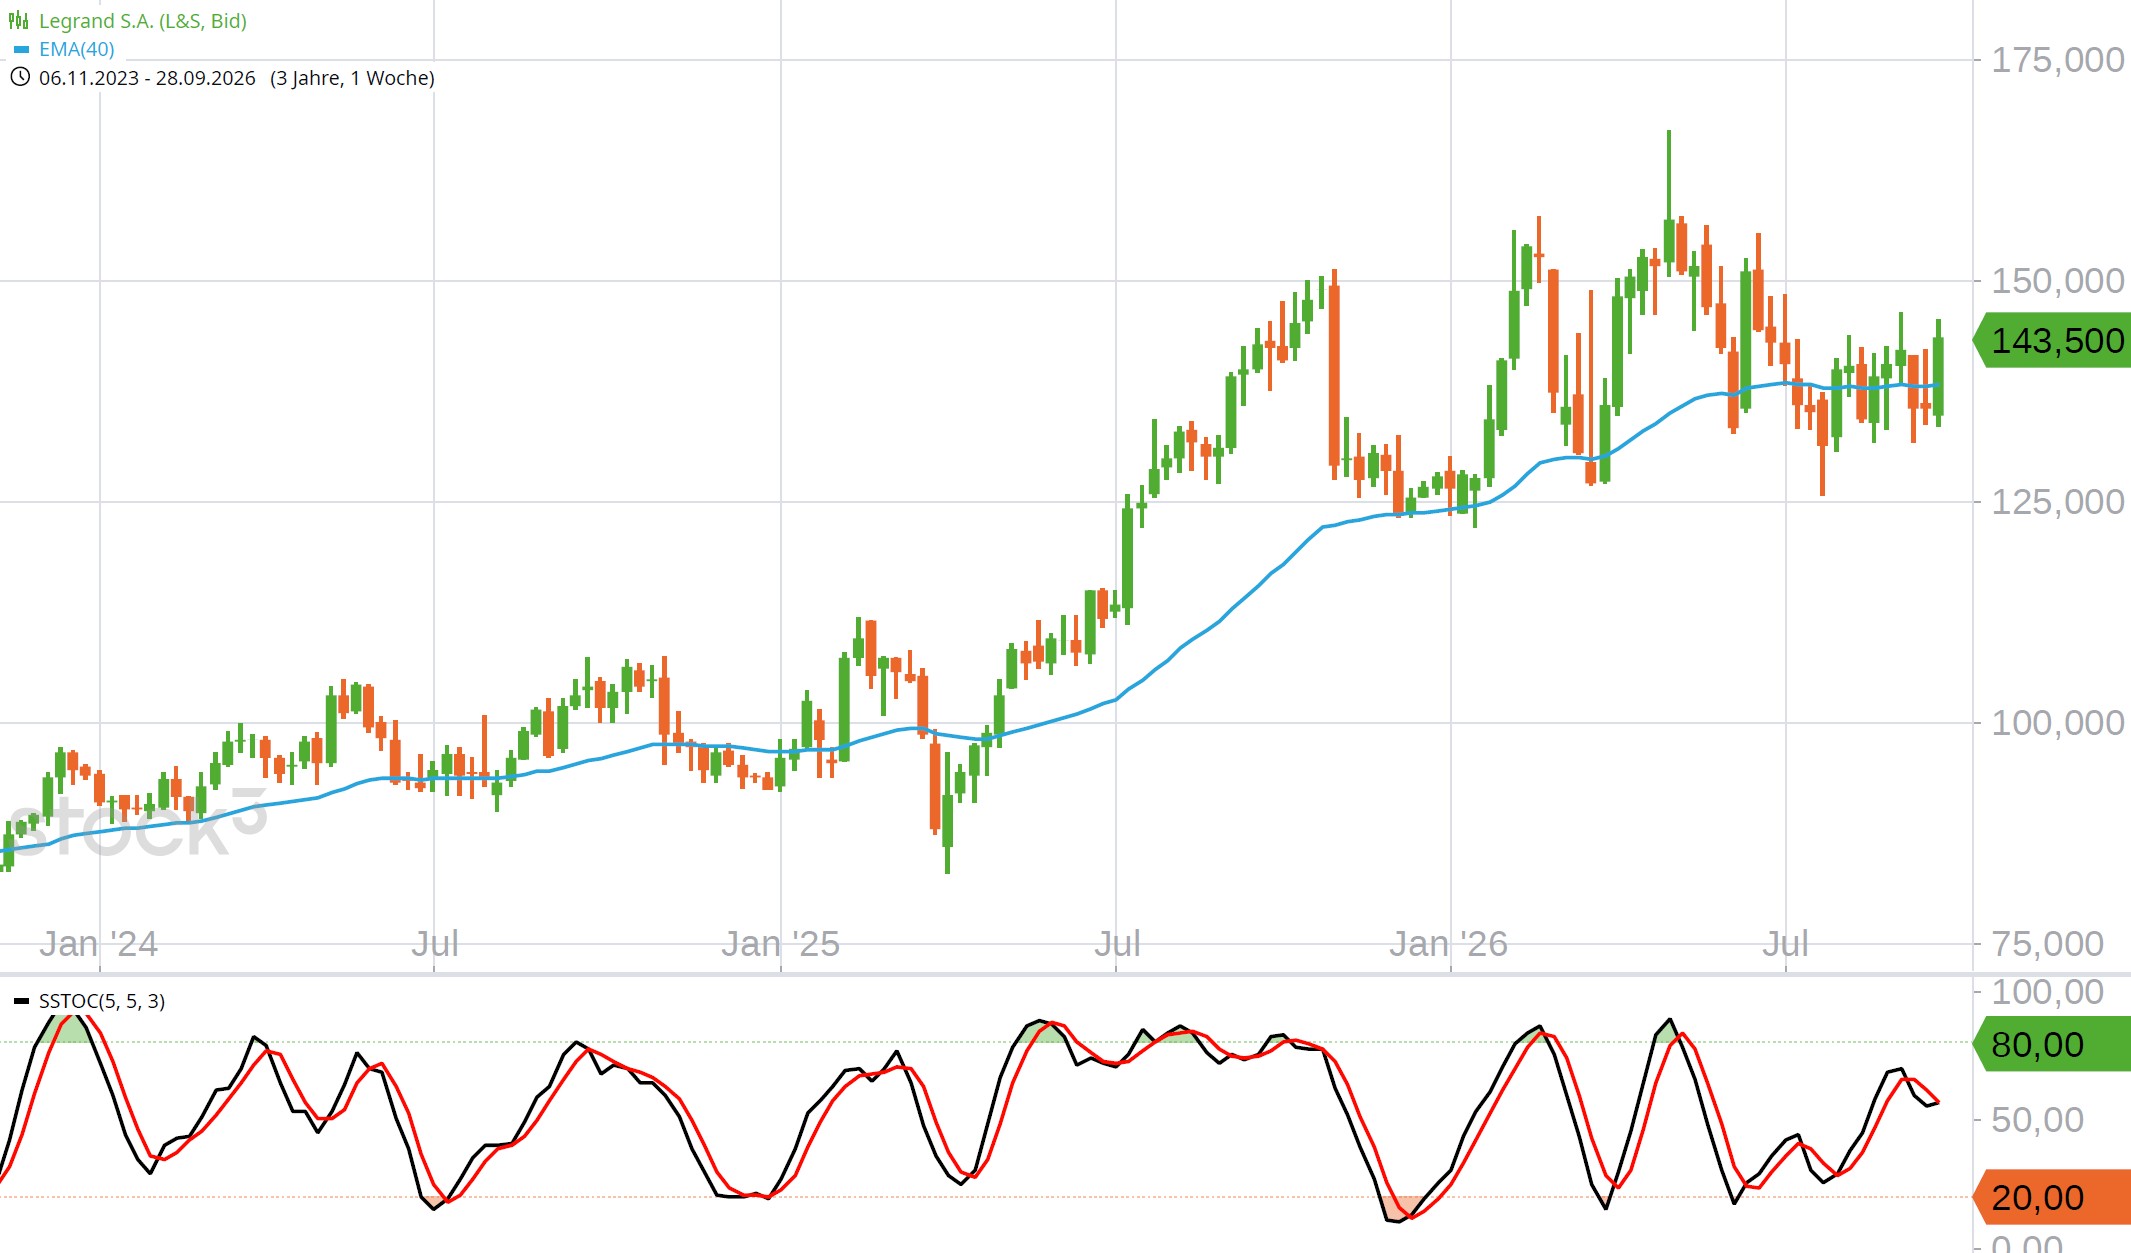
Das Unternehmen hat sich vom klassischen Anbieter für Schalter, Steckdosen und Gebäudetechnik zum KI- und Digital-Ausrüster gewandelt. Der Umsatzanteil mit Rechenzentren ist binnen zehn Jahren von 5 auf 32 % gewachsen. 2026 soll dieses Geschäft um mehr als 30 % wachsen und 2027 bereits mehr als 40 % des Konzernumsatzes ausmachen. Beim Kapitalmarkttag in dieser Woche hat man neue Ziele formuliert.
Für 2027 bis 2030 peilt der Konzern 6 bis 8 % organisches Wachstum p. a. an und hat damit die Wachstums-ambitionen knapp verdoppelt. Daraus ergibt sich bis 2030 eine Größenordnung von rund 16,5 Mrd. € Konzernumsatz bei 21 bis 22 % operativer Marge. Neben Rechenzentren liefert die klassische Gebäudetechnik neue Impulse: Rund 60 % des Geschäfts außerhalb der Rechenzentren liegen volumenmäßig noch deutlich unter 2019. Eine Erholung der Baukonjunktur in Europa und den USA wäre damit ein zweiter Wachstumstreiber.
Zwischen 13 und 15 % des Umsatzes generiert man als Free-Cashflow, wovon 60 % für Zukäufe vorgesehen sind. Mit einer Bewertung mit dem rd. 16-fachen Gewinn per 2027 notierte die Aktie auf einem akzeptablen Bewertungsniveau.
Dies ist ein Ausschnitt aus der neuen Actien-Börse. In der aktuellen Ausgabe analysiert Hans A. Bernecker, Deutschlands erfahrenster Börsenexperte, mit seinem Team die Marktlage und verrät Ihnen, wie Sie sich als Anleger am besten positionieren.
Den kompletten Brief erhalten Sie im Abo oder im Einzelbezug auf www.bernecker.info und über unsere Bernecker-App.
Weitere Themen der Actien-Börse Nr. 40 u. a.:
- Die Reformpläne der aktuellen Koalition reichen nicht
- BASF im Umbruch: Lohnt sich die Wette?
- SIEMENS mit Extra-Kick!
- Der Umbau bei NEMETSCHEK wird unterschätzt
- IONOS: Es tut sich was im Sektor
- ASML: Jetzt noch einsteigen?
Ihre Bernecker Redaktion / www.bernecker.info
Für 2027 bis 2030 peilt der Konzern 6 bis 8 % organisches Wachstum p. a. an und hat damit die Wachstums-ambitionen knapp verdoppelt. Daraus ergibt sich bis 2030 eine Größenordnung von rund 16,5 Mrd. € Konzernumsatz bei 21 bis 22 % operativer Marge. Neben Rechenzentren liefert die klassische Gebäudetechnik neue Impulse: Rund 60 % des Geschäfts außerhalb der Rechenzentren liegen volumenmäßig noch deutlich unter 2019. Eine Erholung der Baukonjunktur in Europa und den USA wäre damit ein zweiter Wachstumstreiber.
Zwischen 13 und 15 % des Umsatzes generiert man als Free-Cashflow, wovon 60 % für Zukäufe vorgesehen sind. Mit einer Bewertung mit dem rd. 16-fachen Gewinn per 2027 notierte die Aktie auf einem akzeptablen Bewertungsniveau.
Dies ist ein Ausschnitt aus der neuen Actien-Börse. In der aktuellen Ausgabe analysiert Hans A. Bernecker, Deutschlands erfahrenster Börsenexperte, mit seinem Team die Marktlage und verrät Ihnen, wie Sie sich als Anleger am besten positionieren.
Den kompletten Brief erhalten Sie im Abo oder im Einzelbezug auf www.bernecker.info und über unsere Bernecker-App.
Weitere Themen der Actien-Börse Nr. 40 u. a.:
- Die Reformpläne der aktuellen Koalition reichen nicht
- BASF im Umbruch: Lohnt sich die Wette?
- SIEMENS mit Extra-Kick!
- Der Umbau bei NEMETSCHEK wird unterschätzt
- IONOS: Es tut sich was im Sektor
- ASML: Jetzt noch einsteigen?
Ihre Bernecker Redaktion / www.bernecker.info
© 2026 Bernecker Börsenbriefe

