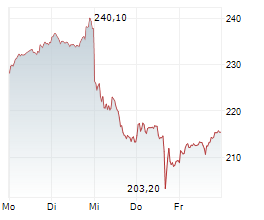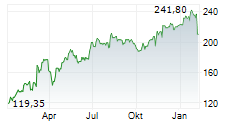
Bei Heidelberg Materials könnte das dritte Quartal zum Befreiungsschlag werden. Nach den vorsichtigen Aussagen zu steigenden Kosten fürchtet der Markt weitere Gewinnkürzungen oder sogar eine zweite Prognosesenkung. Die UBS hält dieses Szenario inzwischen für weitgehend eingepreist. Für Q3 werden 6,3 Mrd. € Umsatz erwartet, 2 % über Konsens und 9 % über Vorjahr. Organisch sollen die Erlöse um 5 % steigen - getragen von rund 2 % mehr Volumen und 3 % höheren Preisen. Das bereinigte EBITDA dürfte mit 1,58 Mrd. € zwar knapp unter Konsens, aber 5 % über Vorjahr liegen.
Trotz höherer Energie- und Inputkosten funktionieren Volumen und Preissetzung. Zudem drehen Währungseffekte ins Positive, während Zukäufe zusätzlichen Rückenwind liefern. Damit erscheint die EBIT-Guidance von 3,4 bis 3,65 Mrd. € zunehmend abgesichert; die UBS kalkuliert mit 3,48 Mrd. €.
Für 2027 erwartet die UBS einen EBIT-Anstieg um 10 % auf 3,64 Mrd. €, die Marge soll von 14,5 auf 15,1 % steigen. Gleichzeitig dürfte die Nettoverschuldung deutlich sinken. Damit fällt die Bewertung auf ein 2027er-KGV von unter 10. Bleibt die Prognose wie sie ist, rückt das Gewinnwachstum 2027 in den Fokus, was der Aktie Spielraum nach oben gibt.
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter www.bernecker.info im Abo oder im Einzelabruf!
© 2026 Bernecker Börsenbriefe