
Die Debatte um eine mögliche KI-Blase hat eine interessante historische Perspektive. Die Bank of America vergleicht die heutige Marktkonzentration der "AI Big 10" - Magnificent 7 plus Broadcom, AMD und Micron - mit früheren Spekulationsphasen. Das Ergebnis: Mit inzwischen rund 42 % der US-Marktkapitalisierung hat KI die typischen historischen Extremwerte bereits erreicht. Nifty Fifty (40 %), Internetblase (41 %), Japan (44 %) und die Boomsektoren der "Roaring Twenties" (36 %) drehten sämtlich in einer Größenordnung um 40 %. Die große Ausnahme waren die Eisenbahnen, die 1881 erst bei 63 % ihren Höhepunkt erreichten.
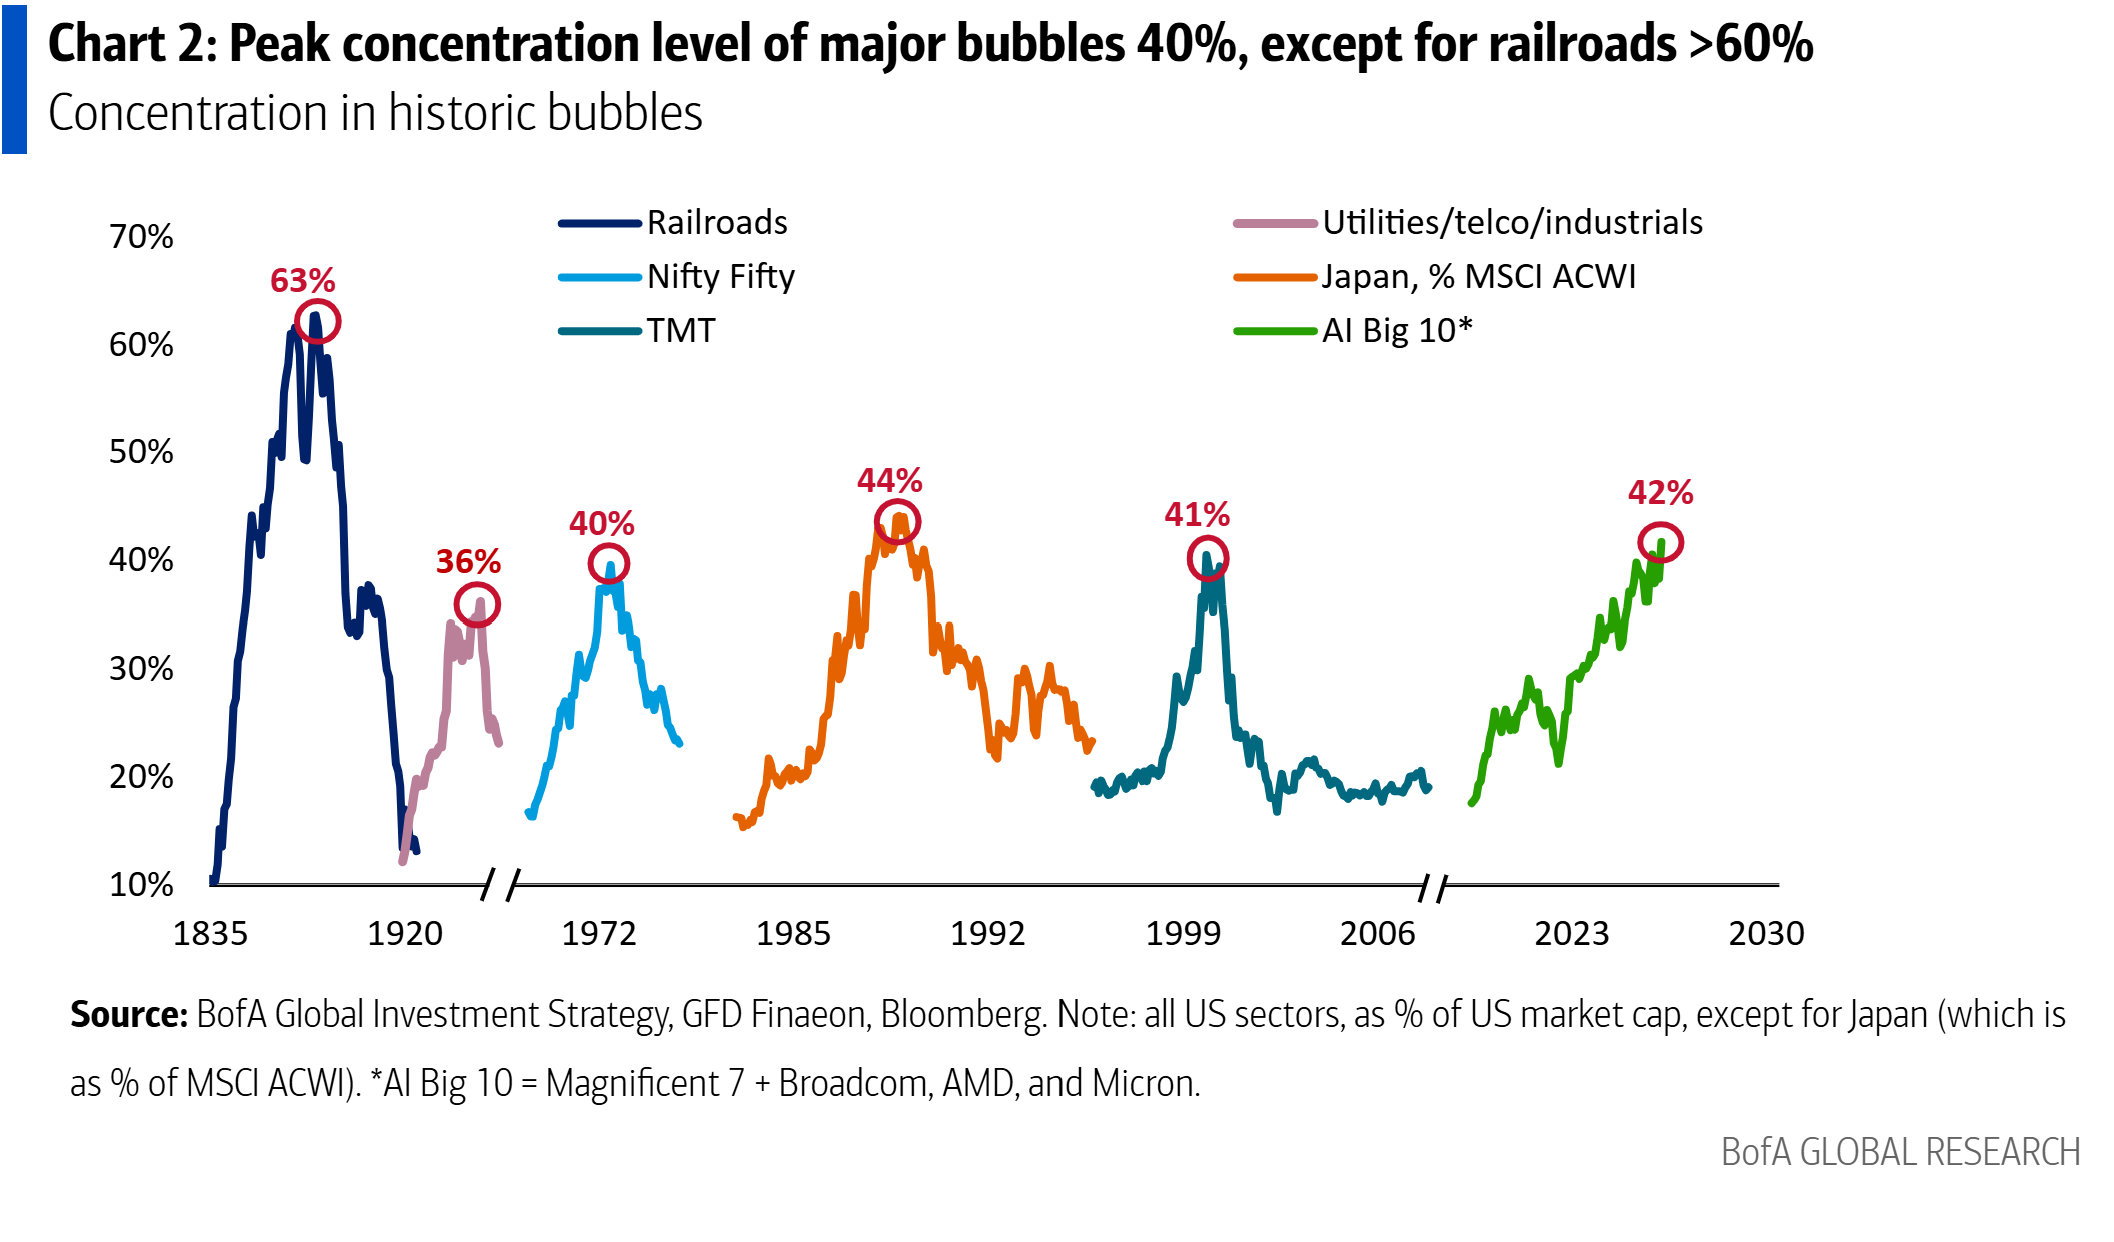
Wenn KI die Eisenbahn des 21. Jahrhunderts ist, könnte der Boom noch Luft haben. Auch beim Investitionszyklus ist die heutige Euphorie noch nicht beispiellos. Die KI-Investitionen erreichen laut BofA derzeit etwa 3,5 bis 4 % des US-BIP, während der Eisenbahnbau in seiner Spitze rund 5 % verschlang. Zudem gibt es einen wichtigen Unterschied: Während der massive Ausbau der Eisenbahnkapazitäten damals die Frachtraten unter Druck setzte, steigen die Preise für Halbleiter derzeit kräftig. Die Monetarisierung der knappen Rechenleistung funktioniert also bislang.
Der Eisenbahnboom wurde von fallenden US-Renditen und reichlich verfügbarem Kapital begleitet. Sein Ende kam schließlich nicht durch fehlende Nachfrage nach Eisenbahnen, sondern durch Kredit- und Liquiditätskrisen. Übertragen auf KI heißt das: Nicht zwingend schwächere Chipnachfrage muss den Zyklus brechen. Kritischer könnte werden, wenn steigende Finanzierungskosten, Liquiditätsengpässe oder Zweifel an der Refinanzierung der gigantischen KI-Investitionen auftreten.
Die Konzentration allein beweist noch keine unmittelbar platzende KI-Blase. Entscheidend ist das Zusammenspiel aus Capex, Preisen, Zinsen und Kreditliquidität.
© 2026 Bernecker Börsenbriefe
