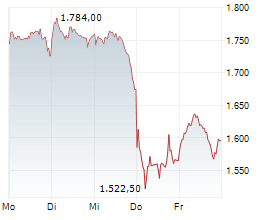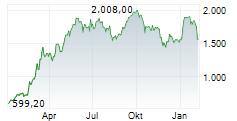
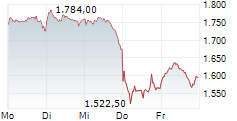
Rheinmetalls Q3-Pre-Close-Statement deutet auf ein weiteres solides Quartal hin, jedoch ohne offensichtlichen Beat. Das Wachstum liegt im Rahmen der Guidance für das GJ26 von 37% bis 42%, während das Ziel für die operative Marge von rund 19% bestätigt wurde. Wir modellieren für Q3 einen Umsatz von EUR 3,9 Mrd. und ein EBIT von EUR 740 Mio. und lassen unsere Schätzungen für das GJ26 unverändert. Das Statement bestärkt uns in unserer Einschätzung, dass Arminius zunehmend erforderlich ist, um die aktuelle Bewertung zu rechtfertigen, anstatt zusätzliches Upside zu liefern. Ohne das Programm läge unser Kursziel nach unseren Schätzungen rund 20% niedriger. Bemerkenswert ist zudem der Munitionsmix. 70% bis 80% der Aufträge entfallen inzwischen auf Munition mit erhöhter Reichweite (Extended Range). Dies unterstreicht das sich wandelnde Gefechtsfeld und die wachsende Bedeutung von Drohnen. Das größte Upside-Potenzial sehen wir weiterhin in den USA, insbesondere beim XM30. Zudem könnten aufkommende Lasertechnologien die Ökonomie der Kriegsführung erneut grundlegend verändern. Der CMD wird von entscheidender Bedeutung sein. HALTEN, Kursziel von EUR 1.050 bestätigt. Weitere Einblicke in den Sektor erhalten Sie auf unserer virtuellen Defense and Security Conference am 8. Oktober. Anmeldung unter: https://research-hub.de/events. Die vollständige Analyse ist abrufbar unter https://research-hub.de/companies/rheinmetall-ag
© 2026 mwb research