
© Foto: J.f Manzanero auf Unsplash.
US-Präsident Donald Trump lässt Optionen prüfen, den Iran erneut großflächig anzugreifen - und das ausgerechnet vor den Midterm-Wahlen. Doch Petrobras profitiert.
Öl legt weiter zu: Furcht vor neuer Eskalation
Bei den am 03. November anstehenden US-Zwischenwahlen zeichnet sich eine Niederlage für die Republikaner ab. Donald Trump, nach aktuellen Umfrageergebnissen einer der unbeliebtesten Präsidenten in der Geschichte der USA, konnte seine Wahlversprechen niedrigerer Lebenshaltungskosten bislang nicht einlösen. Im Gegenteil hat er die Inflationsentwicklung mit dem Iran-Krieg befeuert. Immer mehr US-Amerikanerinnen und -Amerikaner können selbst notwendige Alltagsausgaben kaum noch stemmen.
Umso mehr bemüht sich die Trump-Regierung in diesen Tagen darum, wenigstens irgendwo kurzfristig Entlastung zu schaffen. Vor allem die hohen Benzin- und Dieselkosten sind in den USA ein Politikum, nicht umsonst hat Trump die Europäer jetzt mit der Drohung eines Diesel-Exportstopps dazu genötigt, einen Teil ihrer strategischen Reserven freizugeben. Gleichzeitig kommen aus dem Haus widersprüchliche Signale. Nach Berichten von CNBC und NBC News lässt Trump seiner Sicherheitsteam prüfen, ob die Wiederaufnahme von Luftangriffen noch in den kommenden Wochen möglich ist.
Damit könnten die hohen Öl- und Treibstoffpreise noch vor den Zwischenwahlen weiter eskalieren. Bereits am Donnerstag zeigt sich wachsende Unsicherheit. Der Preis für ein Barrel Brent näherte sich zeitweise der Marke von 110 US-Dollar und damit dem höchsten Stand seit drei Wochen. Entsprechend negativ fielen die Reaktionen an den Aktien- und Anleihemärkten aus.
Zahlreiche Unternehmen profitieren
Für Mineralölkonzerne sind höhere Preise naturgemäß ein Hebel für die Umsatz- und insbesondere die Gewinnentwicklung. Unternehmen wie Chevron, Exxon Mobil und TotalEnergies gehören in diesem Jahr zu den besten Performern am Aktienmarkt. Auch kleinere Förderer und Raffineriewerte, wie APA und Repsol, konnten profitieren und mit einer starken Aktienkursentwicklung überzeugen.
Das gilt auch für den teilstaatlichen brasilianischen Ölförderer Petrobras, dessen Aktie sich seit dem Jahreswechsel mehr als verdoppelt hat. Damit kommt dem Konzern eine Führungsrolle innerhalb der Branche zu. Doch das könnte noch längst nicht alles gewesen sein, denn die Aktie ist trotz des bereits starken Kursanstieges einer der am günstigsten bewerteten Ölförderer. Außerdem hat das Papier erst in dieser Woche eine wichtige charttechnische Hürde geknackt.
Bei Petrobras ist noch viel Luft nach oben
Mit einem Börsenwert von 148,1 Milliarden US-Dollar ist Petrobras der mit Abstand größte Ölförderer des südamerikanischen Kontinents. Das Unternehmen verfügt vor allem über große Kompetenzen in der Tiefseeförderung - vor der brasilianischen Küste erschließt der Konzern Quellen in einer Meerestiefe von bis zu 3 Kilometern. Das macht Investitionen zwar teuer, sorgt aber in Zeiten knapper werdender On-Shore-Reserven für eine technologische Nische.
Von hohen Ölpreisen profitiert Petrobras besonders stark, zwar muss das Unternehmen wesentlich mehr Kapital aufbringen, um Quellen zu erschließen, dafür gehören die Förderkosten mit bis zu 6 US-Dollar pro Barrel zu den günstigsten der Welt. Das sorgt nach Abzug der Investitionskosten für gigantische Cashflows, die neuen Investitionen und hohen Dividendenzahlungen zugutegekommen. Die allerdings sind ein wiederkehrendes Politikum, da der brasilianische Staat insbesondere unter linken Regierungen auf eine hohe Ausschüttung pocht.
Brasilien rückt nach rechts - das lässt Investoren jubeln
Nach den Präsidentschaftswahlen vom vergangenen Sonntag zeichnet sich ein erneuter Rechtsruck zugunsten von Flavio Bolsonaro, dem Sohn des inzwischen vom Hof gejagten Ex-Präsidenten Jair Bolsonaro, ab. Die brasilianische Börse legte daraufhin am Montag kräftig zu, da Investoren auf weniger staatliche Einmischung hoffen. Auch Petrobras konnte sich steigern und durfte sich neben den steigenden Ölpreisen über einen weiteren Katalysator freuen. Damit gelang der Aktie jetzt der Sprung über eine wichtige Hürde und neue Mehrjahreshochs:
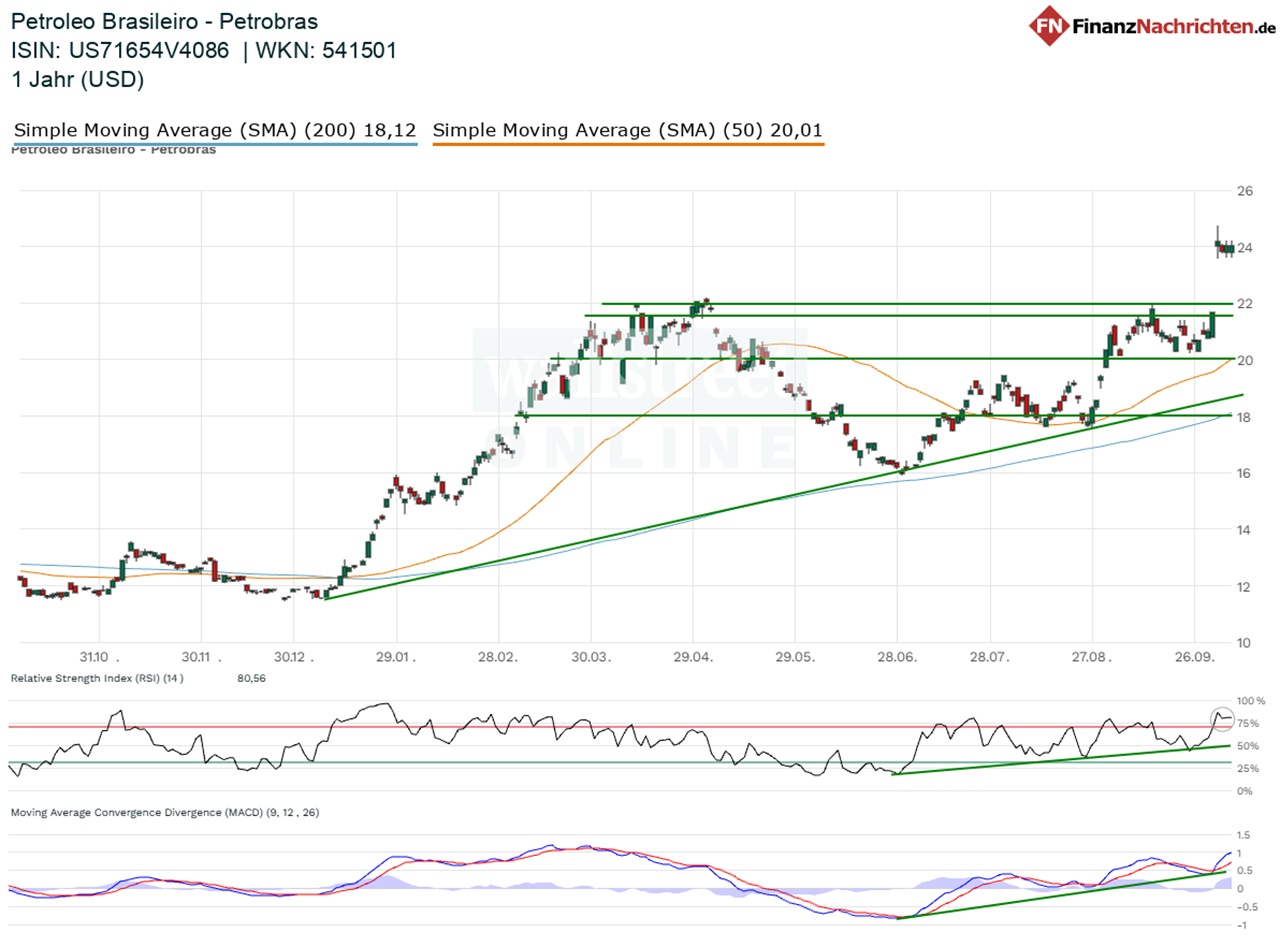
Neues Mehrjahreshoch dank Aufwärtslücke
Die Petrobras-Aktie befindet sich in einem übergeordneten, mehrjährigen Aufwärtstrend. Dieser hat sich wie eingangs erwähnt in diesem Jahr signifikant beschleunigt. Dazu trug vor allem der zeitweise fast verdoppelte Rohölpreis bei. Auch die zwischenzeitliche Entspannung nach dem vorläufigen Waffenstillstand ist im Chart gut zu erkennen, die Aktie korrigierte deutliche, allerdings ohne unter die 200-Tage-Linie zu fallen. Nach überverkauften Niveaus im Relative-Stärke-Index (RSI) konnte die Rallye daher gemeinsam mit wieder steigenden Ölpreisen fortgesetzt werden.
Trotz Unterstützung durch steigende technische Indikatoren war am Widerstandsbereich bei 22 US-Dollar zuletzt kein Vorbeikommen. Genau das hat sich mit der Rallye nach dem ersten Wahlgang der Präsidentschaftswahl geändert. 22 US-Dollar konnten per Gap-up überwunden werden. Das ist technisch ein sehr starkes Kaufsignal, was zu einer Rallyefortsetzung führen dürfte. Kurzfristig ist Petrobras mit Blick auf den RSI zwar überkauft, doch spätestens nach eine Rücksetzer und Test bei 22 US-Dollar dürfte der Höhenflug fortgesetzt werden, nachdem der Trendstärkeindikator MACD eine Trendbeschleunigung anzeigt.
Bewertung trotz "Brasilien-Malus" spottbillig
Auch mit Blick auf die Unternehmensbewertung hat Petrobras noch jede Menge Potenzial. Zwar handelt das Papier seit jeher gegenüber dem Rest der Branche mit einem "Brasilien-Malus" als Ergebnis wiederholter staatlicher Einmischung und Interessenskonflikten zwischen neuen Investitionen und möglichst hohen Ausschüttungen, doch mit einem KGVe 2026 von 5,3 liegt ein Abschlag von fast 57 Prozent gegenüber dem Rest der Branche vor. Das ist deutlich zu hoch dafür, dass das Unternehmen bei zahlreichen Bewertungskennziffern Bestnoten erreicht.
So zum Beispiel beim EV/EBITDA-Verhältnis, wo gerade mal 3,3 zu Buche stehen, was um Rund die Hälfte unter dem Wert der Vergleichsgruppe liegt. Auch die Barmittelzuflüsse sind hier mit einem Kurs-Cashflow-Verhältnis von 3,4 vielleicht so günstig, wie nirgendwo sonst in der Branche. In den zurückliegenden 12 Monaten hat das Unternehmen trotz Investitionskosten von über 20 Milliarden US-Dollar einen Barmittelzufluss von 18,2 Milliarden US-Dollar erwirtschaftet. Auch der Nettogewinn braucht sich mit 25,8 Milliarden US-Dollar gegenüber den deutlich höher bewerteten US-Multis nicht zu verstecken.
Fazit: Wer Öl im Depot will, sollte hier zugreifen
Am Ölmarkt stehen die Zeichen erneut auf Eskalation, nachdem US-Präsident Donald Trump neue Angriffe auf den Iran prüfen lässt und das möglicherweise schon in den kommenden Wochen. Mit einem baldigen Preisrückgang ist daher nicht zu rechnen, im Gegenteil dürften die Preise auch angesichts weltweit niedriger Vorräte noch für lange Zeit hoch bleiben. Davon dürfte als besonders günstig bewerteter Titel vor allem Petrobras profitieren.
Anlegerinnen und Anleger können die Aktie nach dem jüngsten Mehrjahreshoch prozyklisch kaufen und auf eine Anschlussrallye setzen, wofür die starken technischen Indikatoren Hinweise liefern. Wem das gegenwärtige Kursniveau zu teuer ist, der sollte einen möglichen Rücksetzer bis 22 US-Dollar abwarten.
Gastautor: Max Gross
Haftungsausschluss/Disclaimer
Die hier angebotenen Artikel dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals und - je nach Art des Investments - sogar zu darüber hinausgehenden Verpflichtungen, bspw. Nachschusspflichten, führen können. Die Informationen ersetzen keine auf die individuellen Bedürfnisse ausgerichtete fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen.
Finanznachrichten.de hat auf die veröffentlichten Inhalte keinerlei Einfluss. Finanznachrichten.de hat bis zur Veröffentlichung der Artikel keine Kenntnis über Inhalt und Gegenstand der Artikel. Die Veröffentlichungen erfolgen durch externe Autoren bzw. Datenlieferanten. Infolgedessen können die Inhalte der Artikel auch nicht von Anlageinteressen von Finanznachrichten.de und/oder seinen Mitarbeitern oder Organen bestimmt sein.
