Wie weit geht die Rallye bei den Öl-Multis?
Der starke Kursanstieg der Aktien aus dem Sektor "Oil & Gas Integrated" ist vor allem auf die angespannte geopolitische Lage und die damit verbundenen Risiken für die weltweite Energieversorgung zurückzuführen. Im Mittelpunkt steht die Straße von Hormuz, durch die normalerweise rund ein Fünftel des globalen Ölverbrauchs transportiert wird. Die Gefahren für den Schiffsverkehr, Angriffe auf Tanker und mögliche Unterbrechungen der Lieferketten erhöhen die Risikoprämie am Ölmarkt. Steigende Rohölpreise verbessern grundsätzlich die Ertragsaussichten der Förderaktivitäten großer US-Energiekonzerne. Gleichzeitig können knappe Diesel- und Benzinlieferungen die Raffineriemargen erhöhen. Auch der Krieg zwischen Russland und der Ukraine trägt zur Unsicherheit bei. Ukrainische Drohnenangriffe auf russische Raffinerien und Ölexportanlagen können die Verfügbarkeit von Rohölprodukten einschränken und damit die internationalen Produktpreise stützen. Zusätzliche russische Diesellieferungen oder eine politische Entspannung könnten diesen Effekt allerdings wieder abschwächen. Für integrierte Konzerne ist die Lage besonders interessant, weil sie nicht nur Öl und Gas fördern, sondern auch Raffinerien betreiben und Energieprodukte vermarkten. Dadurch können sie von verschiedenen Marktbewegungen profitieren. Allerdings gilt das nicht uneingeschränkt: Höhere Rohölpreise können die Kosten der Raffinerien erhöhen, während Produktionsausfälle, steigende Transportkosten und gestörte Lieferketten die Gewinne belasten können.
Neben den geopolitischen Entwicklungen spielen saisonale Faktoren eine wichtige Rolle. Im Herbst geht in den USA die besonders starke Sommernachfrage nach Benzin zurück, während Raffinerien häufig planmäßige Wartungsarbeiten durchführen. Das kann die Nachfrage nach Rohöl und die Verarbeitung vorübergehend dämpfen. Gleichzeitig steigt mit dem Beginn der kühleren Jahreszeit die Bedeutung von Diesel und Heizöl. Die Nachfrage nach Mitteldestillaten kann saisonbedingt zunehmen, während Raffineriewartungen und internationale Lieferengpässe das Angebot begrenzen. Daraus können sich höhere Raffineriemargen ergeben, was für Exxon Mobil und Chevron ein zusätzlicher Gewinnfaktor wäre. Bei Erdgas beginnt dagegen die entscheidende Phase des Übergangs von der Einspeicherung zur Heizsaison. Überdurchschnittliche US-Gasspeicherbestände wirken zunächst preisdämpfend. Ein ungewöhnlich kalter Winter könnte die Nachfrage jedoch deutlich erhöhen und die Gaspreise nach oben treiben. Umgekehrt würde ein milder Winter die saisonale Unterstützung begrenzen. Die Auswirkungen auf die Aktien hängen zudem von den internationalen Absatzmärkten, den realisierten Verkaufspreisen und den jeweiligen Geschäftsstrukturen ab. Insgesamt sprechen die saisonalen Faktoren derzeit eher für Unterstützung bei Diesel und Raffinerieprodukten als für einen uneingeschränkten Anstieg sämtlicher Energiepreise. Die geopolitisch bedingte Verknappung bleibt jedoch der außergewöhnlichere und wichtigere Einflussfaktor.
Für die weitere Kursentwicklung kommt es darauf an, ob die hohen Energiepreise und Raffineriemargen anhalten und sich tatsächlich in steigenden Unternehmensgewinnen niederschlagen. Die anstehenden Quartalsberichte der Ölmultis sind deshalb besonders wichtig: Anleger werden auf die Gewinnentwicklung, den freien Cashflow, die Auswirkungen der Lieferstörungen und die Prognosen für das vierte Quartal achten. Gute Ergebnisse könnten die jüngste Rallye bestätigen und zugleich die Erwartungen hinsichtlich Dividenden und Aktienrückkäufen stützen. Nach den kräftigen Kursgewinnen steigt allerdings auch das Risiko von Gewinnmitnahmen, insbesondere wenn die Ergebnisse hinter den Erwartungen zurückbleiben. Eine Wiederherstellung sicherer Transportwege durch die Straße von Hormuzkönnte den Ölpreis und seine geopolitische Risikoprämie rasch senken. Gleichzeitig könnten eine schwächere Weltkonjunktur, nachlassende Energienachfrage oder zusätzliche Lieferungen russischer Produkte die Preise belasten. Umgekehrt würden anhaltende Versorgungsstörungen, niedrige Lagerbestände und hohe Diesel-Raffineriemargen den Sektor weiter unterstützen.
Fazit: Die Rallye bei integrierten Öl- und Gaskonzernen wird durch geopolitische Risiken, höhere Gewinnerwartungen und saisonale Effekte getragen. Der kurzfristige Ausblick bleibt günstig, solange die Angebotsstörungen anhalten. Nach dem starken Kursanstieg ist jedoch entscheidend, wie viel dieser positiven Entwicklung bereits in den Aktienkursen enthalten ist. Eine selektive Bewertung anhand von Gewinnentwicklung, freiem Cashflow und Unternehmensprognosen erscheint daher sinnvoller als eine pauschale Wette auf den gesamten Sektor. Die Unternehmen des Sektors zählen zu den soliden Dividenzahlern.
ExxonMobil Corporation (XOM) - ISIN US30231G1XXX
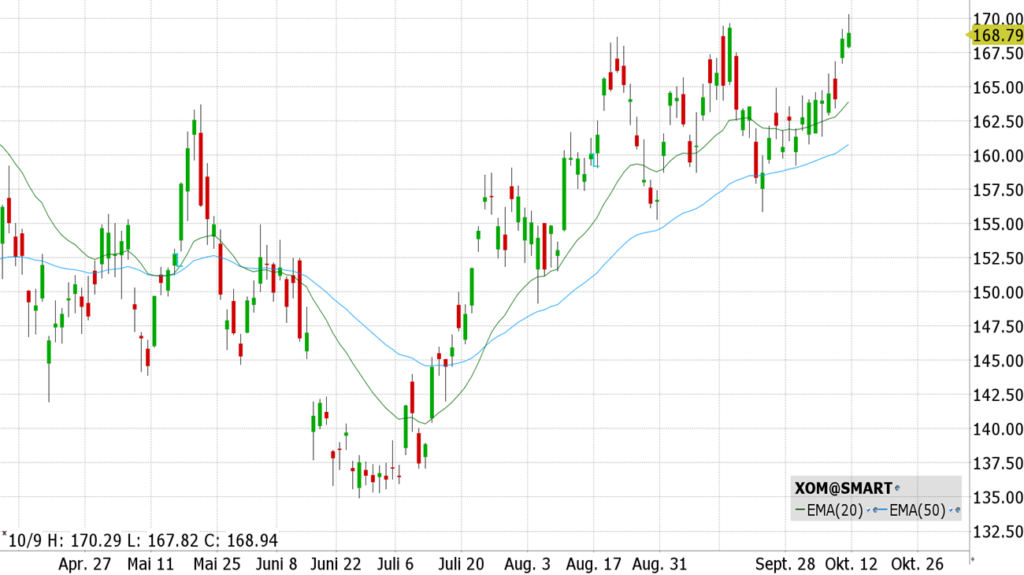
ExxonMobil ist einer der weltweit größten integrierten Energiekonzerne und betreibt seit 1870 Aktivitäten in Öl- und Gasexploration, Produktion, Raffination und Vermarktung sowie in der Spezialchemie. Das Unternehmen ist auf allen Kontinenten tätig, mit Schwerpunkten in den USA, dem Nahen Osten, Afrika und Asien. Aktuell konzentriert sich ExxonMobil verstärkt auf niedrig-kohlenstoffintensive Lösungen, insbesondere auf die Entwicklung von Technologien zur Kohlenstoffabscheidung und -speicherung (CCS), sowie auf die Expansion von Flüssigerdgas (LNG)-Kapazitäten. Nach drei Jahren mit rückläufigen Ergebnissen wird für 2026 wieder ein Gewinnzuwachs erwartet. Das Wertpapier erreichte Ende März 2026 ihr Allzeithoch und liegt momentan knapp darunter. Der langfristige Aufwärtstrend der Aktie wird vor allem durch die gestiegene Produktion im Permian-Becken in Texas und New Mexiko und die anhaltend robusten globalen Ölpreise getrieben. Der Kursgewinn des vergangen Halbjahres beträgt circa 10 Prozent.
Chevron Corporation (CVX) - ISIN US1667641005
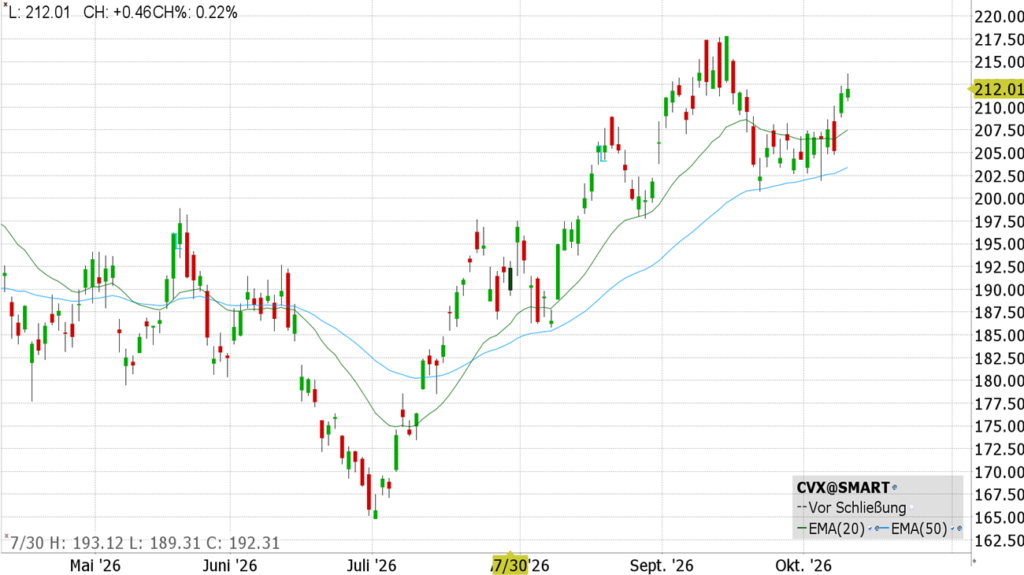
Chevron wurde 1879 gegründet und ist ein globaler Energie- und Chemiekonzern mit Aktivitäten in Öl- und Gasexploration, Produktion, Raffination und Vermarktung weltweit. Die bedeutendsten Operationen befinden sich in den USA, Zentral- und Südamerika, West- und Zentralafrika sowie im asiatisch-pazifischen Raum. 2023 übernahm Chevron den Konkurrenten Hess für etwa 53 Milliarden Dollar, um seine Präsenz in den hochrentablen Öl- und Gasfeldern von Guyana zu stärken und dort bis 2030 eine bedeutende Produktionssteigerung zu erreichen. Auch hier gingen die Gewinne drei Jahre in Folge zurück und für 2026 wird ein ordentlicher Zuwachs prognostiziert. Das Wertpapier notierte am 14. September am Allzeithoch und könnte dieses bald wieder erreichen. Das Halbjahresplus liegt bei rund 11 Prozent.
Shell plc (SHEL) - ISIN GB0007980591
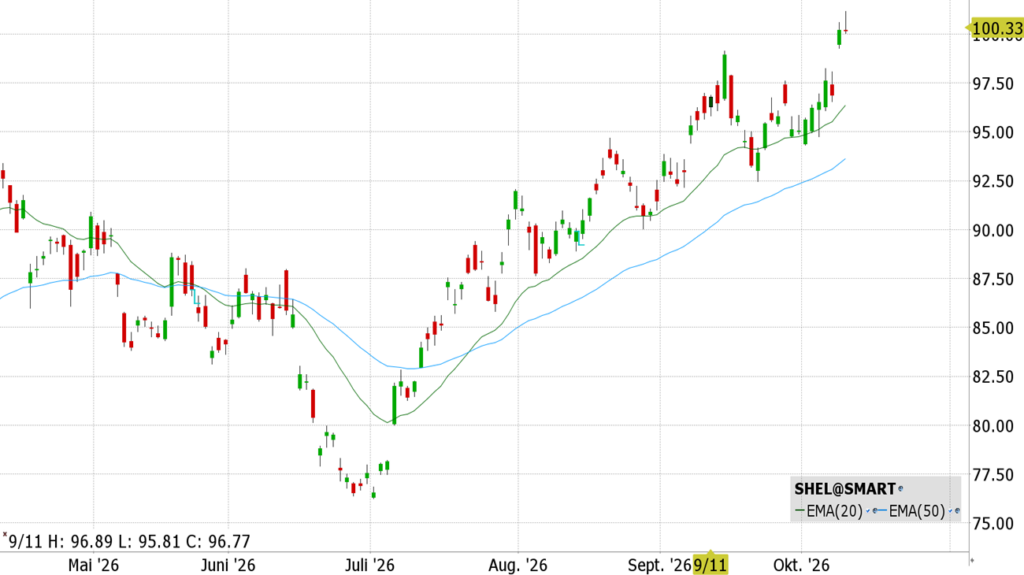
Shell ist ein britisch-niederländischer Energiekonzern (gegründet 1907), der in der Öl- und Gasexploration, Produktion, Raffination und dem Vertrieb weltweit tätig ist und auch bedeutende Aktivitäten in Flüssigerdgas (LNG) betreibt. Das Unternehmen operiert auf allen Kontinenten mit Schwerpunkten in Europa, Afrika, Südostasien und Australien. Shell befindet sich in einer Transformationsphase hin zu erneuerbaren Energien und niedrigeren Emissionen, behält aber weiterhin starke Investitionen in Öl- und Gasproduktion sowie in die Expansion seiner LNG-Kapazitäten bei. 2025 gab es einen Gewinnzuwachs von fast 3 Prozent. Im laufenden Jahr könnte sich das Ergebnis knapp verdoppeln. Die operative Entwicklung wird massiv von einem Gewinnsprung im Verarbeitungsgeschäft gestützt. Shell stellte für das dritte Quartal eine außergewöhnlich hohe Raffineriemarge von 42 USD je Barrel in Aussicht (nach 24 USD im Vorquartal), da globale Kraftstoffengpässe die Preise antreiben. Zudem stützt die Genehmigung zur Gasförderung in venezolanischen Gewässern via Pipeline nach Trinidad das langfristige Portfolio. Der Kursgewinn der vergangenen sechs Monate liegt bei circa 8 Prozent, wobei die Notierung am Allzeithoch an der US-Börse NYSE erst vom Freitag dieser Woche datiert.
BP p.l.c. (BP) - ISIN GB0007374XXX
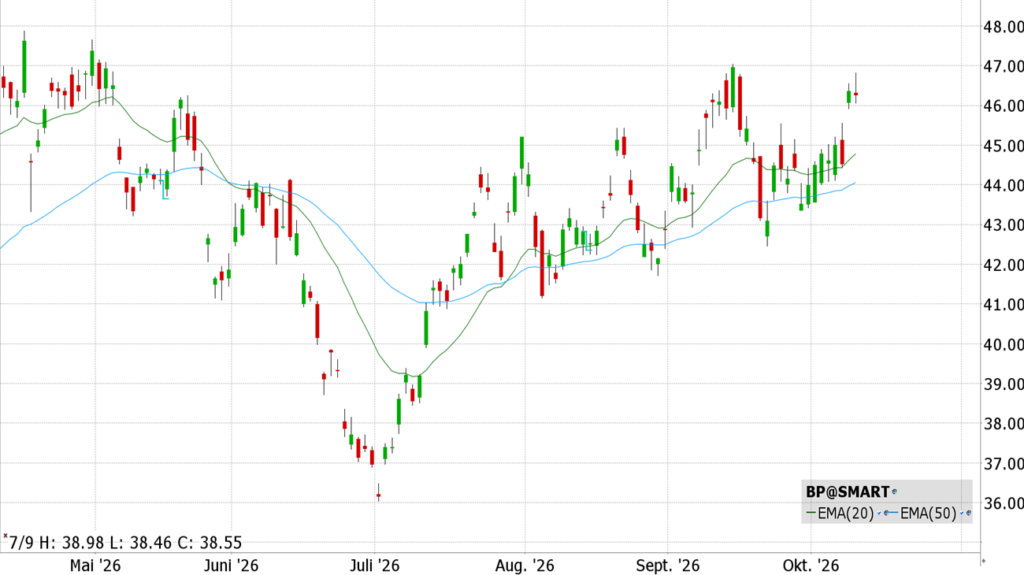
BP wurde 1909 gegründet und ist ein integriertes Energieunternehmen mit Aktivitäten in Öl- und Gasexploration, Produktion, Raffination und Vermarktung sowie in erneuerbaren Energien. Die Hauptaktivitäten konzentrieren sich auf die USA, das Vereinigte Königreich, Norwegen, asiatisch-pazifische Länder und Afrika. BP durchläuft eine bedeutende Transformation hin zu einem niedrig-Kohlenstoff-Energiekonzern mit massiven Investitionen in Wind- und Solarenergie, Elektromobilität und Wasserstoff, während das traditionelle Öl- und Gasgeschäft schrittweise reduziert wird. 2025 arbeitete BP an der Gewinnschwelle, für die Folgejahre liegen die Prognose knapp darüber. Der Kurs ist gegenüber dem Niveau von vor sechs Monaten um rund 1 Prozent gefallen.
Petróleo Brasileiro S.A. - Petrobras (PBR) - ISIN US7185401XXX
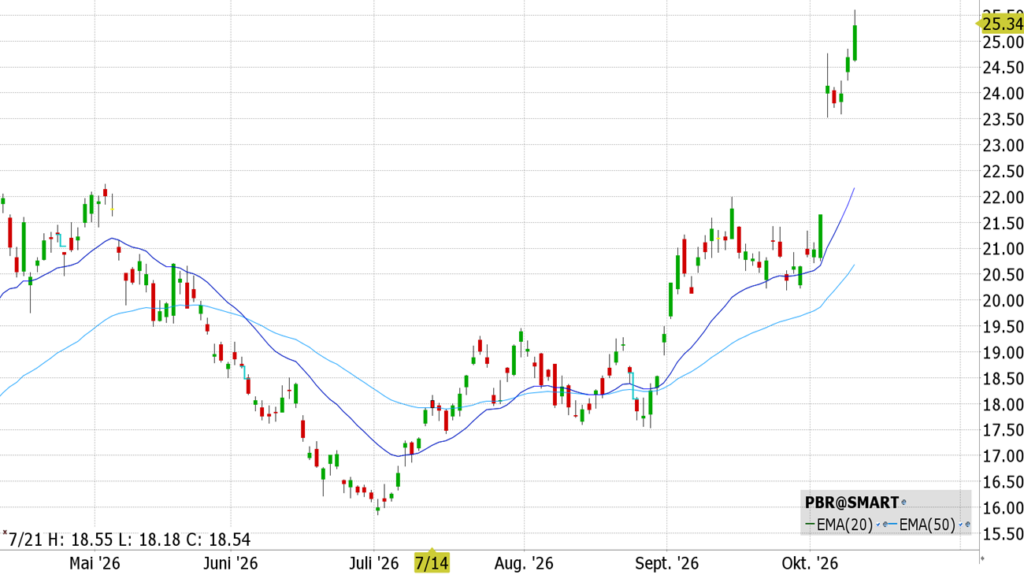
Petrobras wurde 1953 gegründet und ist der größte Energiekonzern Südamerikas, tätig hauptsächlich in Brasilien mit Schwerpunkt auf Öl- und Gasexploration und -produktion in weltbekannten Offshore-Feldern. Das Unternehmen konzentriert sich besonders auf die Erschließung der hochrentablen Pre-Sal-Ölfelder im Atlantik sowie auf Expansionen im Amazonas-Becken und der Tiefsee. Aktuell investiert Petrobras stark in die Steigerung seiner Produktionskapazitäten in diesen Regionen, während das Unternehmen gleichzeitig begrenzte Investitionen in erneuerbare Energien vorantreibt. 2025 gab es einen massiven Gewinnsprung von 160Prozent durch positive Wechselkurseffekte und operative Meilensteine im Tiefsee-Búzios-Feld. Das Halbjahresplus von rund 17 Prozent führte das Wertpapier am vergangen Freitag auf ein neues Allzeithoch.
Tagescharts vom 10.10.2026, Quelle: TWS
Autor: Thomas Canali
Veröffentlichungsdatum: 09.10.2026
Hinweis auf mögliche Interessenkonflikte
Personen, die Anlageempfehlungen erstellen und weitergeben, sind nach der Verordnung (EU) 596/2014 des Europäischen Parlaments und des Rates vom 16. April 2014 über Marktmissbrauch (Marktmissbrauchsverordnung) verpflichtet, alle Beziehungen und Umstände offenzulegen, bei denen damit gerechnet werden kann, dass sie die Objektivität der Empfehlung beeinträchtigen. Dies umfasst insbesondere Interessen oder Interessenkonflikte aller Personen, die die Information erstellt haben bzw. an der Erstellung beteiligt waren.
Für den Finanzinformationsdienst, der vom sog "Journalistenprivileg" nach Art. 20 Abs. 3 UAbs. 4 Gebrauch macht, gelten zusätzlich die Vorgaben des Pressekodex des Deutschen Presserats und die Journalistischen Verhaltensgrundsätzen und Empfehlungen des Deutschen Presserats zur Wirtschafts- und Finanzmarktberichterstattung. Auch danach sind Interessenskonflikte bei der Erstellung oder Weitergabe von Anlageempfehlungen oder Anlagestrategieempfehlungen in geeigneter Weise offenzulegen.
In diesem Zusammenhang weisen wir auf folgendes hin:
Es besteht ein Interessenkonflikt, weil eine eng verbundene Person Positionen in ExxonMobil hält.
Bitte nehmen Sie den Disclaimer, die Interessenskonflikte und die Risikohinweise zur Kenntnis, die Sie unter https://ratgebergeld.at/disclaimer/ abrufen können.
Analyse erstellt im Auftrag von