
Anzeige / Werbung

Öl und Renditen halten die Börsen in Bewegung, Gold erholt sich, Kupfer legt zu. Jetzt zeigen US-Inflationsdaten und Unternehmensberichte, wie belastbar die Zuversicht an der Wall Street ist.
Sehr geehrte Leserinnen und Leser,
die Börsen haben Zeit gewonnen - nun müssen die Zahlen überzeugen. In der Handelswochevom 5. bis 9. Oktober sorgten die Spannungen am Persischen Golf für heftige Ausschläge bei Öl und Anleiherenditen. Die spätere Entspannung nahm Druck von den Märkten, beseitigte aber weder die Inflationsgefahr noch die hohen Finanzierungskosten.
Bemerkenswert blieb die Widerstandskraft der Wall Street: S&P 500 und Nasdaq erreichten zwischenzeitlich neue Rekorde.
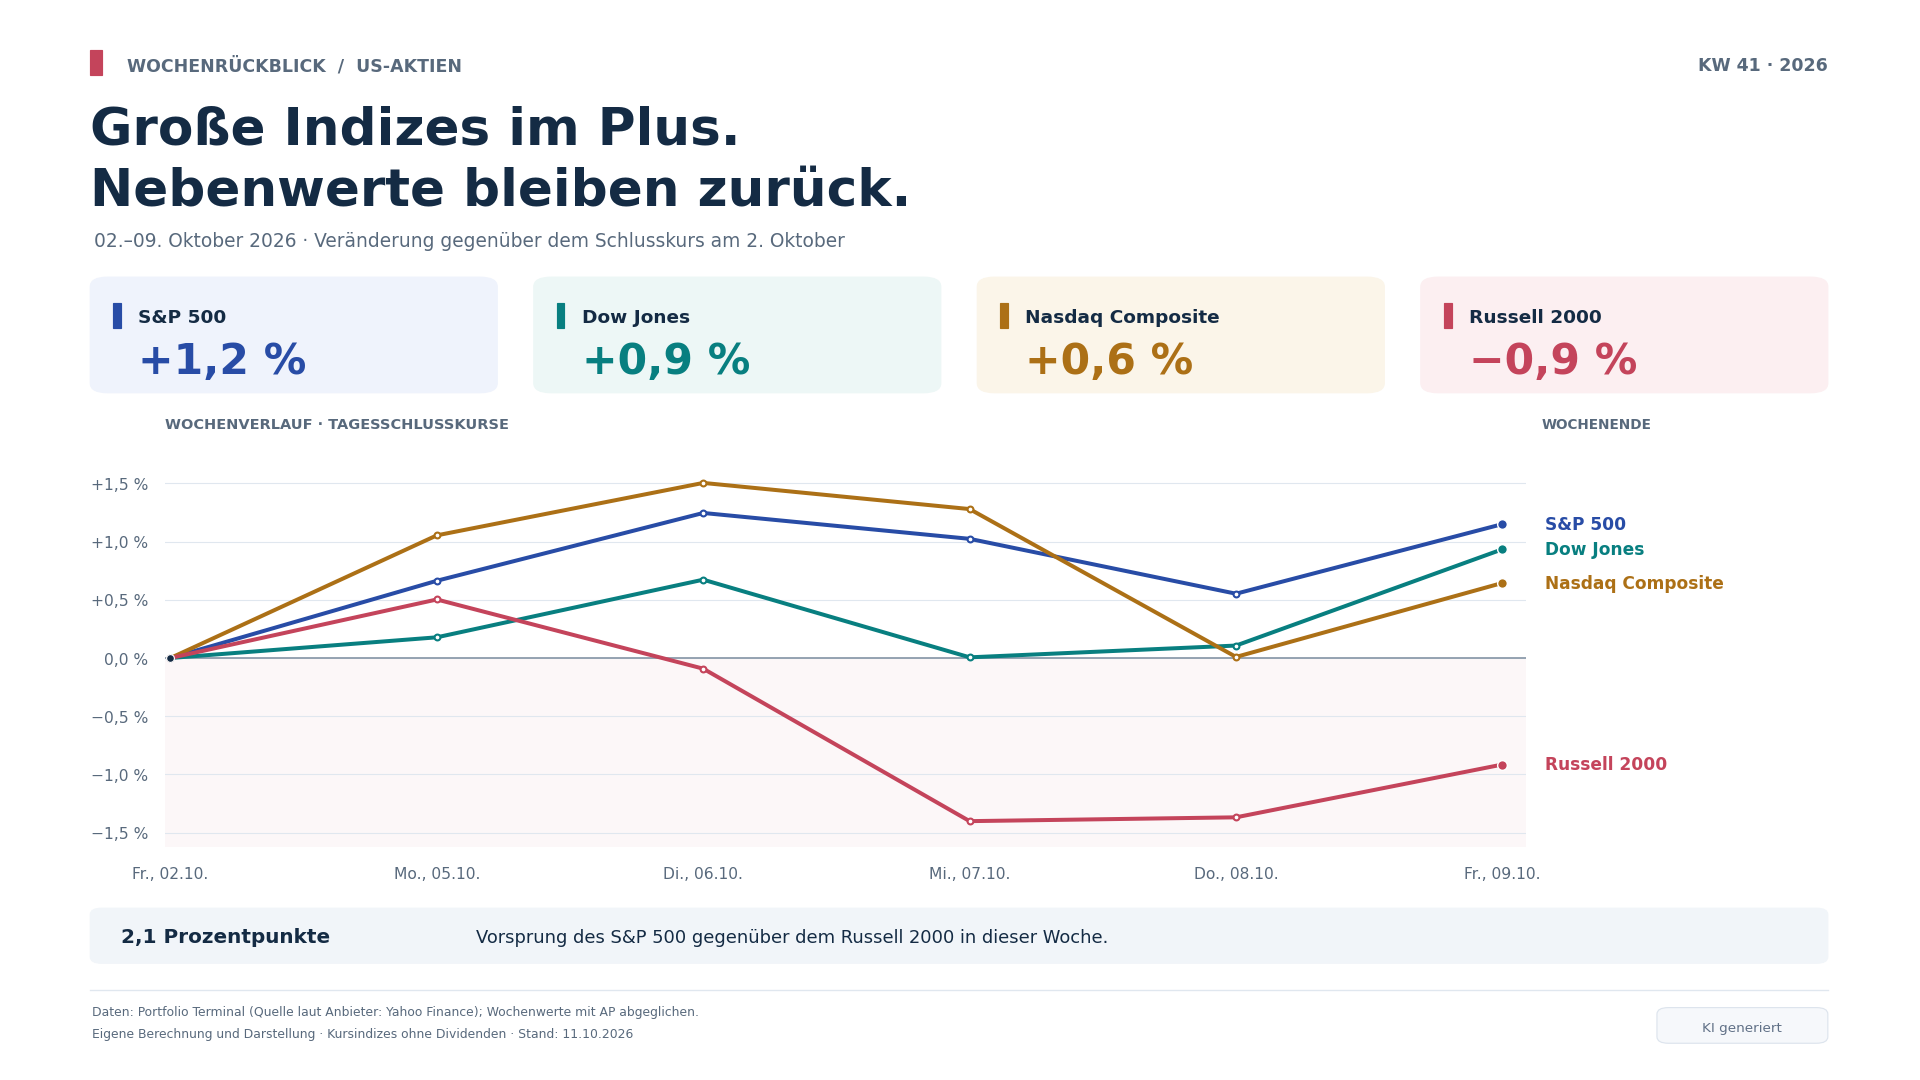
Quelle: Eigene Darstellung
Auch Europas Börsen erholten sich am Freitag. Für Anleger stellt sich damit die Frage, ob die anstehende Berichtssaison genügend Substanz liefert, um die Zuversicht zu rechtfertigen. 1
Öl bleibt der Treiber für die Inflation!
Donald Trumps Ankündigung, den Iran vor den US-Zwischenwahlen am 3. November nicht anzugreifen, dämpfte die unmittelbaren Eskalationsängste. Eine dauerhafte Entwarnung war damit jedoch nicht verbunden. Brent-Öl blieb teuer: Der Dezemberkontrakt schloss am Freitag bei 104,72 USD je Barrel. 1,3
Für die Wirtschaft zählt dieses Preisniveau: Teure Energie erhöht Transport- und Produktionskosten und sollte auf Verbraucherpreise durchschlagen. Anhaltender Inflationsdruck erschwert Zinssenkungen und kann weitere Zinserhöhungen nötig machen. Das belastet Unternehmen gleich doppelt, über höhere Betriebskosten und teurere Kredite.
Eine Zinspause wäre noch keine Entwarnung!
Für die Fed-Sitzung am 27. und 28. Oktober spricht die aktuelle Erwartungslage für unveränderte Zinsen, eine weitere Anhebung im Dezember bleibt im Blick. Auch bei der EZB erwarten die von Reuters befragten Ökonomen überwiegend eine Pause am 29. Oktober und anschließend einen Dezember-Schritt. Beschlossen ist beides nicht.4,5
Zehnjährige US-Staatsanleihen rentierten zum Freitagabend noch mit rund 5,24 Prozent. Damit bleibt die Konkurrenz für Aktien und unverzinste Edelmetalle hoch. Sinkende Renditen würden entlasten, ein erneuter Anstieg könnte dagegen besonders jene Bewertungen treffen, die auf weit entfernten Gewinnen beruhen. 2
Die Rekorde brauchen ein breiteres Fundament!
Der S&P 500 beendete die Woche bei rund 7.810 Punkten, 1,2 Prozent Plus. Der Nasdaq Composite schloss bei rund 27.365 Punkten mit einem Zuwachs von 0,6 Prozent. Der Nebenwerteindex Russell 2000 verlor dagegen 0,9 Prozent. Die Stärke der großen Indizes erfasste damit nicht alle Marktsegmente gleichermaßen.2
Unsere Einordnung: Bei KI und Technologie rückt die Frage nach den Erträgen der hohen Investitionen stärker in den Vordergrund. Wer neue Rechenzentren finanziert, muss auch steigende Kapitalkosten verdienen. Belastbare Gewinne und solide Bilanzen werden dadurch wichtiger.
Gold erholt sich trotz hoher Renditen!
Gold lag am Freitag gegen 21:30 Uhr MESZ bei über 4.194 USD je Feinunze. Laut Reuters entsprach das zu diesem Zeitpunkt einem Wochenplus von rund 1,3 Prozent. Silber notierte im selben Marktbericht bei 60,77 USD je Feinunze. Es handelt sich um Spotnotierungen im späten US-Handel, nicht um Futures-Schlusskurse.6
Der am Freitag etwas schwächere Dollar unterstützte die Erholung: Er verbilligt die in US-Währung gehandelten Metalle für Käufer aus anderen Währungsräumen. Für Gold bleiben Renditen und Dollar entscheidende Gegengewichte zur Krisennachfrage. Silber reagiert zusätzlich auf die Industriekonjunktur. Aus einer einzelnen Wochenbewegung lässt sich deshalb nicht ableiten, geopolitische Risiken seien bereits vollständig eingepreist.1,6
Kupfer zeigt die materielle Seite des Fortschritts!
Der von Westmetall dokumentierte LME-Kassapreis für Kupfer stieg vom 2. bis 9. Oktober um rund 2,3 Prozent auf 14.689 USD je Tonne. Gleichzeitig sanken die erfassten LME-Lagerbestände um über 6% von 248.650 auf 233.025 Tonnen.7
Der Ausbau von Stromnetzen, Rechenzentren und Elektrifizierung bleibt ein wichtiger Nachfragefaktor. Darin liegt für Rohstoffanleger die langfristige Perspektive. Kurzfristig können hohe Preise, Lagerverlagerungen und eine schwächere Konjunktur das Bild verändern. Eine überzeugende Nachfragegeschichte ersetzt daher nicht den Blick auf Angebot und Bewertung.
Ausblick und Fazit: Jetzt müssen Inflation und Unternehmenszahlen liefern und sich die Verschnaufpause bewähren!
Am Mittwoch, 14. Oktober, um 14:30 Uhr MESZ erscheinen die US-Verbraucherpreise für September. Veröffentlichte Prognosen liegen bei etwa 3,6 bis 3,7 Prozent Gesamtteuerung und rund 2,4 Prozent Kerninflation ohne Energie und Lebensmittel, jeweils gegenüber dem Vorjahr. Am Donnerstag folgen die Erzeugerpreise.8
In Europa stehen LVMH, ASML, Schneider Electric und der Produktionsbericht von Rio Tinto an. In den USA liefern JPMorgan Chase, Goldman Sachs, Bank of America und BlackRock Einblicke in Kreditgeschäft und Kapitalmärkte. Johnson & Johnson, UnitedHealth und Fastenal ergänzen das Bild von Gesundheit und Industrie. Entscheidend werden auch die Ausblicke auf Nachfrage, Kosten und Investitionen.9
Eine Zinspause allein wäre angesichts der Erwartungen kaum eine Überraschung. Niedrigere Inflationswerte und überzeugende Unternehmensausblicke könnten dagegen neue Zuversicht schaffen. Hartnäckiger Preisdruck oder schwächere Margen würden die Erholung auf die Probe stellen. Achten Sie deshalb auf die Abweichung von den Erwartungen.
Für Rohstoffe könnte das Umfeld anspruchsvoll, aber dennoch chancenreich bleiben, vor allem langfristig. Warum wir das so sehen können Sie auch in unserem folgenden Wochenrückblick nachlesen.
NEWS
Premier American Uranium: mächtigster Uranabschnitt des Bohrjahres!
Drei Meter hochgradige Uranvererzung in Wyoming - wertmäßig fast 1 g/t Gold-Äquivalent. Zwei Drittel des Bohrprogramms 2026 sind bereits geschafft.
Lesen Sie mehr
Gold ist nicht gleich Gold
Zu spät für Gold oder nicht? So sehen wir das!
Goldbarren, Schmuck oder Minenaktien: Hinter dem Edelmetall stecken unterschiedliche Chancen und Risiken. Zwei Beiträge im TOP Magazin Sauerland zeigen, warum sich genaueres Hinsehen lohnt.
Lesen Sie mehr
Rückendeckung
Notenbanker in Sorrent: Die Argumente für Gold bleiben gewichtig
Notenbanker unterstreichen den Reservestatus des Goldes. 45 Prozent der befragten Zentralbanken erwarten höhere eigene Goldbestände; Amex und Axo treiben ihre Projekte voran.
Lesen Sie mehr
Kaufchance?
Gold und Silber nach Septemberrückgang: Fokus auf Fed, Dollar und Schulden
Gold hat Qualitäten, das hat sich in den vergangenen Jahren gezeigt.
Lesen Sie mehr
Strategisches Silber & Gold...
Skeena treibt Eskay Creek zur Produktion, Vizsla bereitet Panuco für den Bau vor!
Der Silbermarkt bleibt knapp: Skeena treibt den Bau von "Eskay Creek' mit Produktionsziel 2027 voran. Vizsla verbindet bei "Panuco' hohe Erzgehalte mit einer positiven Machbarkeitsstudie.
Lesen Sie mehr
NEWS!!!
U.S. GoldMining erweitert Explorationsziele bei Whistler
U.S. GoldMining hat sein größtes Bohr- und Explorationsprogramm seit dem Börsengang 2023 abgeschlossen.
Lesen Sie mehr
Wiederbelebung
Italien kehrt zur Kernkraft zurück - Rückenwind für Uranproduzenten
Italien hat nach fast 40 Jahren den Weg zurück zur Kernkraft geebnet. Weltweit fließen 2026 rund 80 Mrd. US-Dollar in die Kernkraft, der Uranmarkt rutscht ins Defizit.
Lesen Sie mehr
Astrein
Saubere Energietechnologien brauchen Rohstoffe
Saubere Energie wächst: Blue Moon und NexMetals bauen Rohstoffbasis aus.
Lesen Sie mehr
Mehr Strom für die USA…
Bis zu 4,2 Mrd. USD für die Leistungserhöhungen der US-Kraftwerke!
KI-Rechenzentren erhöhen den Strombedarf. Vistra plant 433 MW zusätzliche Kernkraftleistung - Uranium Energy produziert bereits und IsoEnergy wartet auf Laboranalysen.
Lesen Sie mehr
Chance?
Silber unter Druck
Silber hat im September rund 8,4% verloren und notiert bei gut 60 US-Dollar je Unze. Das erwartete sechste Defizitjahr in Folge hält den mittelfristigen Ausblick für Produzenten dennoch im Fokus.
Lesen Sie mehr
Einstieg
Mogotes Metals: Rio Tinto steigt ein-jetzt beginnt die nächste Explorationsphase
Drei Kupfer-Gold-Projekte, umfangreiche Bohrprogramme und ein Bergbauriese als strategischer Partner: Für den Explorer beginnt eine Phase, in der gleich mehrere Projekte wichtige Entwicklungsschritte erreichen könnten.
Lesen Sie mehr
Sunday Creek gibt Gas
Hochgradige Treffer und der nächste Schritt Richtung Mine
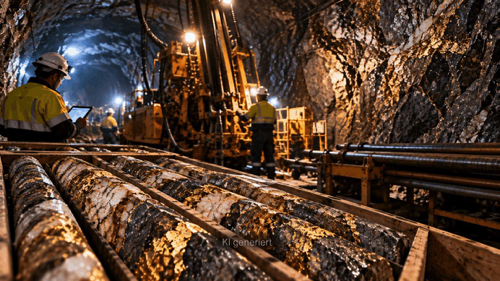
Hochgradige Bohrergebnisse, ein Exploration Target von bis zu 4,6 Mio. Unzen AuEq und der Mining-Licence-Antrag: Sunday Creek rückt Exploration und mögliche Projektentwicklung enger zusammen.
Lesen Sie mehr
Gold und Silber im Fokus...
Sierra Madre baut La Guitarra aus, GoldMining erschließt zusätzliche Werttreiber!
Während Gold-ETFs Zuflüsse verbuchen und Silber im Defizit bleibt, treibt Sierra Madre La Guitarra voran. GoldMining verbindet seine Goldbasis mit Antimon- und Kupferpotenzial.
Lesen Sie mehr
September-Schwäche
Goldminenindex mit 17,4 Prozent im Quartal - Banyan und Fury vor Meilensteinen
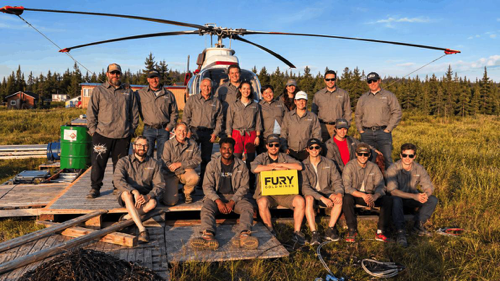
Der NYSE Arca Gold Miners Index gewann im dritten Quartal 17,4 Prozent, obwohl Gold im September nachgab. Bei Banyan Gold und Fury Gold Mines stehen Bohrungen, Finanzierung und Studienmeilensteine im Fokus.
Lesen Sie mehr
Fort Knox 2.0
Gold als Sicherheitsanker: Zentralbanken kaufen und ordnen Reserven neu
Zentralbanken kaufen seit vier Jahren im Schnitt rund 1.000 Tonnen Gold jährlich, die Niederlande verlagerten zuletzt 86 Tonnen nach London. Das unterstreicht die Rolle von Gold und rückt Gold-Explorer in den Fokus.
Lesen Sie mehr
Defizit..
Uranmarkt vor wachsender Angebotslücke
Mehr Investitionen, wachsende Nachfrage: Benchmark erwartet für 2027 eine Angebotslücke von 18 Prozent des Bedarfs. Premier American Uranium und Uranium Royalty verfolgen unterschiedliche Ansätze.
Lesen Sie mehr
Newsflash
Osisko Gold meldet starke Goldtreffer und treibt Minenstart voran!
Hochgradige Bohrergebnisse stärken das Vertrauen in Lowhee. Zugleich setzt Osisko die Untertageerschließung seines kanadischen Goldprojekts Cariboo fort.
Lesen Sie mehr
Vorläufige PEAs im Fokus
GoldMining: Vom Ressourcenportfolio zu konkreten Entwicklungsplänen
São Jorge und La Mina liefern vorläufige PEA-Kennzahlen. GoldMining verbindet eine große Ressourcenbasis mit einer schuldenfreien Bilanz und laufenden Explorationsprogrammen.
Lesen Sie mehr
"Mehrmetalle"-Könner gefragt
Sibanye-Stillwater stärkt Bilanz und Dividende, Hannan Metals schärft die nächsten Ziele in Schweden und Peru!
Sibanye-Stillwater steigert Umsatz, EBITDA und operativen Cashflow. Hannan Metals meldet Gold in allen sieben "Stavaträsk'-Bohrungen und erweitert die Previsto-Brekzie. Nun zählen Kosten und Folgeprogramme.
Lesen Sie mehr
Viele Grüße
Ihr
Jörg Schulte
Quellen: Reuters und Associated Press (8./9. Oktober 2026), MarketScreener (9. Oktober 2026), BLS, Federal Reserve, EZB, Westmetall, Admirals (8. Oktober 2026) sowie die Terminkalender der genannten Unternehmen. Berechnungen und redaktionelle Einordnung: eigener Research. Grafikquellen: AP und Westmetall; eigene Darstellungen vorgesehen.
1 Marktumfeld und Ausgangsinformationen
MarketScreener · Wochenrückblick vom 9. Oktober · Reuters · Märkte am 9. Oktober · Reuters · Rekorde am 6. Oktober
2 US-Indizes und US-Anleiherendite am 9. Oktober
AP · Schlussstände und Wochenveränderungen
3 Brent-Future für Dezember 2026
Investing.com · Historische Kurse, 9. Oktober
4 Fed-Termine und Zinserwartungen
Federal Reserve · Sitzungskalender 2026 · Reuters · Waller zu weiteren Zinsschritten, 8. Oktober
5 EZB-Termine und Ökonomenumfrage
EZB · Sitzungskalender · Reuters · Umfrage vom 5. bis 8. Oktober
6 Gold und Silber im späten US-Handel am 9. Oktober
Reuters · Spotpreise und Gold-Wochenentwicklung, 19:29 UTC
7 Kupfer und erfasste LME-Lagerbestände
Westmetall · Cash-Settlement und Lagerbestände, 2. bis 9. Oktober
8 US-Inflationstermine und Prognosen
BLS · Veröffentlichungskalender 2026 · Admirals · CPI-Vorschau vom 8. Oktober · MarketScreener · Prognosen vom 9. Oktober
9 Unternehmenstermine für die Woche vom 12. bis 16. Oktober
LVMH · 12. Oktober · ASML · 14. Oktober · Schneider Electric · 16. Oktober · Rio Tinto · Kalender der Produktionsberichte · JPMorgan Chase · 13. Oktober · Goldman Sachs · 13. Oktober · Bank of America · 14. Oktober · BlackRock · 14. Oktober · Johnson & Johnson · 13. Oktober · UnitedHealth · 13. Oktober · Fastenal · 14. Oktober
Gemäß §34 WpHG weise ich darauf hin, dass Jörg Schulte, JS Research GmbH oder Mitarbeiter des Unternehmens jederzeit eigene Geschäfte in den Aktien der vorgestellten Unternehmen erwerben oder veräußern (z.B. Long- oder Shortpositionen) können. Das gilt ebenso für Optionen und Derivate, die auf diesen Wertpapieren basieren. Die daraus eventuell resultierenden Transaktionen können unter Umständen den jeweiligen Aktienkurs des Unternehmens beeinflussen. Die auf den "Webseiten", dem Newsletter oder den Research-Berichten veröffentlichten Informationen, Empfehlungen, Interviews und Unternehmenspräsentationen werden von den jeweiligen Unternehmen oder Dritten (sogenannte "third parties") bezahlt. Zu den "third parties" zählen z.B. Investor Relations- und Public Relations-Unternehmen, Broker oder Investoren. JS Research GmbH oder dessen Mitarbeiter können teilweise direkt oder indirekt für die Vorbereitung, elektronische Verbreitung und andere Dienstleistungen von den besprochenen Unternehmen oder sogenannten "third parties" mit einer Aufwandsentschädigung entlohnt werden. Auch wenn wir jeden Bericht nach bestem Wissen und Gewissen erstellen, raten wir Ihnen bezüglich Ihrer Anlageentscheidungen noch weitere externe Quellen, wie z.B. Ihre Hausbank oder einen Berater Ihres Vertrauens, hinzuzuziehen. Deshalb ist auch die Haftung für Vermögensschäden, die aus der Heranziehung der hier behandelten Ausführungen für die eigenen Anlageentscheidungen möglicherweise resultieren können, kategorisch ausgeschlossen. Die Depotanteile einzelner Aktien sollten gerade bei Rohstoff- und Explorationsaktien und bei gering kapitalisierten Werten nur so viel betragen, dass auch bei einem Totalverlust das Gesamtdepot nur marginal an Wert verlieren kann. Besonders Aktien mit geringer Marktkapitalisierung (sogenannte "Small Caps") und speziell Explorationswerte sowie generell alle börsennotierten Wertpapiere sind zum Teil erheblichen Schwankungen unterworfen. Die Liquidität in den Wertpapieren kann entsprechend gering sein. Bei Investments im Rohstoffsektor (Explorationsunternehmen, Rohstoffproduzenten, Unternehmen die Rohstoffprojekte entwickeln) sind unbedingt zusätzliche Risiken zu beachten. Nachfolgend einige Beispiele für gesonderte Risiken im Rohstoffsektor: Länderrisiken, Währungsschwankungen, Naturkatastrophen und Unwetter (z.B. Überschwemmungen, Stürme), Veränderungen der rechtlichen Situation (z.B. Ex- und Importverbote, Strafzölle, Verbot von Rohstoffförderung bzw. Rohstoffexploration, Verstaatlichung von Projekten), umweltrechtliche Auflagen (z.B. höhere Kosten für Umweltschutz, Benennung neuer Umweltschutzgebiete, Verbot von diversen Abbaumethoden), Schwankungen der Rohstoffpreise und erhebliche Explorationsrisiken.
Disclaimer: Alle im Bericht veröffentlichten Informationen beruhen auf sorgfältiger Recherche. Die Informationen stellen weder ein Verkaufsangebot für die besprochenen Aktien noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Dieser Bericht gibt nur die persönliche Meinung von Jörg Schulte wieder und ist auf keinen Fall mit einer Finanzanalyse gleichzustellen. Bevor Sie irgendwelche Investments tätigen, ist eine professionelle Beratung durch ihre Bank unumgänglich. Den Ausführungen liegen Quellen zugrunde, die der Herausgeber und seine Mitarbeiter für vertrauenswürdig erachten. Für die Richtigkeit des Inhalts kann trotzdem keine Haftung übernommen werden. Für die Richtigkeit der dargestellten Charts und Daten zu den Rohstoff-, Devisen- und Aktienmärkten wird keine Gewähr übernommen. Die Ausgangssprache (in der Regel Englisch), in der der Originaltext veröffentlicht wird, ist die offizielle, autorisierte und rechtsgültige Version. Diese Übersetzung wird zur besseren Verständigung mitgeliefert. Die deutschsprachige Fassung kann gekürzt oder zusammengefasst sein. Es wird keine Verantwortung oder Haftung: für den Inhalt, für die Richtigkeit, der Angemessenheit oder der Genauigkeit dieser Übersetzung übernommen. Aus Sicht des Übersetzers stellt die Meldung keine Kauf- oder Verkaufsempfehlung dar! Lesen Sie hier https://www.js-research.de/disclaimer-agb/.
Einsatz KI-gestützter Systeme: Bei der Erstellung und Bearbeitung unserer Beiträge können KI-gestützte Systeme als redaktionelle Hilfsmittel eingesetzt werden, insbesondere zur Unterstützung bei Recherche, Auswertung, Strukturierung und sprachlicher Überarbeitung. Sämtliche zur Veröffentlichung bestimmten Inhalte werden vor ihrer Veröffentlichung einer substanziellen menschlichen und redaktionellen Prüfung unterzogen, erforderlichenfalls überarbeitet und durch die verantwortliche Redaktion freigegeben. Die redaktionelle Verantwortung für die veröffentlichten Inhalte verbleibt uneingeschränkt beim jeweiligen Herausgeber.
Enthaltene Werte: XD0002747XXX,XD0002746XXX,XD0022911XXX,XD0137824XXX,215837033,BTC~USD
Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals führen können. Die Informationen ersetzen keine, auf die individuellen Bedürfnisse ausgerichtete, fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. ABC New Media hat auf die veröffentlichten Inhalte keinerlei Einfluss und vor Veröffentlichung der Beiträge keine Kenntnis über Inhalt und Gegenstand dieser. Die Veröffentlichung der namentlich gekennzeichneten Beiträge erfolgt eigenverantwortlich durch Autoren wie z.B. Gastkommentatoren, Nachrichtenagenturen, Unternehmen. Infolgedessen können die Inhalte der Beiträge auch nicht von Anlageinteressen von ABC New Media und / oder seinen Mitarbeitern oder Organen bestimmt sein. Die Gastkommentatoren, Nachrichtenagenturen, Unternehmen gehören nicht der Redaktion von ABC New Media an. Ihre Meinungen spiegeln nicht notwendigerweise die Meinungen und Auffassungen von ABC New Media und deren Mitarbeiter wider. (Ausführlicher Disclaimer)