
3. bis 9. Oktober 2026
Internationale Aktien legten diese Woche etwas zu; am Dienstag hatten der S&P 500 und der NASDAQ sogar neue Allzeithochs erreicht. Die US-Zehnjahresrendite betrug weitgehend unverändert 5,25%. Das Barrel Rohöl der Sorte West Texas Intermediate verteuerte sich um 1,50 US-Dollar auf 91,00 US-Dollar. Gemessen an Terminkontrakten auf den CBOE Volatility Index (VIX) betrug die Volatilität unverändert 17,3.
Konjunktur
Weiterhin hohe Staatsanleihenrenditen
Die US-Staatsanleihenrenditen stiegen weiter - eine Reaktion auf die anhaltenden Inflationsrisiken und die gute Konjunktur. Zu Wochenbeginn wollte US-Finanzminister Scott Bessent die Märkte beruhigen: Der Renditeanstieg entspräche dem weltweiten Trend und sei kein Grund zur Sorge. Ein Lichtblick war diese Woche die Auktion amerikanischer Staatsanleihen, sowohl 10- als auch 30-jährige Papiere wurden stark nachgefragt.
Nach dem Protokoll der September-Offenmarktausschusssitzung hielten die meisten Mitglieder eine weitere Zinserhöhung um 25 Basispunkte noch in diesem Jahr für angemessen. Viele sprachen von weiter steigenden Inflationsrisiken, und manche hielten den derzeitigen Leitzins nur für leicht restriktiv. Notenbankvorstand Christopher Waller wollte weitere Zinserhöhungen nicht ausschließen, hielt aber eine Pause im Oktober für möglich. Am Markt wird man genau auf den Verbraucherpreisindex achten, der am Mittwoch veröffentlicht wird.
Gute Konjunktur durch soliden Konsum
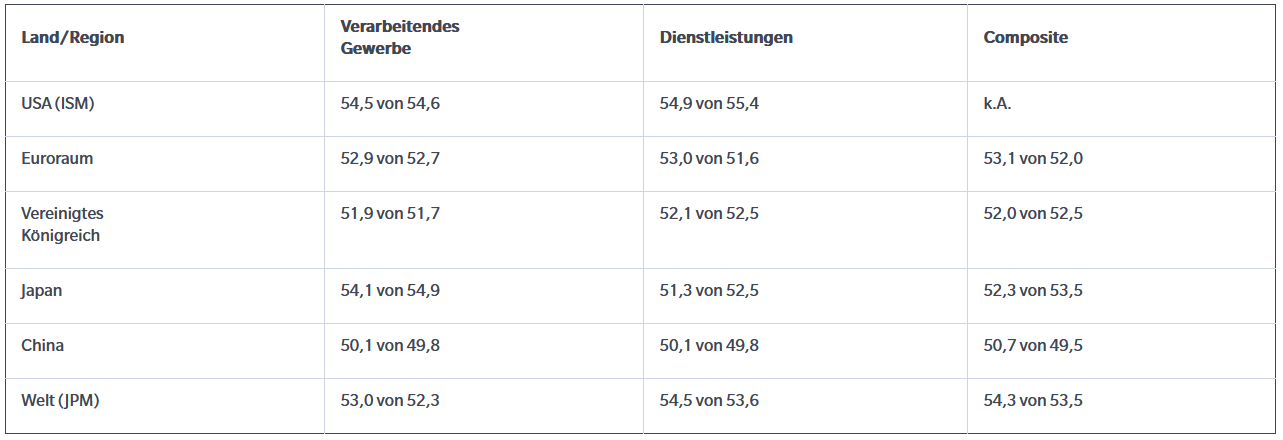
Die Geschäftsklimaindizes sprechen für eine anhaltend stabile Weltwirtschaft. Der internationale Composite-Einkaufsmanagerindex (PMI) von JPMorgan stieg im September von 53,5 im Vormonat auf 54,3. Im Euroraum und in China verbesserte sich die Konjunktur. Die US-Indizes zeigten eine weitere Expansion an, allerdings keine Beschleunigung deutlich über den Trend.
In den USA stützten der robuste Arbeitsmarkt und die steigenden Haushaltsvermögen den Konsum, vor allem von Hausbesitzern und Investoren, die von steigenden Wertpapierkursen profitierten. Die Inflation könnte daher höher bleiben und noch längere Zeit hohe Leitzinsen erfordern.
Trump schließt neue Angriffe auf den Iran vor den Zwischenwahlen aus
Nach einem Bericht von The Atlantic am Mittwoch hat das Weiße Haus das Pentagon zur Entwicklung von Angriffsplänen gegen den Iran aufgefordert. Noch vor den Zwischenwahlen Anfang November seien neue Angriffe denkbar. Am Donnerstag schloss Präsident Trump das aber aus und verwies auf "produktive Gespräche" mit dem Iran.
Der Iran verstärkte die Angriffe auf Öltanker in der Straße von Hormus und griff erstmals seit einem Monat sogar ein Schiff im Persischen Golf an. Allerdings hat Katar leere Flüssigerdgastanker in den Golf verlegt. Die Exporte könnten daher trotz der Sicherheitsrisiken wieder steigen. Diese Woche warnten die USA dann Banken vor Sanktionen, wenn sie Geschäfte mit dem Iran machten.
Erneut griffen die Huthis diese Woche auch Ziele in Saudi-Arabien an, darunter einen Aramco-Standort in Riad. Unterdessen hat eine Koalition unter Führung der Saudis mehrere Gebiete nahe der Straße von Bab al-Mandab zurückerobert. Wie Axios am Donnerstag berichtete, erwägen Saudi-Arabien und Syrien die Entsendung syrischer Truppen in den Jemen. Sie sollen sich an der Gegenoffensive gegen die Huthis beteiligen.
Kurz gefasst
Weil Flávio Bolsonaro Amtsinhaber Luiz Inácio Lula da Silva in der ersten Runde der Präsidentschaftswahlen mit 47% gegenüber 45% hinter sich ließ, legten brasilianische Wertpapiere kräftig zu. Bolsonaro gilt als klarer Favorit für die Stichwahl Ende Oktober. Der Bovespa-Index stieg am Montag um 7,7%, das größte Plus seit 2020. Anleger rechnen mit einem anhaltenden Rechtsruck in Lateinamerika und erwarten marktfreundliche Reformen.
Allmählich beginnt die Berichtssaison für das 3. Quartal. Laut FactSet haben 116 S&P-500-Unternehmen sehr gute Zahlen in Aussicht gestellt, ein neuer Rekord.
In Teilen des Golfs von Mexiko wurde die amerikanische Offshore-Ölförderung Ende der Woche wegen des nahenden Hurrikans Isaias eingestellt. Auch das trug zu den steigenden Ölpreisen bei. Die Produktion der Raffinerien am Golf von Mexiko könnte fallen, sodass Benzin und Diesel noch knapper werden könnten.
Im Haushaltsjahr 2026 betrug das amerikanische Haushaltsdefizit 2 Billionen US-Dollar, 218 Millionen Dollar mehr als 2025. Laut Phillip Swagel, Direktor des Congressional Budget Office, muss die US-Wirtschaft (unter der Annahme von 4% Zinsen) jedes Jahr um mindestens 5% wachsen, damit die Schuldenstandsquote nicht steigt.
Im August weitete sich das amerikanische Handelsbilanzdefizit um 12,7 Milliarden US-Dollar auf 105,6 Milliarden aus. Ein wesentlicher Grund waren die sehr hohen Investitionsgüterimporte, auch für KI.
In Kanada schrumpfte die Beschäftigung im September um mehr als 68.000, sodass die Arbeitslosenquote auf 6,5% stieg. Das war der zweite Monat in Folge mit Arbeitsplatzverlusten.
Im September stiegen die 1-Jahres-Inflationserwartungen in den USA von 3,6% auf 3,9%, schreibt die New York Fed. Die 3-Jahres-Erwartungen legten um 10 Basispunkte auf 3,3% zu; die 5-Jahres-Erwartungen betrugen unverändert 3,0%.
Erstmals seit 2023 betrug die Rendite amerikanischer Investmentgrade-Unternehmensanleihen diese Woche mehr als 6%. Das Volumen von Leveraged Loans, die unter 60 notieren, stieg auf 65 Milliarden US-Dollar, so viel wie seit März 2020 nicht mehr. Der überwiegende Teil der Problemkredite entfällt auf den Technologiesektor, vor allem Software.
Die indische Notenbank hat ihren Leitzins diese Woche um 25 Basispunkte auf 5,5% erhöht, die erste Anhebung seit 2023. Sie begründete das mit steigender Inflation, höheren Energiepreisen und hohem Wirtschaftswachstum.
Die Bank of Japan könnte offiziell feststellen, dass die langfristige Inflation auf etwa 2% gestiegen sei. Premierministerin Sanae Takaichi sagte, dass Japan möglicherweise auf Maßnahmen zur Steigerung der Inflation verzichten könne. Die Deflation sei vorbei.
Wegen zunehmender Zweifel an den Staatsfinanzen legten die französischen Renditen kräftig zu. Darauf reagierte jetzt die Europäische Zentralbank. Am Donnerstag sagte Notenbankchefin Christine Lagarde ohne konkreten Hinweis auf einzelne Länder, dass die Notenbank die Märkte im Blick behalten werde. Sie habe die Mittel, um eine unangemessene und schädliche Marktentwicklung zu stoppen.
Präsident Trump unterzeichnete einen Erlass, der bis Ende 2026 die Nutzung von unbesteuertem Dieselkraftstoff erlaubt.
Frankreich will 10 Millionen Barrel Diesel aus seinen Reserven freigeben.
Deutschland und Frankreich wollen, dass die EU die Einfuhr chinesischer Produkte leichter beschränken kann. China forderte beide Regierungen auf, auf weiteren Protektionismus zu verzichten, und sprach sich außerdem gegen eine Obergrenze für den Import von Hybridfahrzeugen aus. Am Freitag hieß es dann aus China, dass man sich beim Thema Hybridfahrzeuge mit der EU geeinigt habe.
Spaniens Premier Pedro Sánchez hat nach den landesweiten Protesten wegen der Wohnungskrise vorgezogene Wahlen für den 29. November angekündigt.
In Quebec hat die separatistische Parti Québécois die Wahlen gewonnen. Sie hat jetzt genügend Sitze für eine Minderheitsregierung. Die Spannungen mit der kanadischen Bundesregierung könnten zunehmen. Auch ein Unabhängigkeitsreferendum ist denkbar.
Das Weiße Haus hat eine Super Intelligence Force unter der Leitung des Direktors für Nationale Sicherheit aufgestellt. Sie soll KI-Risiken bewerten und dazu beitragen, dass die USA bei der neuen Technologie weiter führend bleiben.
Die Fed teilte mit, dass eine strengere Bankenaufsicht künftig erst ab einer höheren Bilanzsumme gelten soll. Unabhängig davon hat sich die New York Fed mit Vertretern von Großbanken getroffen, um über deren Private-Credit-Engagement, die Qualität der Sicherheiten und das Risikomanagement zu sprechen.
Nächste Woche
Montag: US-Anleihenhandel wegen Columbus Day geschlossen
Dienstag: Verkäufe von Bestandsimmobilien in den USA
Mittwoch: Verbraucherpreisinflation und Beige Book in den USA
Donnerstag: Industrieproduktion in Japan, BIP und Industrieproduktion im Vereinigten Königreich, Industrieproduktion im Euroraum, Einzelhandelsumsätze und Verbraucherpreisindex in den USA
Freitag: Verbraucherpreise im Euroraum, Industrieproduktion in den USA
Fokussiert und diversifiziert bleiben
Unabhängig vom Marktumfeld halten wir es für sehr wichtig, dass Investoren stark nach Assetklassen diversifizieren. Durch eine enge Zusammenarbeit mit Ihrem Investmentberater können Sie dazu beitragen, dass Ihr Portfolio angemessen diversifiziert ist und zu Ihren Langfristzielen, Ihrem Zeithorizont und Ihrer Risikobereitschaft passt. Diversifikation garantiert aber keine Gewinne und schützt auch nicht vor Verlusten.
Diese Informationen sowie Nennungen von Unternehmen und Einzelwerten dürfen nicht als Anlageberatung, Empfehlung zum Kauf oder Verkauf von Wertpapieren oder Hinweis auf die Kauf- oder Verkaufsabsichten eines MFS-Produkts aufgefasst werden.
Die hier genannten Einzelwerte können, aber müssen nicht in MFS-Fonds enthalten sein. Eine vollständige Liste aller Einzelwerte von MFS-Portfolios finden Sie in deren aktuellen Jahres-, Halbjahres- oder Quartalsberichten. Vollständige Bestandsübersichten finden Sie auch in den Fondsübersichten im Abschnitt "Produkte" auf mfs.com.
Die hier dargestellten Meinungen sind die von MFS und können sich jederzeit ändern. Prognosen sind keine Garantien.
Die Performance der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
Quellen: MFS Research, Wall Street Journal, Financial Times, Reuters, Bloomberg News, FactSet Research.
