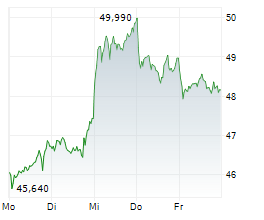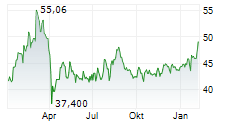
Wir erwarten, dass sich das bereinigte EBITDA von BASF im dritten Quartal nach einem außergewöhnlich starken zweiten Quartal auf EUR 1,65 Mrd. normalisiert. Unsere Schätzung liegt dennoch rund 8% über dem Konsens, gestützt durch robuste zugrunde liegende Absatzmengen und fortlaufende Kosteneinsparungen. Während temporäre Preisvorteile in den vorgelagerten Wertschöpfungsstufen (Upstream) auslaufen, sehen wir Spielraum dafür, dass BASF die Ergebnisprognose für das Geschäftsjahr 2026 moderat übertrifft. Die Erholung des Cashflows und die Umsetzung der Restrukturierung bleiben dabei die zentralen kurzfristigen Prioritäten. Mit Blick auf die weitere Zukunft könnten mögliche EU-Schutzmaßnahmen gegen Importe aus China den Wettbewerbsdruck auf europäische Chemieproduzenten verringern und einen zusätzlichen Katalysator für die Ergebniserholung von BASF bis 2027-28 darstellen. Da die Aktie jedoch nahe unserem fairen Wert von EUR 55,00 notiert und ein Großteil der erwarteten operativen Verbesserung bereits eingepreist ist, bekräftigen wir unsere HALTEN-Empfehlung. Die vollständige Analyse ist abrufbar unter https://research-hub.de/companies/basf-se
© 2026 mwb research