21.10.2026 -
Kennen Sie das Gefühl am Morgen nach einer guten Feier? Der Abend war großartig. Die Musik stimmte, die Stimmung auch. Nur der Kopf erinnert sich am nächsten Tag anders daran.
An der Börse ist das nicht anders. Und die letzte große Party liegt gar nicht lange zurück.
Die Corona-Lektion vor unserer HaustürErinnern Sie sich an HelloFresh? Während der Lockdowns kochte halb Deutschland mit Kochboxen aus Berlin. Die Aktie wurde zum Liebling der Anleger. Heute notiert sie rund 90 Prozent unter ihrem Hoch. In den USA steht Peloton für dasselbe Muster - Heimtrainer, neue Fabriken, Milliardenpläne. Und dann öffneten die Fitnessstudios wieder.
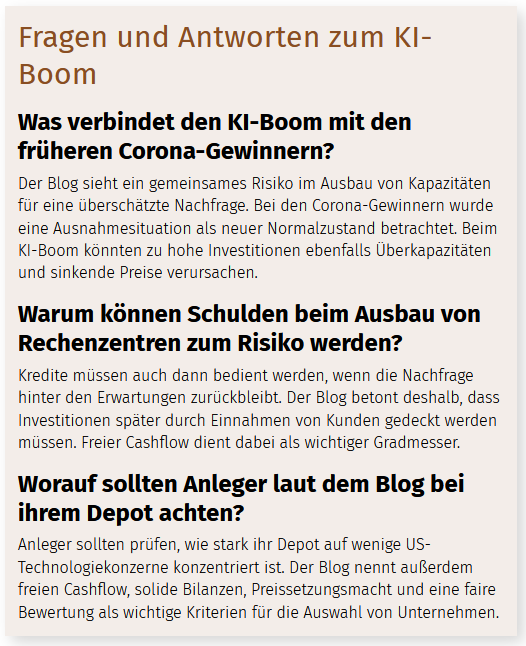
Was meine ich damit? Keines dieser Unternehmen war schlecht geführt. Das Problem war ein anderes: Die Manager haben eine Ausnahmesituation für den neuen Normalzustand gehalten. Sie haben Kapazitäten für eine Nachfrage gebaut, die es nur auf Zeit gab. Und sie haben dabei übersehen, dass ein Boom die Käufe von morgen oft nur vorzieht.
Der KI-Boom folgt demselben DrehbuchHeute erleben wir das gleiche Muster. Nur um ein Vielfaches größer. Die großen US-Technologiekonzerne investieren Hunderte Milliarden Dollar in Rechenzentren. Chips, Strom, Turbinen, Fachkräfte - alles ist knapp, alles ist teuer. Und kein Vorstandschef will derjenige sein, der zu wenig gebaut hat.
Das ist menschlich. Aber es ist gefährlich. Denn selbst wer diszipliniert bleibt, kann sich der Branche nicht entziehen. Bauen alle anderen zu viel, sinken die Preise für alle.
Hinzu kommt: Ein wachsender Teil dieser Investitionen wird nicht mehr aus dem laufenden Geschäft bezahlt, sondern mit Schulden. Solange die Party läuft, fällt das niemandem auf. Bleibt die Nachfrage hinter den Erwartungen zurück, bleiben die Kredite trotzdem. Genau das war bei Peloton der eigentliche Schmerz: Die Kunden gingen. Die Verbindlichkeiten blieben.
Damit kein Missverständnis entsteht: Ich halte KI für eine echte Revolution. Wir werden in zehn Jahren mehr davon nutzen, nicht weniger. Aber eine richtige Technologie macht noch keine gute Aktie. Das Internet hat die Welt verändert - und trotzdem haben viele Anleger, die im Jahr 2000 auf die damaligen Gewinner gesetzt haben, über ein Jahrzehnt auf ihr Geld gewartet.
Warren Buffett hat es treffend formuliert: "Only when the tide goes out do you discover who's been swimming naked."
Wie einseitig die Party gerade ist, zeigt ein Blick unter die Oberfläche. Der S&P 500 notiert nahe am Rekordhoch. Gleichzeitig liegt die mittlere Aktie im Index 17 Prozent unter ihrem Jahreshoch. Etwa zwei von fünf Titeln stecken mit mehr als 20 Prozent Minus im Bärenmarkt. Eine kleine Gruppe von KI-Konzernen trägt den gesamten Markt. Der Rest feiert nicht mit.
Rekord ohne KI-RauschDass man für gute Renditen nicht auf der KI-Welle reiten muss, zeigt unser Frankfurter UCITS-ETF - Modern Value. Er hat gerade ein neues Allzeithoch erreicht. Und das mit einem geringen USA-Anteil und nur wenigen Technologieaktien. Getragen haben ihn Unternehmen, die ihr Geld beim Kunden verdienen und nicht beim Kapitalmarkt: Firmen mit Burggraben, Preissetzungsmacht und solider Bilanz - überwiegend aus Europa. Kein Rückenwind aus dem Silicon Valley. Sondern Substanz. Das ist kein Zufall, sondern das Ergebnis von Disziplin: 25 Qualitätsaktien, gleich gewichtet, jedes Quartal neu auf ihre Bewertung geprüft.
Was bedeutet das für Anleger?
1. Schauen Sie in Ihr Depot, nicht nur auf den Index. Viele Anleger halten über ihren Welt-ETF unbemerkt einen großen Anteil weniger US-Tech-Konzerne. Diversifikation ist das nicht. Das ist ein Klumpenrisiko.
2. Fragen Sie, wer die Rechnung bezahlt. Ein Unternehmen, das heute Milliarden investiert, muss diese Summen morgen mit echten Kunden wieder verdienen. Gelingt das nicht, folgen Abschreibungen. Freier Cashflow ist der ehrlichste Gradmesser.
3. Investieren Sie dort, wo gerade niemand hinschaut. Die größten Chancen liegen selten im Scheinwerferlicht. Qualitätsunternehmen abseits des KI-Hypes sind heute oft fair bewertet. Ein europäischer Baustein wie unser Modern-Value-ETF ist für US-lastige Depots eine sinnvolle Ergänzung.
Abschließend gilt: Jede Party hat ein Ende. Die Frage ist nur, wer am Morgen danach mit Kopfschmerzen aufwacht. Wir setzen lieber auf Unternehmen, die nicht vom nächsten Rausch abhängen.