Die Beteiligung an TAP (Portugal) von 45 % ergibt folgende Hochrechnung als Circa-Zahl.
Der rechnerische Umsatz der erweiterten Gruppe inkl. Italien müsste im kommenden Jahr bei 47/48 Mrd. € liegen, abgestimmt auf die jeweilige Quote. In der Gruppe peilt LH dann jedoch Größenordnungen um 50 Mrd. € an. Daraus ergibt sich ein Cashflow von voraussichtlich 4,20 € je Aktie und ein KCV von weniger als 2. Die LUFTHANSA ist damit Europameister mit voller Abdeckung aller Destinationen nach Südamerika und Afrika.
Das Problem: Alle Airlines sind empfindlich gegenüber Einschränkungen des Luftverkehrs zum einen und der Preisgestaltung für Kerosin zum anderen. Das ist ein Strukturproblem. Ein KGV von 5 ist dagegen, ähnlich wie für die Autoaktien, die unterste Bewertungslinie für solche Investments. Mithin: Die DEUTSCHE LUFTHANSA ist entweder ein Langfristinvestment mit relativ starker Volatilität oder ein ständig zyklisch verwendbares Investment mit günstigem Einkauf, aber zwischenzeitlichem Verkauf. Das gehört zur DNA der DEUTSCHEN LUFTHANSA.
Dies ist ein Ausschnitt aus der neuen Actien-Börse. In der aktuellen Ausgabe analysiert Hans A. Bernecker, Deutschlands erfahrenster Börsenexperte, mit seinem Team die Marktlage und verrät Ihnen, wie Sie sich als Anleger am besten positionieren.
Den kompletten Brief erhalten Sie im Abo oder im Einzelbezug auf Bernecker-App.
Weitere Themen der Actien-Börse Nr. 43 u. a.:
- Die nächsten Weichen sind gestellt
- Die Amerikaner stecken in den Investitionszielen zurück
- AIXTRON lieferte die glatte Halbierung
- 2G ENERGY leidet unter KI-Abverkauf
- Neue Impulse für OHB?
- WALL STREET: Blick auf die KI-Branche
Ihre Bernecker Redaktion / www.bernecker.info
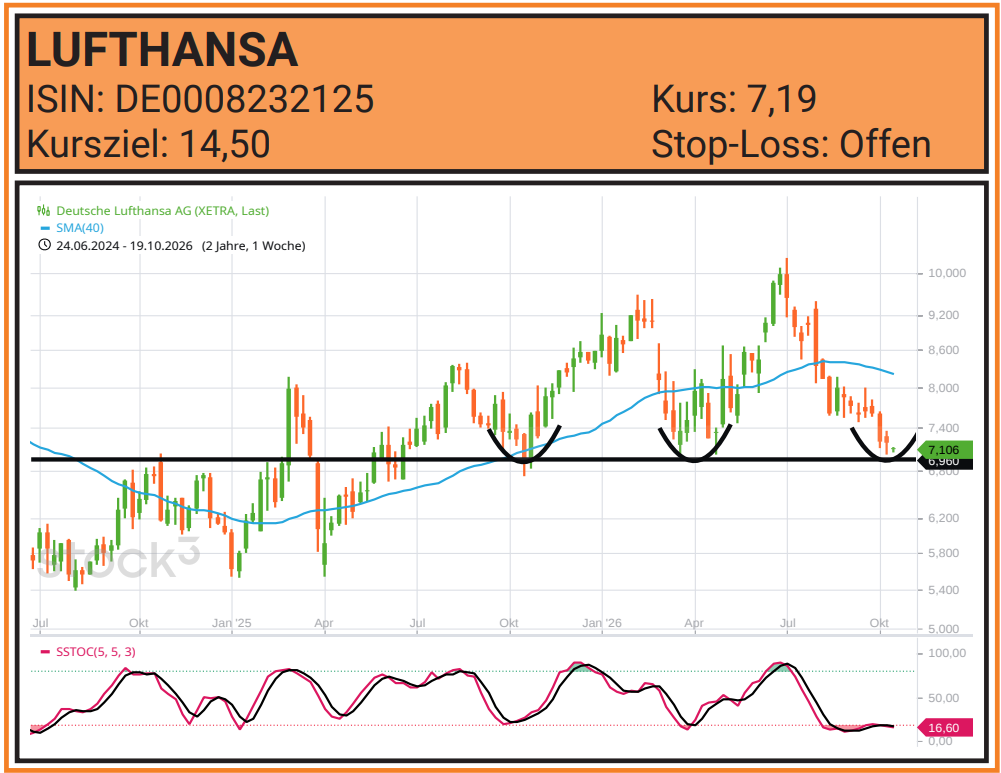
Der rechnerische Umsatz der erweiterten Gruppe inkl. Italien müsste im kommenden Jahr bei 47/48 Mrd. € liegen, abgestimmt auf die jeweilige Quote. In der Gruppe peilt LH dann jedoch Größenordnungen um 50 Mrd. € an. Daraus ergibt sich ein Cashflow von voraussichtlich 4,20 € je Aktie und ein KCV von weniger als 2. Die LUFTHANSA ist damit Europameister mit voller Abdeckung aller Destinationen nach Südamerika und Afrika.
Das Problem: Alle Airlines sind empfindlich gegenüber Einschränkungen des Luftverkehrs zum einen und der Preisgestaltung für Kerosin zum anderen. Das ist ein Strukturproblem. Ein KGV von 5 ist dagegen, ähnlich wie für die Autoaktien, die unterste Bewertungslinie für solche Investments. Mithin: Die DEUTSCHE LUFTHANSA ist entweder ein Langfristinvestment mit relativ starker Volatilität oder ein ständig zyklisch verwendbares Investment mit günstigem Einkauf, aber zwischenzeitlichem Verkauf. Das gehört zur DNA der DEUTSCHEN LUFTHANSA.
Dies ist ein Ausschnitt aus der neuen Actien-Börse. In der aktuellen Ausgabe analysiert Hans A. Bernecker, Deutschlands erfahrenster Börsenexperte, mit seinem Team die Marktlage und verrät Ihnen, wie Sie sich als Anleger am besten positionieren.
Den kompletten Brief erhalten Sie im Abo oder im Einzelbezug auf Bernecker-App.
Weitere Themen der Actien-Börse Nr. 43 u. a.:
- Die nächsten Weichen sind gestellt
- Die Amerikaner stecken in den Investitionszielen zurück
- AIXTRON lieferte die glatte Halbierung
- 2G ENERGY leidet unter KI-Abverkauf
- Neue Impulse für OHB?
- WALL STREET: Blick auf die KI-Branche
Ihre Bernecker Redaktion / www.bernecker.info
© 2026 Bernecker Börsenbriefe