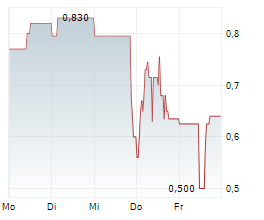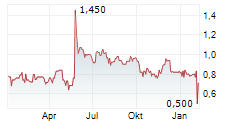
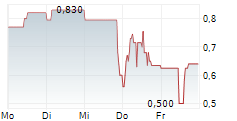
Bio-Gate musste nach Darstellung von SMC-Research die Jahresziele 2026 absenken, aber das wichtigste Zukunftsprojekt macht Fortschritte. SMC-Analyst Holger Steffen leitet daraus weiter ein hohes Kurspotenzial ab, stuft die Aktie aber nach wie vor mit "Hold" ein, bis sich der Wachstumsprozess verstetigt und der Breakeven in Reichweite kommt.
Die Geschäftsentwicklung von Bio-Gate werde laut SMC-Research immer noch stark durch Projekte mit größeren Partnern determiniert - und wenn es in wichtigen Projekten nicht plangemäß laufe, habe das deutliche Auswirkungen auf das Zahlenwerk. Im ersten Halbjahr 2026 sei genau das eingetreten: Die Erlöse mit je einem Kunden im Bereich Derma-Kosmetik/Wundpflege sowie Veterinär seien deutlich unter den Erwartungen geblieben.
Das habe eine Absenkung der Jahresprognose erzwungen. Statt eines Umsatzes von 6,9 bis 7,9 Mio. Euro werden nun nur noch 6,0 bis 6,9 Mio. Euro (Vorjahr: 7,4 Mio. Euro) erwartet, was zu einem EBITDA von -0,9 bis -1,1 Mio. Euro (Vorjahr: -0,9 Mio. Euro) und einem EBIT von -1,1 bis -1,5 Mio. Euro (Vorjahr: -1,1 Mio. Euro) führen dürfte. Zuvor habe das Unternehmen im Fall eines Umsatzwachstums eine Ergebnisverbesserung anvisiert gehabt.
Die Analysten haben daraufhin ihre Schätzungen reduziert, allerdings vor allem für die laufende Periode und die beiden Folgejahre. Trotzdem trauen sie Bio-Gate ab 2027 wieder Wachstum zu. Die Schwankungen in den Großprojekten sorgen laut den Analysten immer mal wieder für ein schwächeres Halbjahr. Im Trend der letzten Jahre seien die Erlöse aber deutlich gestiegen, und die Analysten erwarten eine Fortsetzung dieser Entwicklung. Denn in den Bereichen Derma-Kosmetik / Wundpflege sowie Veterinär dürften verschobene und neue Projekte ab dem nächsten Jahr für eine Belebung sorgen.
Ab 2028/29 rechnen die Analysten mit einer starken Beschleunigung durch den Start des Seriengeschäfts mit der Beschichtung von Humanimplantaten. Voraussetzung dafür sei die Zulassung. Da die bisherigen Behandlungserfolge mit der HyProtect-Beschichtung von Bio-Gate aus Sicht der Analysten sehr überzeugend seien, stufen sie die Wahrscheinlichkeit einer Zulassung aber als hoch ein.
Das wäre ein Game-Changer für das Unternehmen. Das große Potenzial in diesem Bereich sei maßgeblich verantwortlich für das Kursziel der Analysten, das trotz einer Reduktion auf 6,90 Euro (zuvor: 9,00 Euro, umgerechnet auf Kapitalherabsetzung) in Reaktion auf die aktuellen Zahlen weit über dem aktuellen Kurs liege.
Ihr Urteil bleibe trotzdem noch "Hold", bis der Wachstumsprozess stetiger werde und sich der Breakeven deutlich abzeichne, da die Analysten erst dann eine substanzielle Kurserholung erwarten.
(Quelle: Aktien-Global-Researchguide, 26.10.2026 um 9:00 Uhr)
Bitte beachten Sie unseren Disclaimer zur Identität des Weitergebenden und zu möglichen Interessenskonflikten: http://www.aktien-global.de/impressum/
Hinweise nach Vorgaben der Delegierten Verordnung (EU) 2016/958
Die dieser Zusammenfassung zugrundeliegende Finanzanalyse wurde am 26.10.2026 um 8:05 Uhr fertiggestellt und am 26.10.2026 um 8:45 Uhr veröffentlicht.
Sie kann unter der folgenden Adresse eingesehen werden: https://www.smc-research.com/wp-content/uploads/2026/10/2026-10-26-SMC-Update-Bio-Gate_frei.pdf
Die mit dem Ausgangsdokument verbundene Offenlegung der Interessenkonflikte findet sich im Anhang / Disclaimer des Dokuments.