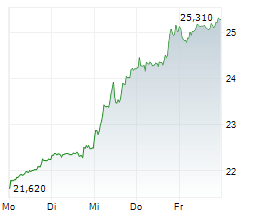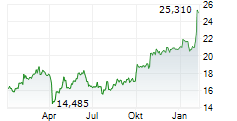
NEW YORK (dpa-AFX Analyser) - Bernstein Research hat das Kursziel für GSK von 3010 auf 3004 Pence gesenkt und die Einstufung auf "Outperform" belassen. Analyst Justin Smith zeigte sich in einer am Montag vorliegenden Studie überzeugt, dass die Beständigkeit der HIV-Sparte des Pharmakonzerns weiterhin unterschätzt wird. Er hob den etablierten First-Mover-Vorteil beim Übergang von Tabletten zu Depot-Injektionen hervor. Zudem rechnet er damit, dass die Ergebnisse der Wirkstoffkandidaten für 2027und 2028 eine willkommene therapeutische Diversifizierung außerhalb des HIV-Bereichs mit sich bringen werden. Sein Kursziel habe er jedoch angesichts einer Abwertung der Branche sowie wegen seiner gekappten kurz- bis mittelfristigen Schätzungen für GSK leicht gesenkt./ck/rob/edh
Veröffentlichung der Original-Studie: 30.10.2026 / 10:29 / UTC
Erstmalige Weitergabe der Original-Studie: 02.11.2026 / 05:00 / UTC
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB00BN7SWP63
Veröffentlichung der Original-Studie: 30.10.2026 / 10:29 / UTC
Erstmalige Weitergabe der Original-Studie: 02.11.2026 / 05:00 / UTC
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: GB00BN7SWP63
© 2026 dpa-AFX-Analyser