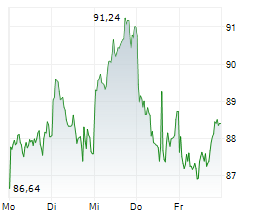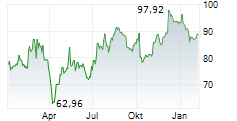
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat das Kursziel für BMW nach einer Senkung der Unternehmensziele für 2026 von 71 auf 66 Euro gesenkt, die Einstufung angesichts des Kurspotenzials aber auf "Buy" belassen. Der Fokus habe weniger auf den aktuellen Geschäftszahlen gelegen, sondern vielmehr auf den weiteren Restrukturierungsmaßnahmen des Konzerns und darauf, ob dies nun ein letztes Reinen-Tisch-Machen sei vor einer Geschäftserholung, schrieb Tim Rokossa in einer am Donnerstag vorliegenden Studie. Leider habe die Telefonkonferenz mit dem Management nur für begrenzte Vorhersagbarkeit für 2027 gesorgt, was auf den anstehenden Roadshows ein wesentliches Thema sein dürfte./mis/rob/stk
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 05.11.2026 / 08:10 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0005190003
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 05.11.2026 / 08:10 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE0005190003
© 2026 dpa-AFX-Analyser