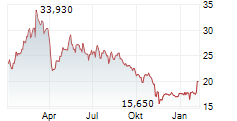
LANXESS hat ein ordentliches drittes Quartal vorgelegt. Preiserhöhungen und Kosteneinsparungen stützten das Ergebnis, während sich der Free Cashflow deutlich verbesserte. Das zugrunde liegende Bild ist allerdings weniger überzeugend. Die Absatzmengen bleiben schwach, und Erstattungen von US-Zöllen lieferten einen spürbaren Beitrag zum bereinigten EBITDA. Die angepasste Prognose für 2026 erscheint erreichbar, doch steigende Energiekosten und die schwache Industrienachfrage lassen kurzfristig wenig Spielraum für positive Überraschungen. Die Ausgangslage für 2027 bleibt aus unserer Sicht attraktiv: Die niedrige Kapazitätsauslastung und die gesunkene Kostenbasis bieten deutliches Ergebnispotenzial, sobald die Nachfrage wieder anzieht. Der Schuldenabbau dürfte allerdings Zeit brauchen. Da die Bewertung bereits einen Großteil der negativen Entwicklungen widerspiegelt, sehen wir dennoch einen gewissen Puffer für weitere Enttäuschungen. Wir bestätigen unsere BUY-Empfehlung mit einem Kursziel von EUR 20,00. LANXESS nimmt am 8. Dezember an unserer Konferenz "Chemicals & Beyond" teil. Bitte registrieren Sie sich unter: https://research-hub.de/events/registration/2026-12-08-10-30/LXS-GR Die vollständige Analyse ist abrufbar unter https://research-hub.de/companies/lanxess-ag
© 2026 mwb research