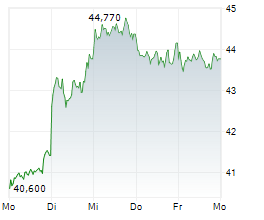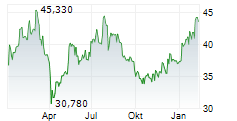
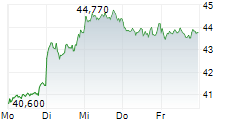
Daimler Truck lieferte ein starkes drittes Quartal, auch wenn die Ergebnisse unter unseren Erwartungen lagen: Der Umsatz stieg im Jahresvergleich um 19% auf EUR 12,6 Mrd., das bereinigte EBIT legte um 73% auf EUR 1,1 Mrd. zu. Haupttreiber des Wachstums war Trucks North America, gestützt durch höhere Absatzvolumina, Effizienzmaßnahmen und Rückerstattungen von US-Zöllen. Auch Mercedes-Benz Trucks verbesserte seine Performance. Der Auftragseingang stieg im Jahresvergleich um 10%, was ein sich besserndes Marktumfeld widerspiegelt, aber auch Nachhol- und Vorzieheffekte beinhaltet. Trotz der Erholung bleibt die Nachfragevisibilität angesichts geopolitischer Spannungen, erhöhter Energiepreise und hoher Zinsen begrenzt. Zudem könnte der wachsende Wettbewerb durch chinesische Hersteller von Elektro-Lkw die Preissetzungsmacht strukturell unter Druck setzen. Langfristig könnten europäische OEMs daher vor einem strategischen Zielkonflikt zwischen der Verteidigung ihrer Margen und dem Schutz ihrer Marktanteile stehen, was DTG potenziell zu schwierigen Preisentscheidungen zwingen könnte, um wettbewerbsfähig zu bleiben. Wir bekräftigen daher unser SELL-Rating mit einem Kursziel von EUR 33,00. Die vollständige Analyse ist abrufbar unter https://research-hub.de/companies/daimler-truck-holding-ag
© 2026 mwb research