Die PVA TePla AG hat im dritten Quartal nach Darstellung von SMC-Research mit einer starken Auftragsentwicklung überzeugt, ergebnisseitig aber ein gemischtes Bild geliefert. Während das Segment Metrology die Erwartungen deutlich übertroffen hat, blieb Material Solutions hinter den Prognosen zurück. Für SMC-Analyst Adam Jakubowski bestätigen die Zahlen dennoch die grundsätzlich positive Einschätzung der weiteren Entwicklung, auch wenn die kurzfristigen Erwartungen und die mittelfristigen Wachstumsperspektiven etwas vorsichtiger beurteilt werden.
Das dritte Quartal habe aus Sicht von SMC-Research ein gemischtes Bild hinterlassen, auf dessen Habenseite vor allem ein Auftragseingang stehe, der mit 86,7 Mio. Euro das Vorjahresquartal um 19 Prozent übertroffen habe und in beiden Segmenten über den Erwartungen der Analysten ausgefallen sei. Nach neun Monaten stehe somit der Rekordwert von 273,4 Mio. Euro an Bestellungen in den Büchern, gleichbedeutend mit einem Zuwachs um 55 Prozent und einer Book-to-Bill-Ratio von 1,50. Ebenfalls über den Erwartungen sei die Umsatz- und Ergebnisentwicklung des Metrology-Segments ausgefallen, wobei der Anstieg des Segment-EBITDA um 88 Prozent im Vorjahresvergleich besonders beeindruckend gewesen sei. Damit habe die EBITDA-Marge der Sparte in den Sommermonaten bei 22,6 Prozent gelegen.
Auf der Sollseite stehe dagegen die Umsatz- und Ergebnisentwicklung von Material Solutions, die hinter den Erwartungen von SMC-Research zurückgeblieben sei. Denn nachdem die Bestellungen dort bereits seit dem Sommer 2025 deutlich angezogen hätten und der Umsatz im zweiten Quartal 2026 wieder gewachsen sei, habe das Researchhaus mit einer weiteren Beschleunigung gerechnet. Stattdessen habe der Segmentumsatz im dritten Quartal sowohl unter dem Vorquartal als auch unter dem Vorjahr gelegen, und das Segment-EBITDA sei mit 0,2 Mio. Euro gerade einmal ausgeglichen gewesen. PVA TePla zeige sich zwar zuversichtlich, dass sich dies im vierten Quartal grundlegend ändere, und habe die Prognose für 2026 (Umsatz von 255 bis 275 Mio. Euro, EBITDA am unteren Ende der Spanne von 26 bis 31 Mio. Euro) bestätigt, die eigene bisherige Umsatzschätzung am oberen Ende dieser Spanne halte SMC-Research aber nicht mehr für erreichbar und rechne nun mit Erlösen von 265,0 Mio. Euro und einem EBITDA von 25,3 Mio. Euro (bisher: 275,0 respektive 25,6 Mio. Euro).
Etwas ernüchternd sei für die Analysten zudem der Ausblick auf die Bestellungen im Metrology-Segment im vierten Quartal, für die PVA TePla nur eine in etwa stabile Entwicklung erwarte, während SMC-Research bisher von einem sehr kräftigen Anstieg ausgegangen sei. Dieser habe sich teilweise bereits in den Sommer vorgezogen. Ob die beiden Quartale zusammengenommen die Erwartungen erfüllen, müsse sich aber erst zeigen. So eindrucksvoll die Auftragsentwicklung im bisherigen Jahresverlauf für sich genommen sei, mit Blick auf das mittelfristige Umsatzziel von 500 Mio. Euro sollte das Volumen noch spürbar zulegen. Das gelte auch mit Blick auf die von SMC-Research unterstellte Umsatzentwicklung der kommenden Jahre, die die Grenze von 500 Mio. Euro zwar erst 2030 überschreite, gleichwohl aber auf der Annahme eines weiterhin hoch dynamischen Umsatzwachstums beruhe.
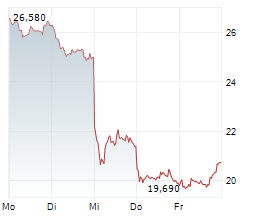
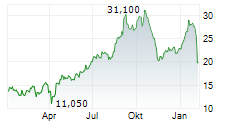
Infolge der angepassten Schätzungen und der marktbedingt angehobenen Kapitalkosten habe sich das Kursziel von SMC-Research von 39,30 Euro auf 35,00 Euro reduziert. Da aber die Aktie seit dem letzten Update ebenfalls spürbar nachgegeben habe, ergebe sich weiterhin ein signifikantes Aufwärtspotenzial von rund 28 Prozent, weswegen die Analysten ihr Urteil "Buy" bestätigen.
(Quelle: Aktien-Global-Researchguide, 09.11.2026 um 8:30 Uhr)
Bitte beachten Sie unseren Disclaimer zur Identität des Weitergebenden und zu möglichen Interessenskonflikten: http://www.aktien-global.de/impressum/
Hinweise nach Vorgaben der Delegierten Verordnung (EU) 2016/958
Die dieser Zusammenfassung zugrundeliegende Finanzanalyse wurde am 09.11.2026 um 7:52 Uhr fertiggestellt und am 09.11.2026 um 8:15 Uhr veröffentlicht.
Sie kann unter der folgenden Adresse eingesehen werden: https://www.smc-research.com/wp-content/uploads/2026/11/2026_11_09_SMC-Update_PVA_TePla_frei.pdf
Die mit dem Ausgangsdokument verbundene Offenlegung der Interessenkonflikte findet sich im Anhang / Disclaimer des Dokuments.