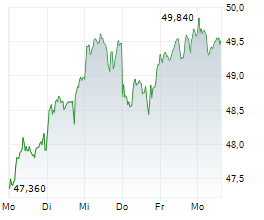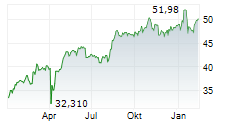
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat das Kursziel für Fresenius nach Quartalszahlen und einer weiter aufgehellten Gewinnprognose von 56 auf 58 Euro angehoben und die Einstufung auf "Buy" belassen. Der Medizinkonzern und Krankenhausbetreiber habe erneut positiv überrascht, schrieb Falko Friedrichs in seiner am Montag vorliegenden Nachbetrachtung. Alle Geschäftsbereiche entwickelten sich weiterhin gut, und er sei besonders erfreut über die strategischen Maßnahmen, die im Bereich der Biosimilars ergriffen worden seien./rob/la/ag
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET Erstmalige Weitergabe der Original-Studie: 09.11.2026 / 08:07 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE000FRE5EN2
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET Erstmalige Weitergabe der Original-Studie: 09.11.2026 / 08:07 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE000FRE5EN2
© 2026 dpa-AFX-Analyser