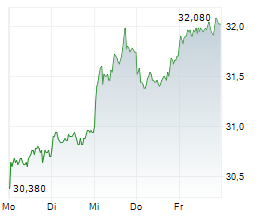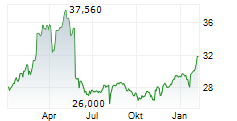
FRANKFURT (dpa-AFX Analyser) - Deutsche Bank Research hat die Einstufung für Freenet mit einem Kursziel von 29 Euro auf "Buy" belassen. Die verbesserten Vertragsbedingungen mit Telefonica Deutschland verminderten Bedenken hinsichtlich der Gewinnentwicklung und untermauerten seine Einschätzung der Aktie des Telekommunikationsunternehmens, schrieb Lars Vom-Cleff in seinem am Mittwoch vorliegenden Kommentar./mis/rob/ag
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 11.11.2026 / 08:13 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE000A0Z2ZZ5
Veröffentlichung der Original-Studie: Datum in Studie nicht angegeben / Uhrzeit in Studie nicht angegeben / CET
Erstmalige Weitergabe der Original-Studie: 11.11.2026 / 08:13 / CET
Hinweis: Informationen zur Offenlegungspflicht bei Interessenkonflikten im Sinne von § 85 Abs. 1 WpHG, Art. 20 VO (EU) 596/2014 für das genannte Analysten-Haus finden Sie unter http://web.dpa-afx.de/offenlegungspflicht/offenlegungs_pflicht.html.
ISIN: DE000A0Z2ZZ5
© 2026 dpa-AFX-Analyser