
Anzeige / Werbung

Nvidias Führungswechsel erschüttert die KI-Branche, höhere Zinserwartungen drücken auf Metalle. Gold verliert in London 3,9%. Wie belastbar ist die Erholung der Aktienmärkte?
Sehr geehrte Leserinnen und Leser,
der KI-Boom braucht verlässliche Führung und finanzierbares Wachstum. Jensen Huangs Rücktritt bei Nvidia und der vorsichtigere Ausblick von Nebius zeigen, wie empfindlich die Branche auf Zweifel an diesen Grundlagen reagiert.
Zugleich verschärft die Aussicht auf höhere US-Zinsen den Wettbewerb um Kapital. Die großen Aktienindizes retteten dennoch deutliche Wochengewinne. Gold, Silber und Kupfer gabendagegen nach: Auch reale Werte können sich steigenden Finanzierungskosten kurzfristig kaum entziehen.
Führungswechsel trifft eine verunsicherte Branche!
Nvidia gab Huangs Rücktritt am 12. November bekannt. Finanzchefin Colette Kress übernimmt vorübergehend die Unternehmensführung. Die Aktie verlor vom 6. bis 13. November fast 13%.Damit wächst der Druck, Kunden und Anleger von der Kontinuität des Geschäfts zu überzeugen.
Nebius erwartet seinen Jahresumsatz nun am unteren Ende der bisherigen Spanne von 3,0 bis 3,4 Mrd. USD. Für 2027 plant der KI-Cloudanbieter Investitionen von 40 bis 45 Mrd. USD bei erwarteten Erlösen von 12 bis 13 Mrd. USD. Solche Ausgaben schaffen mehrjährige Kapazitäten, verlangen aber belastbare Finanzierung und spätere Auslastung.1,2
Erholung an den Märkten!
Der S&P 500 gewann in der Woche 2,5%, der Nasdaq Composite 2,3%. Zum Freitagsschluss standen sie bei 7.561,67 beziehungsweise 25.136,27 Punkten. Europas STOXX 600 legte mehr als 2% auf 664,14 Punkte zu. Solide Geschäftszahlen und günstigeres Öl halfen europäischen Unternehmen. Der schwache US-Handel am Freitag zeigt allerdings, wie schnell die Stimmung kippen kann. Für Sie bleibt die Unterscheidung entscheidend: Eine Erholung breiter Indizes bedeutet noch keine Entwarnung bei besonders hoch bewerteten KI-Aktien.3,4
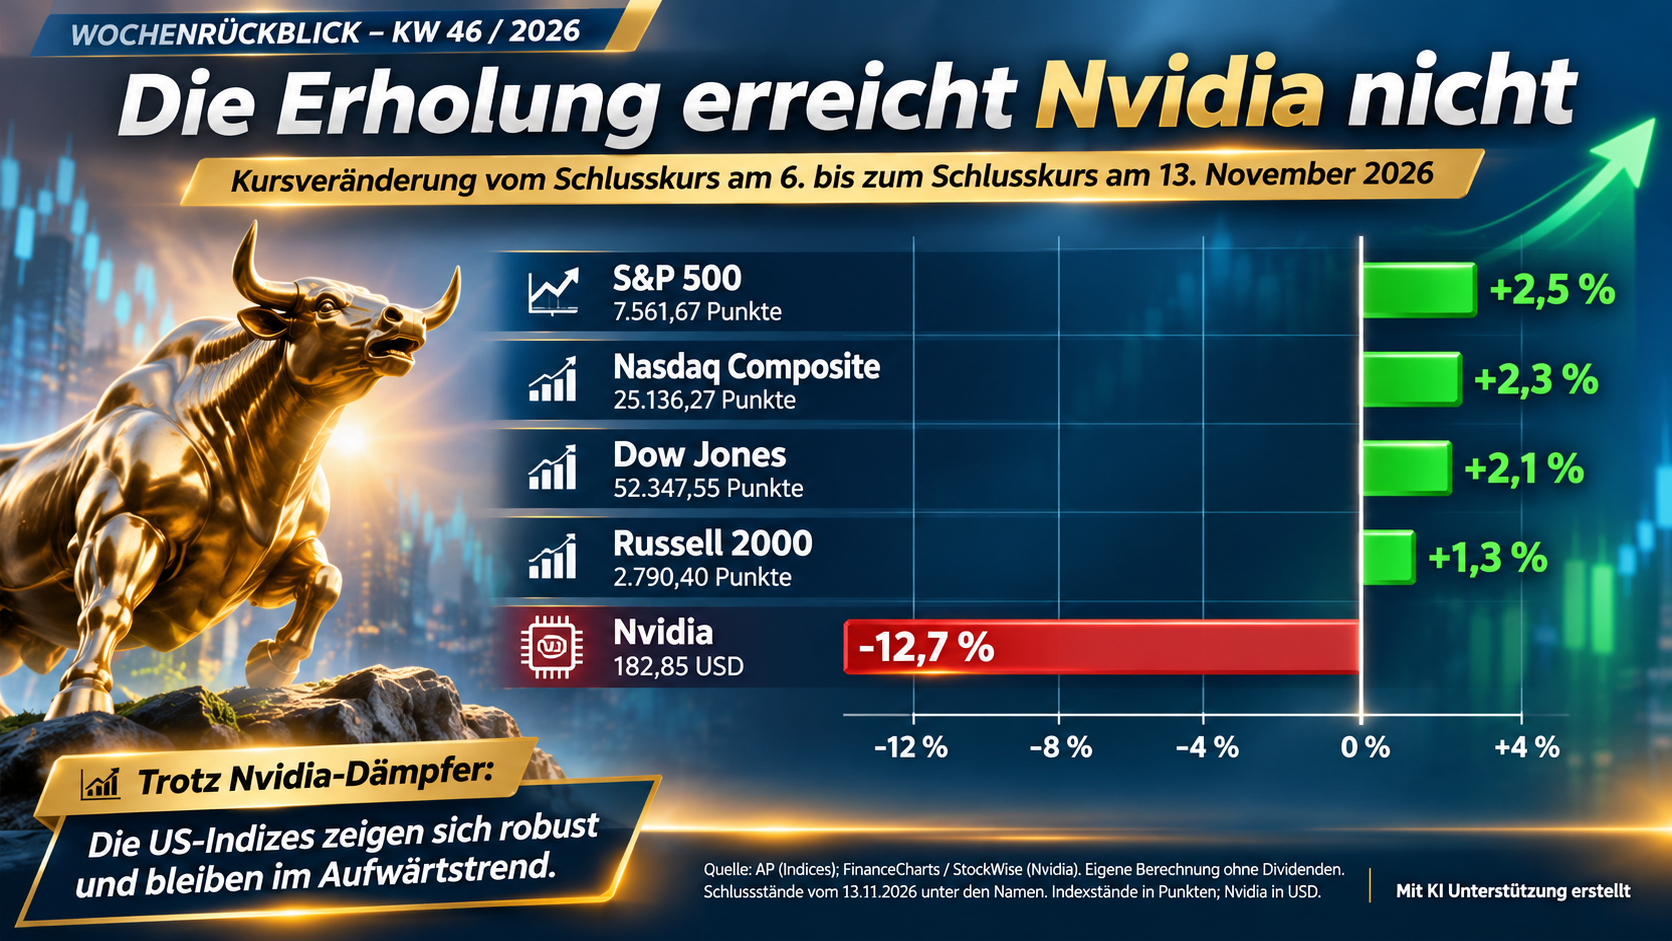
Grafik 1: Breite US-Indizes erholen sich, Nvidia verliert deutlich. Schlusskurse 06.-13.11.2026; eigene Berechnung nach AP, FinanceCharts und StatMuse.
Die Fed steht vor einer schwierigeren Zinsentscheidung!
Die US-Verbraucherpreise stiegen im Oktober um 0,4% gegenüber September, ohne Lebensmittel und Energie um 0,3%. Fed-Gouverneur Christopher Waller hatte genau eine solche Kernrate als Anlass genannt, im Dezember auch eine Anhebung um 50 Basispunkte zu erwägen.
Freitags sorgten die Erzeugerpreise mit einem Monatsplus von 0,3% statt erwarteter 0,4% für etwas Erleichterung. Zum Vorjahr betrug der Anstieg jedoch 6,5%. Die Entwarnung bleibt damit begrenzt. Die Oktoberpause der Fed steht unter wachsendem Rechtfertigungsdruck, ob sie zu spät reagiert hat, lässt sich daraus noch nicht abschließend ableiten. Zehnjährige US-Staatsanleihen rentierten am 13. November mit rund 5,15%. Der EZB-Referenzkurs des Euro sank binnen Wochenfrist von 1,1165 auf 1,1052 USD. Höhere Renditen und ein stärkerer Dollar belasten die Metallpreise. Höhere Zinsen verteuern zudem neue Kredite für Rechenzentren und Minenprojekte.5,6,7,8
Gold und Silber verlieren gegen den Zinsdruck!
Beim Londoner Nachmittagsbenchmark sank Gold vom 6. bis 13. November von 4.049,60 auf 3.890,85 USD je Feinunze, ein Minus von 3,9%. Silber fiel beim Londoner Mittagsbenchmark von 52,020 auf 50,045 USD je Feinunze und damit um 3,8%. Die unterschiedlichen Fixingzeiten sind beim Vergleich zu beachten.
Golds Schutzfunktion verhindert keine Kursverluste, wenn verzinsliche Anlagen attraktiver werden. Silber reagiert zusätzlich auf Erwartungen an die industrielle Nachfrage. Sollte der Zinsdruck nachlassen, könnte das beide Metalle entlasten.9
Kupfer braucht verlässliche Investitionen!
Kupfer verbilligte sich im selben Zeitraum beim offiziellen LME-Kassapreis um 2,5% auf 13.610 USD je Tonne. Die registrierten LME-Bestände stiegen von 316.675 auf 329.100 Tonnen. Der Lageraufbau spricht gegen eine pauschale Erzählung akuter Knappheit. Er beschreibt allerdings nur einen Teil des Weltmarktes.
Stromnetze und Rechenzentren bleiben wichtige Einsatzfelder für Kupfer. Verschieben sich Bauvorhaben, kann sich auch die Nachfrage verzögern. Entlastung kommt von der Kostenseite: Brent-Öl notierte beim Freitagsettlement bei 95,84 USD je Barrel und lag rund 2,5% unter der Vorwoche. Günstigere Energie kann die Betriebskosten von Produzenten senken.10,11
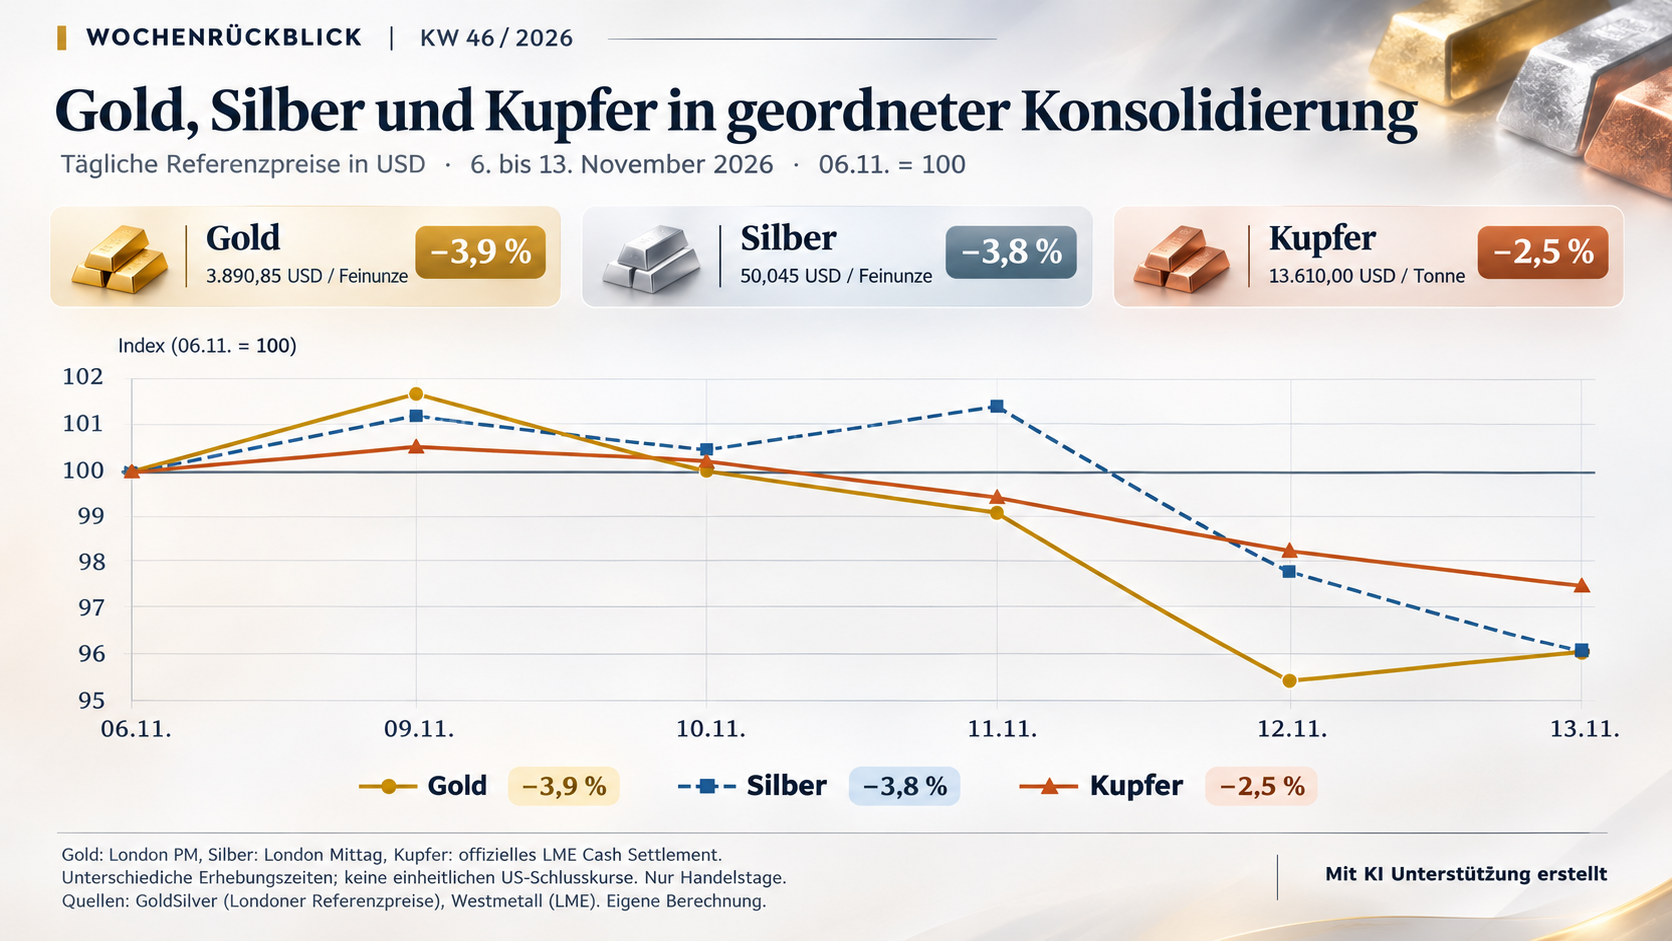
Grafik 2: Alle drei Metalle geben auf Wochenbasis nach. Londoner Referenzpreise für Gold (PM) und Silber (Mittag), LME Cash Settlement für Kupfer; GoldSilver und Westmetall.
Fazit: Die KI-Branche muss Vertrauen zurückgewinnen!
Nvidias Zahlen am Dienstagabend, 17. November, werden zum nächsten Belastungstest.Entscheidend sind neben dem Umsatz die Verlässlichkeit der Aufträge und der Ausblick. Für Donnerstag, 19. November, ist Anthropics Nasdaq-Debüt vorgesehen. Die von Reuters genannte mögliche Bewertung von bis zu 1,4 Billionen USD bleibt eine Erwartung, kein feststehender Börsenwert.1,12
Beim APEC-Gipfel in Shenzhen am 18. und 19. November könnten Handel und Energieversorgung neue Impulse erhalten. Das Weiße Haus hat inzwischen auch ein Treffen Trumps mit Xi und Putin angekündigt.13
Was u.a. für Rohstoffanleger zählt, lesen Sie in unserem folgenden Wochenrückblick.
Kernkraft
Atomkraft: Staaten stärken Kernenergie und Uranversorgung
Kanada plant 518,5 Millionen CAD für seine Nuklearstrategie. Uranium Royalty erweitert sein Portfolio und IsoEnergy bestätigt neue hochgradige Uranabschnitte.
Lesen Sie mehr
Rohstoffe
Remining: Alte Bergbauhalden werden zur Rohstoffquelle
Im Oman werden 18 Millionen Tonnen alter Kupfer-Tailings aufbereitet. Mogotes meldet 180 Meter Mineralisierung bei Filo Sur, Blue Moon verkauft Norwegen für Aktien im Wert von 220 Mio. US-Dollar.
Lesen Sie mehr
Gold und Kupfer im Fokus
Discovery steigert Goldproduktion und Mogotes erweitert die Exploration!
Goldnachfrage und Kupferbedarf rücken Minenprojekte in den Fokus. Discovery mit Rekordquartal und Mogotes mit mehr Bohrungen, die die Portfolio-Perspektiven stärken.
Lesen Sie mehr
Chance
Mayfair Gold treibt Fenn-Gib mit Finanzmitteln und Genehmigungen voran
Mayfair Gold hat eine Aktienplatzierung bei Macquarie abgeschlossen. Fenn-Gib wurde in das "One Project, One Process"-Programm der Provinz Ontario aufgenommen, und die Finanzierung wird derzeit abgeschlossen.
Lesen Sie mehr
Viva la Mexiko
Silberförderung: Mexiko liegt vorn, eine neue Mine entsteht
Mexiko stellte 2025 rund ein Fünftel der weltweiten Silberförderung. Silver Tiger plant den ersten Doré-Guss im Dezember 2027.
Lesen Sie mehr
Discovery Mining / GoGold Resources
Mexikos Bergbau bringt Silberprojekte voran
Mexiko bleibt ein führendes Silberland. Discovery Mining hat für Cordero zentrale Umweltgenehmigungen erhalten und GoGold baut Los Ricos South.
Lesen Sie mehr
Auf der Überhol-Spur...
Gold Royalty: Höhere Einnahmen und neue Minenhochläufe stärken die Pipeline
10,2 Millionen US-Dollar Quartalsumsatz, 7,5 Millionen US-Dollar operativer Cashflow und 2.689 GEOs: Gold Royalty legt deutlich zu. Weitere Partnerminen könnten ab 2027 zusätzliche Einnahmen liefern.
Lesen Sie mehr
Ausweitung...
Goldmarkt: Hohe Preisprognosen begleiten neue Minenprojekte
Gold-ETFs nahmen im dritten Quartal rund 211 Tonnen auf. Fortuna peilt eine höhere Produktionsrate an; Osisko bestätigt Cariboos Produktionsziele für 2029.
Lesen Sie mehr
Nickelige Klimaziele
Elektrifizierung: Was weniger fossile Kraftstoffe für Nickel bedeuten
Die COP31 rückt den Verbrauch fossiler Energien in den Blick. Aurania untersucht nickelhaltige Rückstände in Italien, Canada Nickel arbeitet an der Finanzierung von Crawford.
Lesen Sie mehr
Chance
Gold und Kupfer: Preise gegenläufig, Projekte auf Kurs
Gold verlor im Oktober im Monatsmittel 5 Prozent, Kupfer legte leicht zu. Blue Moon Metals vereinbart den Norwegen-Verkauf; U.S. GoldMining meldet 7.493 Bohrmeter.
Lesen Sie mehr
Rohstoffe mit Perspektive
Blue Moon fokussiert sich, Axo plant Finanzierung, Hannan wartet auf Analysen!
Goldinvestoren greifen zu, Kupferprognosen steigen. Blue Moon treibt Springer voran, Axo verbindet Bohrerfolge mit einer Kapitalaufnahme, Hannan hat die nächsten Bohrarbeiten abgeschlossen.
Lesen Sie mehr
NEWS!!!
Millennial Potash: rund 132 m Kalisalz - Mineralisierung wächst Richtung Westen!
Neue Bohrung hat rund 132 m kumulative Kalisalz-Mineralisierung durchteuft. Einer der mächtigsten Abschnitte bisher.
Lesen Sie mehr
Aufgepasst
Kernenergie wächst: Uranbedarf trifft auf zwei US-Uranstrategien
2025 erreichte Kernstrom global einen Rekord. Rund 80 Reaktoren sind im Bau. Uranium Royalty meldet Quartalsgewinn und Premier American Uranium treibt Projekte voran.
Lesen Sie mehr
Geld fließt in Gold
Gold Royalty mit Rekordquartal und Aurania wartet auf spannende Analysen!
Gold-ETFs verzeichnen kräftige Zuflüsse. Gold Royalty steigert Umsatz und Cashflow und bei Aurania Resources rücken die "Thor'-Analysen in greifbare Nähe.
Lesen Sie mehr
Viele Grüße
Ihr
Jörg Schulte
Quellen und redaktionelle Hinweise
Quellen: Nvidia, Nebius, AP, Reuters, BLS, Federal Reserve, US Treasury/YCharts, EZB, Nasdaq, Chinas Außenministerium, GoldSilver, Westmetall/LME, FinanceCharts und StatMuse. Grafiken: eigene Darstellung und Berechnung.
1. Nvidia: Führungswechsel und Ergebnistermin, 12.11.; Aktienkurse 06./13.11. Nvidia · FinanceCharts · StatMuse
2. Nebius: Aktionärsbrief Q3 2026, 12.11.; Umsatz- und Investitionsziele. Unternehmensbericht
3. AP: Schlussstände und Wochenbilanz der US-Indizes, 13.11. Marktbericht
4. Reuters: Europas Aktienmärkte, 13.11.; STOXX 600 bei 664,14 Punkten. Marktbericht bei StreetInsider
5. BLS: US-Verbraucherpreise Oktober; Veröffentlichung am 10.11. CPI
6. Federal Reserve: Christopher Wallers Rede vom 10.11.; persönliche Zinseinschätzung. Rede
7. BLS und Reuters: Erzeugerpreise Oktober, 13.11.; Istwerte und Konsens. PPI · Reuters bei MarketScreener
8. US-Treasury-Parrendite, 13.11., und EZB-Referenzkurse, 06./13.11. YCharts / US Treasury · EZB
9. Gold und Silber: Londoner Referenzpreise vom 06. bis 13.11., USD je Feinunze. GoldSilver
10. Kupfer: offizielles LME Cash Settlement und Lagerbestände, 06.-13.11. Westmetall / LME
11. Reuters: Brent-Settlement und Wochenentwicklung, 13.11. Ölmarktbericht bei Yahoo Finance
12. Anthropic: geplanter Handelsstart am 19.11.; Reuters zur möglichen Bewertung. Nasdaq · Reuters
13. APEC-Termin und angekündigtes Treffen Trump-Xi-Putin; Stand 14.11. Chinas Außenministerium· Reuters bei MarketScreener
Disclaimer
Gemäß §34 WpHG weise ich darauf hin, dass Jörg Schulte, JS Research GmbH oder Mitarbeiter des Unternehmens jederzeit eigene Geschäfte in den Aktien der vorgestellten Unternehmen erwerben oder veräußern (z.B. Long- oder Shortpositionen) können. Das gilt ebenso für Optionen und Derivate, die auf diesen Wertpapieren basieren. Die daraus eventuell resultierenden Transaktionen können unter Umständen den jeweiligen Aktienkurs des Unternehmens beeinflussen. Die auf den "Webseiten", dem Newsletter oder den Research-Berichten veröffentlichten Informationen, Empfehlungen, Interviews und Unternehmenspräsentationen werden von den jeweiligen Unternehmen oder Dritten (sogenannte "third parties") bezahlt. Zu den "third parties" zählen z.B. Investor Relations- und Public Relations-Unternehmen, Broker oder Investoren. JS Research GmbH oder dessen Mitarbeiter können teilweise direkt oder indirekt für die Vorbereitung, elektronische Verbreitung und andere Dienstleistungen von den besprochenen Unternehmen oder sogenannten "third parties" mit einer Aufwandsentschädigung entlohnt werden. Auch wenn wir jeden Bericht nach bestem Wissen und Gewissen erstellen, raten wir Ihnen bezüglich Ihrer Anlageentscheidungen noch weitere externe Quellen, wie z.B. Ihre Hausbank oder einen Berater Ihres Vertrauens, hinzuzuziehen. Deshalb ist auch die Haftung für Vermögensschäden, die aus der Heranziehung der hier behandelten Ausführungen für die eigenen Anlageentscheidungen möglicherweise resultieren können, kategorisch ausgeschlossen. Die Depotanteile einzelner Aktien sollten gerade bei Rohstoff- und Explorationsaktien und bei gering kapitalisierten Werten nur so viel betragen, dass auch bei einem Totalverlust das Gesamtdepot nur marginal an Wert verlieren kann. Besonders Aktien mit geringer Marktkapitalisierung (sogenannte "Small Caps") und speziell Explorationswerte sowie generell alle börsennotierten Wertpapiere sind zum Teil erheblichen Schwankungen unterworfen. Die Liquidität in den Wertpapieren kann entsprechend gering sein. Bei Investments im Rohstoffsektor (Explorationsunternehmen, Rohstoffproduzenten, Unternehmen die Rohstoffprojekte entwickeln) sind unbedingt zusätzliche Risiken zu beachten. Nachfolgend einige Beispiele für gesonderte Risiken im Rohstoffsektor: Länderrisiken, Währungsschwankungen, Naturkatastrophen und Unwetter (z.B. Überschwemmungen, Stürme), Veränderungen der rechtlichen Situation (z.B. Ex- und Importverbote, Strafzölle, Verbot von Rohstoffförderung bzw. Rohstoffexploration, Verstaatlichung von Projekten), umweltrechtliche Auflagen (z.B. höhere Kosten für Umweltschutz, Benennung neuer Umweltschutzgebiete, Verbot von diversen Abbaumethoden), Schwankungen der Rohstoffpreise und erhebliche Explorationsrisiken.
Alle im Artikel veröffentlichten Informationen beruhen auf sorgfältiger Recherche. Die Informationen stellen weder ein Verkaufsangebot für die besprochenen Aktien noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Dieser Bericht gibt nur die persönliche Meinung von Jörg Schulte wieder und ist auf keinen Fall mit einer Finanzanalyse gleichzustellen. Bevor Sie irgendwelche Investments tätigen, ist eine professionelle Beratung durch ihre Bank unumgänglich. Den Ausführungen liegen Quellen zugrunde, die der Herausgeber und seine Mitarbeiter für vertrauenswürdig erachten. Für die Richtigkeit des Inhalts kann trotzdem keine Haftung übernommen werden. Für die Richtigkeit der dargestellten Charts und Daten zu den Rohstoff-, Devisen- und Aktienmärkten wird keine Gewähr übernommen. Die Ausgangssprache (in der Regel Englisch), in der der Originaltext veröffentlicht wird, ist die offizielle, autorisierte und rechtsgültige Version. Diese Übersetzung wird zur besseren Verständigung mitgeliefert. Die deutschsprachige Fassung kann gekürzt oder zusammengefasst sein. Es wird keine Verantwortung oder Haftung: für den Inhalt, für die Richtigkeit, der Angemessenheit oder der Genauigkeit dieser Übersetzung übernommen. Aus Sicht des Übersetzers stellt die Meldung keine Kauf- oder Verkaufsempfehlung dar! Lesen Sie hier https://www.js-research.de/disclaimer-agb/.
Einsatz KI-gestützter Systeme: Bei der Erstellung und Bearbeitung unserer Beiträge können KI-gestützte Systeme als redaktionelle Hilfsmittel eingesetzt werden, insbesondere zur Unterstützung bei Recherche, Auswertung, Strukturierung und sprachlicher Überarbeitung. Sämtliche zur Veröffentlichung bestimmten Inhalte werden vor ihrer Veröffentlichung einer substanziellen menschlichen und redaktionellen Prüfung unterzogen, erforderlichenfalls überarbeitet und durch die verantwortliche Redaktion freigegeben. Die redaktionelle Verantwortung für die veröffentlichten Inhalte verbleibt uneingeschränkt beim jeweiligen Herausgeber.
Enthaltene Werte: XD0002745517,XD0002747026,XD0002746952,XD0002876395,XD0002876429,XD0022911438,XD0002742308,XD0137824799,215837033,BTC~USD
Die hier angebotenen Beiträge dienen ausschließlich der Information und stellen keine Kauf- bzw. Verkaufsempfehlungen dar. Sie sind weder explizit noch implizit als Zusicherung einer bestimmten Kursentwicklung der genannten Finanzinstrumente oder als Handlungsaufforderung zu verstehen. Der Erwerb von Wertpapieren birgt Risiken, die zum Totalverlust des eingesetzten Kapitals führen können. Die Informationen ersetzen keine, auf die individuellen Bedürfnisse ausgerichtete, fachkundige Anlageberatung. Eine Haftung oder Garantie für die Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der zur Verfügung gestellten Informationen sowie für Vermögensschäden wird weder ausdrücklich noch stillschweigend übernommen. ABC New Media hat auf die veröffentlichten Inhalte keinerlei Einfluss und vor Veröffentlichung der Beiträge keine Kenntnis über Inhalt und Gegenstand dieser. Die Veröffentlichung der namentlich gekennzeichneten Beiträge erfolgt eigenverantwortlich durch Autoren wie z.B. Gastkommentatoren, Nachrichtenagenturen, Unternehmen. Infolgedessen können die Inhalte der Beiträge auch nicht von Anlageinteressen von ABC New Media und / oder seinen Mitarbeitern oder Organen bestimmt sein. Die Gastkommentatoren, Nachrichtenagenturen, Unternehmen gehören nicht der Redaktion von ABC New Media an. Ihre Meinungen spiegeln nicht notwendigerweise die Meinungen und Auffassungen von ABC New Media und deren Mitarbeiter wider. (Ausführlicher Disclaimer)