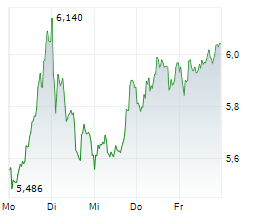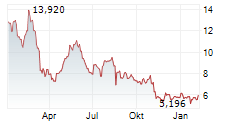
HelloFresh verdient an seinen Bestellungen wieder besser, verliert aber weiterhin erheblich an Volumen. Das dritte Quartal 2026 zeigt einen Konzern, der seine Kosten zunehmend kontrolliert und selbst das lange defizitäre Fertiggerichtegeschäft an die operative Gewinnschwelle führt. Gleichzeitig schrumpft die Kundenbasis, die Umsätze fallen und die Jahresprognose wurde deutlich reduziert. Für die Aktie ...Den vollständigen Artikel lesen ...
© 2026 NTG24.de