
17.08.2026 -
Langsam kann es einem als Anleger schwindelig werden. Denn die Börsen-Rally läuft jetzt schon eine ganze Weile. Und ein Ende ist nicht abzusehen. Oder werden Investoren schon bald auf dem falschen Fuß erwischt? Einige Fakten sprechen dagegen.
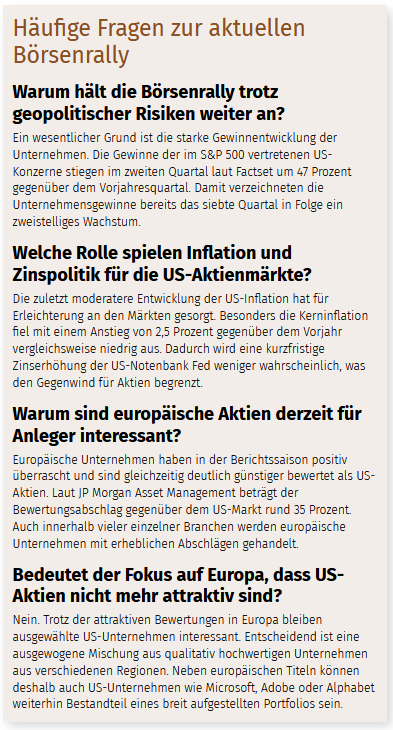
Gewinne sind das 7. Quartal in Folge zweistellig gestiegenDenn schaut man sich die gerade vorgelegten Quartalszahlen an dann ist die Rally durchaus erklärbar: Denn rund 90 Prozent der im S&P 500 notierten US-Konzerne haben ihre Zahlen für das zweite Quartal vorgelegt. Und die Daten des Analysehauses Factset zeigen: Die Gewinne sind im zweiten Quartal um sage und schreibe 47 Prozent gegenüber dem Vorjahresquartal gestiegen. Damit wären die Gewinne sieben Quartale in Folge zweistellig gewachsen.
Das ist "Femo" par excellence, also ein "fabulous earnings momentum " pur. Aber kann dieses Gewinn-Momentum ewig weiter gehen? Das mit Sicherheit nicht. Denn die Risiken sind nicht von der Hand zu weisen. Der Iran-USA-Krieg kann jederzeit wieder aufflammen - und der Krieg in der Ukraine könnte auch wieder eskalieren. Und dann die Inflation in den USA. Der Verbraucherpreisindex stieg im Juli wie erwartet um 0,1 Prozent zum Vormonat und um 3,4 Prozent gegenüber dem Vorjahr. Und das sorgt für eine gewisse Erleichterung an den Märkten. Denn sie macht eine Zinsanhebung der amerikanischen Notenbank Fed erst einmal unwahrscheinlich. Grund für den zumindest vorübergehend leichten Rückgang der Jahresrate war, dass der Preis für US-Öl der Sorte WTI Anfang Juli auf das niedrigste Niveau seit Ende Februar gesunken war - mittlerweile notiert er wieder höher. Wichtiger für die Geldpolitik der Fed dürfte aber sein, dass die um die stark schwankenden Energie- und Nahrungsmittelpreise bereinigte Kerninflationsrate lediglich um 2,5 Prozent gegenüber dem Vorjahr stieg. Das ist die geringste Jahresrate seit März 2021. Dies wurde an den Märkten entsprechend mit Erleichterung aufgenommen: Die Terminmärkte preisen die Wahrscheinlichkeit einer Zinserhöhung der Fed im September nur noch mit rund 35 Prozent ein.
Gegenwind für US-Aktien begrenztDeshalb dürfte der Gegenwind zumindest an der Wall Street begrenz sein. Hinzu kommt: Das Aktienangebot an den US-Märkten hat im laufenden Jahr spürbar zugenommen. Laut Daten der Federal Reserve stiegen die Nettoneuemissionen von Aktien im ersten Quartal auf rund 25 Milliarden US-Dollar und waren damit erstmals seit dem ersten Quartal 2021 wieder positiv. Unternehmen führten dem Markt per Saldo mehr Aktien zu - zum Beispiel durch Börsengänge und Kapitalerhöhungen wie bei Intel -, als durch Aktienrückkäufe, Übernahmen und andere Kapitalmaßnahmen entzogen wurden. Für das zweite Quartal signalisieren Analysten eine weitere Beschleunigung, die jedoch auf wenige große Transaktionen wie etwa SpaceX zurückzuführen ist. Für die Märkte ist das höhere Angebot verkraftbar: Gemessen an der Marktkapitalisierung bleiben Neuemissionen historisch betrachtet moderat. Zudem dürften robuste Aktienrückkäufe, insbesondere von Finanz- und Halbleiterunternehmen, den zusätzlichen Angebotsdruck abfedern.
Auch in Europa sieht es gut aus. Die Berichtssaison hat positiv überrascht, während sich die Bewertungen weiterhin sehr in Grenzen halten. Denn europäische Aktien sind aktuell so günstig bewertet wie seit Jahren nicht mehr. Laut Daten von JP Morgan Asset Management liegt der Bewertungsabschlag gegenüber US-Aktien bei rund 35 Prozent. Bemerkenswert ist dabei: Die Unterbewertung lässt sich nicht allein durch unterschiedliche Branchenstrukturen erklären. Innerhalb nahezu aller Sektoren sind europäische Unternehmen deutlich günstiger bewertet, teils um bis zu 60 Prozent.
Deshalb haben wir als Modern-Value-Investoren die Portfolios unserer Mandate wie dem Frankfurter Aktienfonds für Stiftungen und dem Frankfurter UCITS-ETF - Modern Value mehr in Richtung Europa ausgerichtet. So gehören die britischen Computercenter und Croda genauso wie die norwegische Finanzgruppe Storebrand zu den von uns bevorzugten Titeln. Und aus deutscher Sicht eine SAP, die Allianz und die Münchner Rück. Das bedeutet aber nicht, dass wir US-Aktien komplett links liegen lassen. So findet sich in den Portfolios genauso Microsoft, wie eine Adobe oder eine Alphabet wieder. Die Mischung macht's halt.
Dies ist eine Marketing-Anzeige. Bitte lesen Sie den Prospekt des OGAW und das KIID, bevor Sie eine endgültige Anlageentscheidung treffen. Die Shareholder Value Management AG ist im Rahmen der Anlageberatung gem. § 2 Abs. 2 Nr. 4 WpIG ausschließlich auf Rechnung und unter der Haftung der NFS Netfonds Financial Service GmbH, Heidenkampsweg 73, 20097 Hamburg tätig. Die NFS ist ein Wertpapierinstitut gem. § 2 Abs. 1 WpIG und verfügt über die erforderlichen Erlaubnisse der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin). Bei den dargestellten Szenarien handelt es sich um eine Schätzung der zukünftigen Wertentwicklung, die auf Erkenntnissen aus der Vergangenheit über die Wertentwicklung dieser Anlage und/oder den aktuellen Marktbedingungen beruht und kein exakter Indikator sind. Die Wertentwicklung der Produkte, hängt unter anderem davon ab, wie sich der Markt zukünftig entwickelt und der Haltedauer des Investments.
